Cách kiểm soát rủi ro mở rộng kinh doanh
Mục lục
- Đánh giá rủi ro trước khi quyết định mở rộng
- Chuyển khẩu vị rủi ro thành giới hạn định lượng
- Mở rộng theo từng cổng quyết định thay vì cam kết toàn bộ
- Theo dõi chỉ báo sớm thay vì chỉ nhìn doanh thu
- Gắn ngưỡng cảnh báo với hành động bắt buộc
- Phân quyền để mỗi rủi ro có người chịu trách nhiệm
- Kiểm soát rủi ro mà không làm chậm tăng trưởng
Kiểm soát rủi ro khi mở rộng kinh doanh bằng cách nhận diện điểm có thể mất kiểm soát, đặt giới hạn định lượng trước khi đầu tư, mở rộng theo từng giai đoạn và theo dõi các chỉ báo đủ sớm để điều chỉnh trước khi tổn thất trở nên khó đảo ngược.
Mở rộng kinh doanh không chỉ làm tăng doanh thu tiềm năng mà còn khuếch đại những điểm yếu vốn đã tồn tại trong mô hình. Một quy trình bán hàng chưa ổn định có thể trở thành vấn đề dòng tiền khi tăng ngân sách; một hệ thống vận hành phụ thuộc vài cá nhân có thể trở thành nút thắt khi mở thêm địa điểm; một biên lợi nhuận mỏng có thể biến tăng trưởng doanh thu thành tăng trưởng nhu cầu vốn.
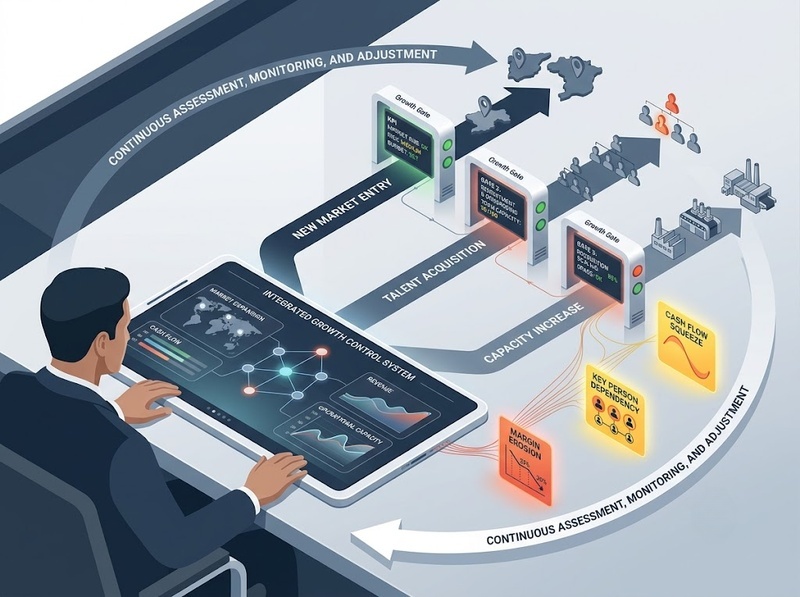
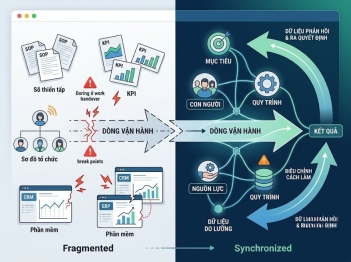
Vì vậy, kiểm soát rủi ro mở rộng kinh doanh không nên được hiểu là cố loại bỏ mọi bất định. Cách tiếp cận hiệu quả hơn là xây dựng một vòng kiểm soát khép kín: đánh giá rủi ro trước khi mở rộng, xác định mức tổn thất có thể chấp nhận, giới hạn lượng vốn và nguồn lực cam kết, triển khai theo từng giai đoạn, theo dõi chỉ báo sớm và kích hoạt hành động khi vượt ngưỡng.
Các khung quản trị rủi ro như ISO 31000 và COSO ERM cũng đặt quản trị rủi ro trong mối quan hệ với mục tiêu, quyết định và hiệu quả hoạt động. Ý nghĩa thực tế đối với doanh nghiệp đang mở rộng là rủi ro không nên được quản lý trong một bảng đăng ký riêng biệt rồi để đó; nó phải trở thành điều kiện của quyết định đầu tư và quyết định tiếp tục mở rộng.
Đánh giá rủi ro trước khi quyết định mở rộng
Một kế hoạch mở rộng thường được xây dựng quanh câu hỏi: doanh thu có thể tăng bao nhiêu? Kiểm soát rủi ro bắt đầu bằng câu hỏi ngược lại: giả định nào nếu sai sẽ khiến kế hoạch không còn đứng vững?
Đó là điểm khác biệt giữa dự báo và đánh giá rủi ro. Dự báo tạo ra một kịch bản được kỳ vọng. Đánh giá rủi ro xác định những điều kiện khiến kịch bản đó thất bại, mức độ thiệt hại khi thất bại và khả năng doanh nghiệp phục hồi.
Các giả định cần kiểm tra thường nằm ở một số mắt xích trực tiếp của quá trình mở rộng: nhu cầu thực tế có đủ lớn, biên lợi nhuận có giữ được khi tăng quy mô, chu kỳ thu tiền có thay đổi, năng lực cung ứng có theo kịp, chất lượng có giảm, đội ngũ quản lý có đủ sức kiểm soát thêm đơn vị vận hành và lượng vốn lưu động cần thiết có vượt dự tính hay không.
Một cách hữu ích là biến mỗi giả định quan trọng thành bộ ba rủi ro – chỉ số – điều kiện thất bại. Chẳng hạn, thay vì ghi chung chung “rủi ro thị trường thấp hơn kỳ vọng”, doanh nghiệp xác định doanh số hòa vốn cần đạt, số khách hàng tối thiểu, biên đóng góp tối thiểu và thời gian tối đa được phép để đạt các mức đó.
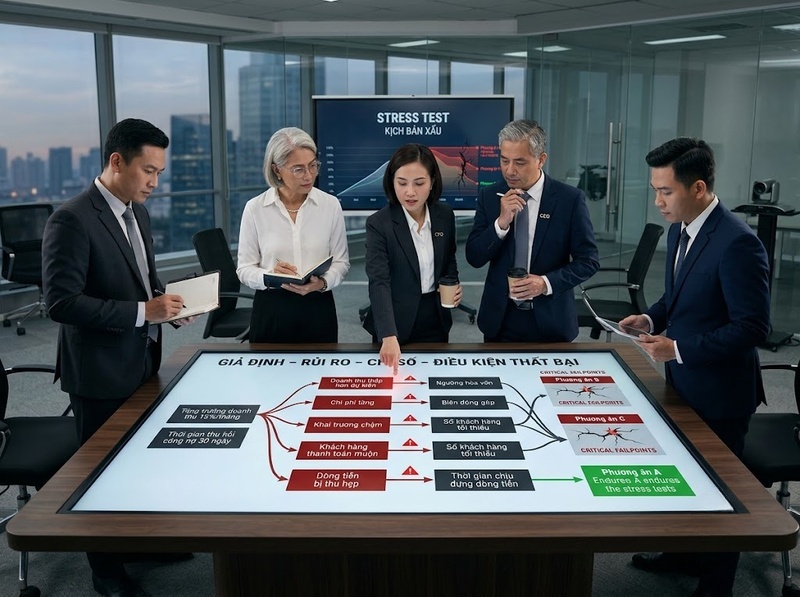
Sau đó cần stress test kế hoạch, không chỉ xem kịch bản cơ sở. Ví dụ, doanh nghiệp có thể kiểm tra điều gì xảy ra nếu doanh thu thấp hơn kế hoạch 20%, chi phí đầu vào tăng 10%, việc khai trương chậm hai tháng hoặc khách hàng thanh toán chậm hơn dự kiến. Các con số này không phải chuẩn chung cho mọi doanh nghiệp; chúng là biến kiểm tra để xác định điểm mà dòng tiền, lợi nhuận hoặc năng lực vận hành bắt đầu mất an toàn.
Giá trị của bước này nằm ở việc tìm ra điểm dễ gãy của kế hoạch trước khi doanh nghiệp đặt toàn bộ vốn vào đó.
Chuyển khẩu vị rủi ro thành giới hạn định lượng
Biết một rủi ro tồn tại chưa đồng nghĩa với kiểm soát được nó. Kiểm soát chỉ bắt đầu khi doanh nghiệp xác định được mình sẵn sàng chịu bao nhiêu tổn thất trước khi phải thay đổi quyết định.
Đây là vai trò của khẩu vị rủi ro và giới hạn rủi ro. Thay vì nói “cần giữ dòng tiền an toàn”, doanh nghiệp cần xác định lượng tiền tối đa được phép đưa vào dự án, mức thâm hụt tiền mặt tối đa, mức chi phí vượt ngân sách có thể chấp nhận hoặc lượng vốn lưu động tối đa có thể bị khóa trong quá trình mở rộng.
Một chỉ số hữu ích là cash runway:
Cash runway = lượng tiền có thể sử dụng / dòng tiền thuần bị tiêu hao trung bình mỗi tháng
Nếu một dự án mở rộng tiêu tốn vốn nhưng khiến thời gian tồn tại bằng tiền mặt của doanh nghiệp giảm xuống dưới mức mà ban lãnh đạo có thể chấp nhận, vấn đề không còn là dự án “có tiềm năng” hay không. Dự án đã vượt khả năng chịu rủi ro của doanh nghiệp.
Do đó, giới hạn nên được đặt trước khi giải ngân. Ví dụ, một doanh nghiệp có thể quy định rằng sau khoản đầu tư cho giai đoạn đầu vẫn phải duy trì lượng tiền đủ cho chín tháng chi phí cố định; hoặc dự án không được vượt ngân sách đã phê duyệt quá 10% nếu chưa có quyết định đầu tư bổ sung. Đây là ví dụ về giới hạn quản trị nội bộ, không phải benchmark áp dụng phổ quát.
Cùng một kế hoạch mở rộng vì vậy có thể phù hợp với doanh nghiệp có bảng cân đối mạnh nhưng quá rủi ro với doanh nghiệp có dòng tiền mỏng. Rủi ro không chỉ phụ thuộc vào cơ hội; nó còn phụ thuộc vào khả năng hấp thụ tổn thất.
Mở rộng theo từng cổng quyết định thay vì cam kết toàn bộ
Một trong những cách giảm rủi ro hiệu quả nhất là giảm lượng nguồn lực phải cam kết khi mức độ bất định còn cao.
Thay vì xem mở rộng là một quyết định duy nhất kiểu “làm hoặc không làm”, doanh nghiệp có thể chia quá trình thành các cổng quyết định. Giai đoạn đầu kiểm tra giả định với quy mô nhỏ. Giai đoạn tiếp theo chỉ bắt đầu khi dữ liệu cho thấy mô hình có khả năng lặp lại. Vốn lớn chỉ được đưa vào khi những rủi ro trọng yếu đã giảm xuống mức chấp nhận được.
Cơ chế này quan trọng vì nhiều khoản đầu tư trở thành chi phí chìm hoặc cam kết khó đảo ngược sau khi thực hiện. Hợp đồng thuê dài hạn, tuyển một đội ngũ lớn, mua công suất vượt nhu cầu hoặc mở đồng thời nhiều địa điểm khiến doanh nghiệp mất khả năng điều chỉnh nếu giả định ban đầu sai.
Ngược lại, pilot tạo ra quyền lựa chọn. Một thử nghiệm thất bại với quy mô giới hạn có thể cung cấp thông tin có giá trị với chi phí kiểm soát được. Một đợt mở rộng toàn diện thất bại có thể tiêu hao lượng tiền đủ lớn để ảnh hưởng đến cả hoạt động kinh doanh hiện hữu.
Mỗi cổng quyết định vì thế cần trả lời một câu hỏi khác nhau. Giai đoạn đầu chứng minh có nhu cầu. Giai đoạn kế tiếp chứng minh mô hình tạo được kinh tế đơn vị phù hợp. Sau đó mới chứng minh quy trình có thể lặp lại mà chất lượng, chi phí và dòng tiền không xấu đi đáng kể.
Điểm quan trọng không phải chia dự án thành nhiều giai đoạn trên lịch. Mỗi giai đoạn phải có điều kiện để được đi tiếp. Nếu không có điều kiện này, doanh nghiệp chỉ đang giải ngân từng phần cho một quyết định đã được mặc định từ trước.
Theo dõi chỉ báo sớm thay vì chỉ nhìn doanh thu
Doanh thu là chỉ báo quan trọng nhưng thường xuất hiện sau khi hàng loạt quyết định đã được thực hiện. Một hệ thống kiểm soát rủi ro tốt cần theo dõi các biến thay đổi trước khi vấn đề thể hiện đầy đủ trên báo cáo kết quả kinh doanh.
Với rủi ro tài chính, cần quan sát tốc độ tiêu hao tiền mặt, vốn lưu động, khoản phải thu, hàng tồn kho và mức chênh lệch giữa dòng tiền thực tế với kế hoạch. Với kinh tế đơn vị, cần theo dõi biên đóng góp, chi phí phục vụ mỗi khách hàng và thời gian hoàn vốn cho chi phí thu hút khách hàng nếu mô hình có CAC đáng kể.
Ở phía vận hành, tín hiệu sớm có thể là thời gian xử lý đơn hàng tăng, tỷ lệ lỗi tăng, thời gian phản hồi khách hàng kéo dài, công suất liên tục quá tải hoặc chi phí làm thêm giờ tăng nhanh. Những biến này có thể xuất hiện trước khi khách hàng rời bỏ hoặc lợi nhuận giảm rõ rệt.
Rủi ro tập trung cũng cần được nhìn riêng. Nếu doanh thu mới phụ thuộc quá lớn vào một khách hàng, một kênh bán, một nhà cung cấp hoặc một quản lý chủ chốt, quy mô đã tăng nhưng khả năng chống chịu chưa chắc tăng theo.
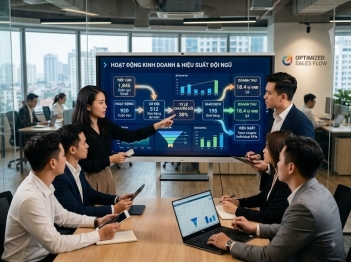
Một dashboard kiểm soát mở rộng vì thế không cần có hàng chục KPI. Nó cần một số chỉ báo có quan hệ trực tiếp với giả định quan trọng nhất của kế hoạch. Với mỗi chỉ báo phải biết mức bình thường là gì, ngưỡng cảnh báo ở đâu và ai phải hành động khi ngưỡng bị vượt.
Gắn ngưỡng cảnh báo với hành động bắt buộc
Một dashboard chỉ tạo ra khả năng quan sát. Nó chưa tạo ra khả năng kiểm soát nếu doanh nghiệp không xác định trước phải làm gì khi chỉ số xấu đi.
Đây là nơi các ngưỡng cảnh báo và trigger trở nên quan trọng. Có thể thiết kế ba vùng: vùng bình thường tiếp tục thực hiện kế hoạch, vùng cảnh báo yêu cầu điều tra và giảm tốc, vùng giới hạn buộc phải dừng giải ngân hoặc đưa quyết định trở lại cấp phê duyệt.
Ví dụ, doanh nghiệp có thể quy định một pilot phải được xem xét lại nếu chi phí vượt ngân sách 10%, biên đóng góp thấp hơn mức sàn trong hai chu kỳ báo cáo liên tiếp hoặc lượng tiền dự kiến sau đợt giải ngân tiếp theo làm cash runway giảm dưới mức nội bộ đã được phê duyệt. Ngưỡng cụ thể phải được thiết kế theo mô hình kinh doanh và sức chịu đựng rủi ro; điều quan trọng là chúng được xác lập trước khi người ra quyết định bị ảnh hưởng bởi tâm lý muốn tiếp tục dự án.
Cơ chế này hạn chế một vấn đề phổ biến của quá trình mở rộng: escalation of commitment, tức tiếp tục bỏ thêm nguồn lực vì đã đầu tư quá nhiều trước đó. Khi quy tắc dừng chỉ được thảo luận sau khi dự án gặp khó khăn, tổ chức rất dễ thay đổi tiêu chuẩn để bảo vệ quyết định cũ.
Tuy nhiên, trigger cũng không nên quá máy móc. Một chỉ số vượt ngưỡng do yếu tố tạm thời có thể cần điều tra thay vì đóng dự án ngay. Vì vậy, hệ thống tốt phải phân biệt giữa cảnh báo cần xem xét và giới hạn không được vượt nếu chưa có phê duyệt mới.
Phân quyền để mỗi rủi ro có người chịu trách nhiệm
Rủi ro thường bị bỏ sót không phải vì doanh nghiệp không nhìn thấy nó, mà vì không ai có trách nhiệm rõ ràng phải theo dõi và xử lý nó.
Mỗi rủi ro trọng yếu cần có một owner. Người này không nhất thiết phải tự giải quyết mọi vấn đề, nhưng phải chịu trách nhiệm về việc cập nhật chỉ báo, phát hiện khi mức phơi nhiễm thay đổi và kích hoạt quy trình phản ứng.
Quyền quyết định cũng cần được phân biệt. Đội mở rộng có thể được quyền xử lý sai lệch nhỏ trong phạm vi ngân sách. Sai lệch lớn hơn có thể phải quay lại CFO, CEO hoặc hội đồng đầu tư tùy cấu trúc quản trị. Những quyết định làm tăng đáng kể vốn cam kết hoặc thay đổi giới hạn rủi ro không nên được chính nhóm đang chịu áp lực đạt mục tiêu tự phê duyệt.
Cách phân quyền này tạo một cơ chế kiểm tra độc lập mà không nhất thiết làm tổ chức trở nên quan liêu. Tinh thần quan trọng của quản trị rủi ro là người theo đuổi cơ hội và người chấp thuận mức rủi ro không phải lúc nào cũng nên là cùng một điểm kiểm soát.
Một hồ sơ kiểm soát đơn giản cho mỗi rủi ro chỉ cần liên kết được sáu yếu tố: giả định quan trọng, sự kiện rủi ro, chỉ số theo dõi, giới hạn, người chịu trách nhiệm và hành động khi vượt giới hạn. Khi sáu yếu tố này được kết nối, quản trị rủi ro chuyển từ tài liệu mô tả sang hệ thống quyết định.
Kiểm soát rủi ro mà không làm chậm tăng trưởng
Kiểm soát rủi ro quá yếu khiến doanh nghiệp mở rộng nhanh hơn khả năng kiểm soát. Nhưng kiểm soát quá cứng cũng có chi phí: mọi quyết định đều phải xin phép, cơ hội bị bỏ lỡ và đội ngũ dành quá nhiều thời gian cho quy trình thay vì thị trường.
Mục tiêu vì vậy không phải tăng số lượng kiểm soát mà là đặt kiểm soát tại những điểm có khả năng tạo tổn thất lớn hoặc khó đảo ngược nhất.
Rủi ro nhỏ, dễ phục hồi và có chi phí thử nghiệm thấp có thể được trao quyền rộng hơn. Ngược lại, quyết định sử dụng lượng vốn lớn, tạo cam kết dài hạn, ảnh hưởng đến thanh khoản hoặc làm thay đổi đáng kể năng lực vận hành nên có giới hạn và cổng phê duyệt chặt hơn.
Điều này tạo ra một nguyên tắc quan trọng: mức kiểm soát nên tăng theo mức độ không thể đảo ngược và quy mô tổn thất tiềm năng, không đơn giản theo quy mô doanh thu của dự án.
Khi áp dụng đúng, kiểm soát rủi ro không đối lập với mở rộng. Nó cho phép doanh nghiệp thử nhanh ở quy mô nhỏ, nhận dữ liệu sớm và tăng cam kết khi bằng chứng tốt lên. Tốc độ vẫn được duy trì, nhưng lượng vốn và năng lực vận hành đặt vào một giả định chưa được chứng minh được giới hạn.
Kiểm soát rủi ro mở rộng kinh doanh hiệu quả là xây dựng một hệ thống trong đó mỗi quyết định tăng quy mô đều đi kèm giả định cần kiểm chứng, giới hạn chịu đựng, chỉ số theo dõi và hành động đã xác định trước. Đánh giá rủi ro giúp biết điều gì có thể sai; giới hạn rủi ro xác định doanh nghiệp được phép mất bao nhiêu; triển khai theo giai đoạn giảm lượng nguồn lực phải cam kết khi còn bất định; còn hệ thống theo dõi và trigger giúp phát hiện sớm thời điểm cần giảm tốc, điều chỉnh hoặc dừng lại.
Doanh nghiệp vì thế không cần chờ đến khi kế hoạch mở rộng tạo ra thua lỗ rõ ràng mới phản ứng. Khi các giới hạn được đặt trước và dữ liệu được theo dõi đúng, quyết định có thể được điều chỉnh trong lúc tổn thất vẫn còn nằm trong khả năng hấp thụ của doanh nghiệp. Đó là điểm khác biệt giữa mở rộng có kiểm soát và chỉ đơn thuần tăng quy mô.

GỬI Ý KIẾN BÌNH LUẬN