Minh bạch trong kinh doanh là gì và thể hiện thế nào?
Mục lục
- Minh bạch trong kinh doanh bắt đầu từ chất lượng thông tin
- Minh bạch được thể hiện ở cả tài chính, quản trị và hoạt động
- Vì sao minh bạch tạo ra niềm tin?
- Minh bạch giúp giảm rủi ro bằng cơ chế nào?
- Minh bạch không đồng nghĩa với công khai mọi thứ
- Doanh nghiệp có thể xây dựng minh bạch như một hệ thống quản trị
Minh bạch trong kinh doanh không đơn thuần là công khai nhiều thông tin, mà là cung cấp thông tin trọng yếu một cách chính xác, kịp thời và có thể kiểm chứng để các bên liên quan hiểu đúng doanh nghiệp và ra quyết định tốt hơn.
Minh bạch trong kinh doanh có thể hiểu là nguyên tắc doanh nghiệp cung cấp, giải thích và quản trị những thông tin có ý nghĩa đối với người ra quyết định theo cách đầy đủ ở mức cần thiết, chính xác, nhất quán, kịp thời và có thể kiểm chứng. Trọng tâm vì thế không nằm ở việc doanh nghiệp công khai càng nhiều dữ liệu càng tốt, mà ở việc những thông tin trọng yếu không bị che giấu, bóp méo hoặc trình bày theo cách khiến người tiếp nhận hiểu sai.
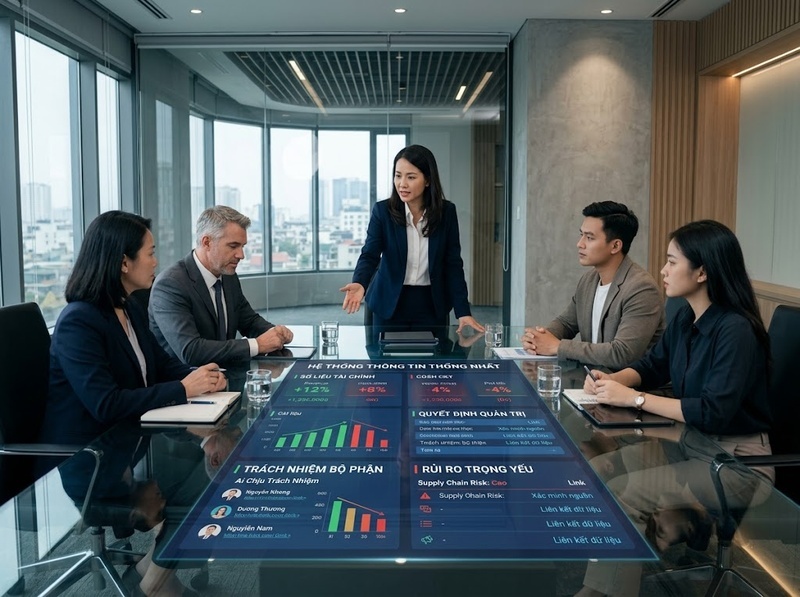
Cách hiểu này tương đồng với chuẩn quản trị doanh nghiệp quốc tế. G20/OECD Principles of Corporate Governance nhấn mạnh việc công bố chính xác, kịp thời những vấn đề trọng yếu của doanh nghiệp; IFC cũng xem disclosure and transparency là khả năng cung cấp thông tin tài chính và phi tài chính phù hợp, trung thực và đúng thời điểm cho cổ đông cùng các bên liên quan.
Điểm quan trọng là minh bạch rộng hơn hành động công bố thông tin. Một báo cáo có thể được công khai nhưng vẫn thiếu minh bạch nếu số liệu không đủ căn cứ, chỉ chọn phần có lợi, khó so sánh hoặc không giải thích những thay đổi quan trọng. Ngược lại, doanh nghiệp minh bạch phải tạo được một môi trường trong đó người có quyền lợi liên quan có thể hiểu điều gì đang diễn ra, ai chịu trách nhiệm và cơ sở nào dẫn đến một quyết định.
Minh bạch trong kinh doanh bắt đầu từ chất lượng thông tin
Yếu tố đầu tiên của minh bạch không phải số lượng thông tin mà là chất lượng của thông tin được cung cấp. Một thông tin có giá trị khi nó đủ liên quan để ảnh hưởng đến nhận định hoặc quyết định của người tiếp nhận, đồng thời phản ánh trung thực tình trạng thực tế của doanh nghiệp.
OECD đặt trọng tâm vào thông tin “material” — tức thông tin trọng yếu đối với việc đánh giá doanh nghiệp — và yêu cầu việc công bố phải kịp thời, chính xác. Đối với thông tin liên quan đến phát triển bền vững, nguyên tắc này còn nhấn mạnh tính nhất quán, khả năng so sánh và độ tin cậy.
Điều đó có nghĩa một doanh nghiệp không trở nên minh bạch chỉ vì có website, báo cáo thường niên hay nhiều tài liệu công khai. Nếu một công ty công bố doanh thu tăng nhưng không giải thích thay đổi lớn trong chi phí, nợ, dòng tiền hoặc rủi ro ảnh hưởng đến hoạt động, người đọc vẫn có thể hình thành một bức tranh thiếu cân đối.
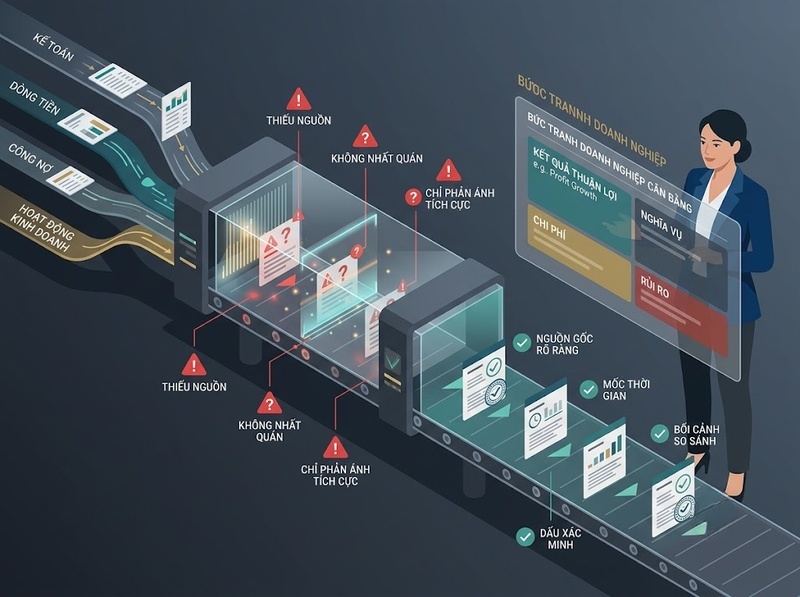
Ở cấp độ thực tiễn, thông tin minh bạch thường có bốn đặc điểm: phản ánh đúng thực tế, xuất hiện vào thời điểm còn hữu ích cho quyết định, có đủ ngữ cảnh để người đọc hiểu và có dấu vết hoặc căn cứ để kiểm chứng. Chính bốn đặc điểm này phân biệt minh bạch thực chất với việc “công khai cho có”.
Minh bạch được thể hiện ở cả tài chính, quản trị và hoạt động
Minh bạch trong kinh doanh không chỉ thuộc phạm vi kế toán. Nó xuất hiện ở nhiều điểm mà quyết định của doanh nghiệp có thể ảnh hưởng đến cổ đông, khách hàng, nhân viên, đối tác, nhà đầu tư hoặc cộng đồng.
Trong tài chính, minh bạch thể hiện qua việc ghi nhận và trình bày doanh thu, chi phí, tài sản, nghĩa vụ nợ và các biến động đáng kể theo cách nhất quán, không cố tình tạo ra hình ảnh sai lệch về sức khỏe tài chính.
Trong quản trị, doanh nghiệp cần làm rõ cơ cấu trách nhiệm, quyền ra quyết định, các mối quan hệ có khả năng tạo xung đột lợi ích và cách những quyết định quan trọng được giám sát. G20/OECD Principles coi disclosure and transparency cùng trách nhiệm của hội đồng quản trị là những thành phần cốt lõi của quản trị doanh nghiệp tốt.
Trong giao dịch với khách hàng và đối tác, tính minh bạch thể hiện ở việc điều kiện thương mại, giá, cam kết, giới hạn của sản phẩm hoặc dịch vụ và trách nhiệm giữa các bên được diễn đạt rõ ràng. Việc đưa một điều khoản quan trọng vào tài liệu nhưng trình bày theo cách khiến bên kia gần như không thể nhận biết chưa phải là minh bạch thực chất.
Với những tác động về môi trường, xã hội hoặc con người, nguyên tắc tương tự vẫn áp dụng. GRI Standards yêu cầu tổ chức xác định những chủ đề phản ánh các tác động đáng kể của mình và cung cấp thông tin về cách các chủ đề trọng yếu đó được quản lý.
Như vậy, biểu hiện chung của minh bạch là thông tin quan trọng đi cùng trách nhiệm giải trình: vấn đề gì đã xảy ra, ảnh hưởng ra sao, ai chịu trách nhiệm và doanh nghiệp xử lý như thế nào.
Vì sao minh bạch tạo ra niềm tin?
Niềm tin trong kinh doanh phụ thuộc rất lớn vào khả năng dự đoán hành vi của bên còn lại. Một nhà đầu tư, nhân viên hay đối tác khó có thể tin tưởng doanh nghiệp nếu họ thường xuyên phải tự đoán xem thông tin nào đang bị bỏ sót hoặc liệu doanh nghiệp có thay đổi cách giải thích khi kết quả trở nên bất lợi hay không.
Minh bạch làm giảm khoảng trống này bằng cách thu hẹp bất cân xứng thông tin. Khi những dữ liệu trọng yếu, cơ sở của quyết định và trách nhiệm của từng bên trở nên rõ ràng hơn, người liên quan có thêm khả năng tự đánh giá thay vì chỉ dựa vào lời khẳng định của doanh nghiệp.
OECD nhận định rằng một cấu trúc quản trị thúc đẩy tính minh bạch và trách nhiệm giải trình của hội đồng quản trị, lãnh đạo đối với cổ đông giúp xây dựng niềm tin trên thị trường và hỗ trợ khả năng tiếp cận tài chính của doanh nghiệp.
Cơ chế này cũng giải thích vì sao sự nhất quán quan trọng không kém việc công bố. Một doanh nghiệp chỉ chủ động truyền thông khi kết quả thuận lợi nhưng trì hoãn hoặc né tránh khi xuất hiện vấn đề sẽ làm giảm độ tin cậy của chính những thông tin tích cực mà mình công bố sau đó.
Minh bạch vì thế tạo niềm tin không phải bằng cách khiến doanh nghiệp trông hoàn hảo, mà bằng cách khiến các bên liên quan có cơ sở tin rằng họ đang được nhìn thấy một bức tranh đủ trung thực để ra quyết định.
Minh bạch giúp giảm rủi ro bằng cơ chế nào?
Tính minh bạch không xóa bỏ rủi ro kinh doanh. Thị trường vẫn có thể biến động, dự án vẫn có thể thất bại và quyết định quản trị vẫn có thể sai. Giá trị của minh bạch nằm ở việc giúp doanh nghiệp và các bên liên quan nhận diện, đánh giá và phản ứng với rủi ro sớm hơn.
Cơ chế đầu tiên là tăng khả năng phát hiện vấn đề. Khi số liệu, trách nhiệm và quá trình ra quyết định có dấu vết rõ ràng, những chênh lệch bất thường hoặc dấu hiệu sai lệch khó bị che khuất lâu hơn.
Cơ chế thứ hai là giảm rủi ro do quyết định dựa trên thông tin thiếu hoặc sai. OECD nhấn mạnh rằng thông tin trọng yếu cần đáng tin cậy, nhất quán và có khả năng so sánh để hỗ trợ các quyết định tài chính, đầu tư và biểu quyết.
Cơ chế thứ ba là tăng trách nhiệm giải trình. Nếu quyền hạn và căn cứ quyết định được xác định rõ, cá nhân hoặc bộ phận ra quyết định khó chuyển trách nhiệm cho một chủ thể không xác định. Điều này tạo động lực cho việc kiểm tra giả định, quản lý xung đột lợi ích và lưu giữ bằng chứng trước khi hành động.
Cuối cùng, minh bạch hạn chế những “bất ngờ thông tin”. Một vấn đề vận hành có thể vẫn gây thiệt hại, nhưng nếu nó được nhận biết, báo cáo và xử lý sớm, doanh nghiệp thường có nhiều lựa chọn phản ứng hơn so với tình huống vấn đề bị che giấu cho đến khi trở thành khủng hoảng.
Vì vậy, nói minh bạch “giảm rủi ro” cần được hiểu đúng: nó chủ yếu cải thiện chất lượng nhận diện và quản trị rủi ro, chứ không bảo đảm doanh nghiệp tránh được mọi tổn thất.
Minh bạch không đồng nghĩa với công khai mọi thứ
Một cách hiểu phổ biến nhưng không chính xác là doanh nghiệp càng minh bạch thì càng phải công bố tất cả thông tin mình có. Trên thực tế, minh bạch phải đi cùng tính trọng yếu, quyền tiếp cận hợp lý và các giới hạn chính đáng.
Doanh nghiệp vẫn cần bảo vệ bí mật thương mại, dữ liệu cá nhân, thông tin có nghĩa vụ bảo mật và những dữ liệu mà việc phổ biến tùy tiện có thể gây hại cho khách hàng hoặc các bên liên quan. Việc giữ lại những thông tin như vậy không tự động đồng nghĩa với thiếu minh bạch.
Điểm cần xem xét là doanh nghiệp có che giấu thông tin mà người liên quan cần biết để đánh giá đúng một vấn đề hay không. Ví dụ, không nhất thiết phải công bố toàn bộ công thức sản phẩm, nhưng doanh nghiệp không nên che giấu một giới hạn quan trọng của sản phẩm nếu giới hạn đó ảnh hưởng trực tiếp đến cách khách hàng sử dụng hoặc đánh giá rủi ro.
Khái niệm “material topics” của GRI cũng cho thấy việc báo cáo có trọng tâm: doanh nghiệp cần xác định những chủ đề đại diện cho các tác động đáng kể nhất của tổ chức thay vì biến báo cáo thành một kho dữ liệu không phân biệt mức độ quan trọng.
Ranh giới đúng vì thế không phải “công khai hay không công khai”, mà là giữa bảo mật có căn cứ và che giấu làm sai lệch khả năng đánh giá của người có quyền lợi liên quan.
Doanh nghiệp có thể xây dựng minh bạch như một hệ thống quản trị
Minh bạch bền vững khó hình thành nếu chỉ phụ thuộc vào thiện chí của một cá nhân. Nó cần trở thành một phần của hệ thống quản trị: doanh nghiệp xác định thông tin nào là trọng yếu, ai chịu trách nhiệm về dữ liệu, ai được quyền phê duyệt, khi nào phải báo cáo và người nhận có thể kiểm chứng thông tin bằng cách nào.
IFC đưa “Disclosure and Transparency” thành một thành phần trong phương pháp đánh giá quản trị doanh nghiệp, trong đó thông tin tài chính và phi tài chính phải phản ánh phù hợp, trung thực và kịp thời những sự kiện trọng yếu đối với cổ đông cùng các bên liên quan.
Trong thực tế, doanh nghiệp có thể kiểm tra mức độ minh bạch của mình bằng một chuỗi câu hỏi đơn giản:
· Thông tin này có quan trọng đối với quyết định của người nhận không
· Dữ liệu có phản ánh đầy đủ cả điểm thuận lợi lẫn bất lợi không
· Thông tin có được cung cấp khi người nhận vẫn còn khả năng hành động không
· Người đọc có hiểu cơ sở và bối cảnh của số liệu không
· Có thể truy ngược nguồn dữ liệu hoặc người chịu trách nhiệm không
· Nếu thông tin không được công khai, doanh nghiệp có lý do bảo mật hợp lý không
Đây cũng là lý do minh bạch không nên bị giới hạn trong phòng truyền thông hoặc bộ phận quan hệ nhà đầu tư. Nếu hệ thống bên trong ghi nhận dữ liệu không nhất quán, trách nhiệm không rõ hoặc thông tin xấu bị ngăn không cho đi lên cấp có thẩm quyền, một báo cáo bên ngoài đẹp đến đâu cũng khó tạo ra minh bạch thực chất.
Một hệ thống tốt tạo thành chuỗi ghi nhận đúng → kiểm tra → giải trình → công bố đúng đối tượng → cập nhật khi có thay đổi trọng yếu. Khi chuỗi này vận hành ổn định, minh bạch trở thành năng lực quản trị thay vì một hoạt động truyền thông theo từng thời điểm.
Minh bạch trong kinh doanh, xét đến cùng, là khả năng để những người có quyền lợi liên quan nhìn thấy đủ thông tin trọng yếu nhằm hiểu đúng tình trạng, quyết định và trách nhiệm của doanh nghiệp. Nó được thể hiện qua chất lượng dữ liệu, tính kịp thời, khả năng kiểm chứng, sự rõ ràng về trách nhiệm và cách doanh nghiệp xử lý cả thông tin thuận lợi lẫn bất lợi.
Khi được xây dựng như một hệ thống quản trị, minh bạch giúp giảm bất cân xứng thông tin, tăng trách nhiệm giải trình và tạo điều kiện để rủi ro được nhận diện sớm hơn. Đó là cơ sở khiến minh bạch có thể củng cố niềm tin mà không cần doanh nghiệp phải công khai mọi bí mật của mình.

GỬI Ý KIẾN BÌNH LUẬN