Mô hình 5 áp lực cạnh tranh Porter gồm những gì?
Mục lục
Mô hình 5 áp lực cạnh tranh Porter giúp nhận diện năm nguồn sức ép quyết định cường độ cạnh tranh, khả năng giữ lợi nhuận và mức hấp dẫn của một ngành.
Mô hình 5 áp lực cạnh tranh Porter là khung phân tích cấu trúc ngành do Michael E. Porter phát triển nhằm lý giải vì sao một ngành tạo ra nhiều hay ít dư địa lợi nhuận cho các doanh nghiệp hoạt động trong đó. Điểm quan trọng của mô hình là cạnh tranh không chỉ đến từ những công ty đang bán sản phẩm tương tự, mà còn đến từ các doanh nghiệp có thể gia nhập, nhà cung cấp, khách hàng và những giải pháp thay thế.
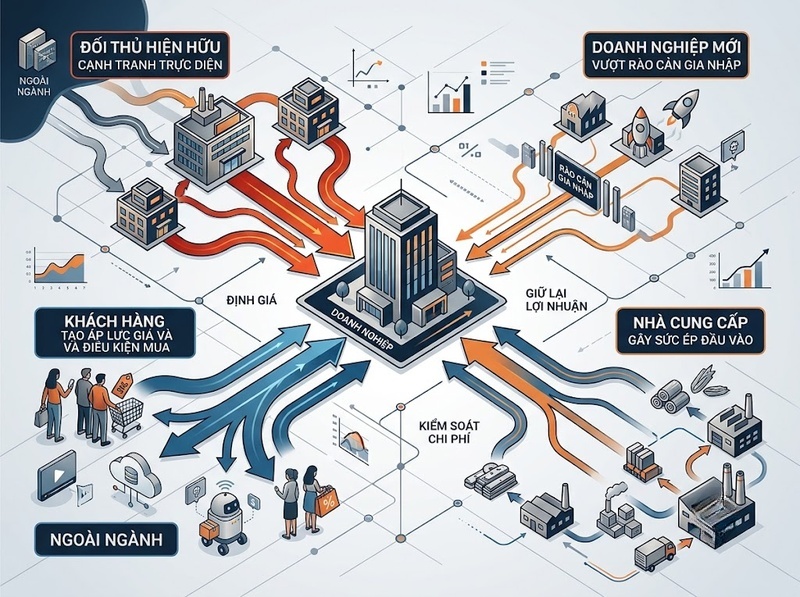
Năm áp lực gồm cạnh tranh giữa các đối thủ hiện hữu, nguy cơ từ đối thủ mới gia nhập, quyền lực thương lượng của nhà cung cấp, quyền lực thương lượng của khách hàng và nguy cơ từ sản phẩm hoặc dịch vụ thay thế. Khi một hoặc nhiều áp lực trở nên mạnh, doanh nghiệp thường khó tăng giá, phải chịu chi phí cao hơn hoặc phải đầu tư nhiều hơn để duy trì vị thế. Vì vậy, mô hình không đơn thuần đếm số lượng đối thủ mà tập trung tìm cơ chế khiến giá trị kinh tế trong ngành được tạo ra, phân chia hoặc dịch chuyển giữa các bên.
Cũng không nên hiểu năm áp lực như năm chỉ số có thể cộng lại thành một điểm số cố định. Sức mạnh của từng áp lực phụ thuộc vào cấu trúc cụ thể của ngành, phân khúc, khu vực địa lý và thời điểm phân tích. Giá trị thực tế của mô hình nằm ở việc xác định áp lực nào đang chi phối ngành, vì sao nó mạnh và nó ảnh hưởng đến khả năng sinh lợi như thế nào.
Cạnh tranh giữa các đối thủ hiện hữu
Áp lực đầu tiên xuất phát từ những doanh nghiệp đã hoạt động trong cùng ngành và đang tranh giành khách hàng, doanh thu hoặc thị phần. Đây là phần dễ nhận thấy nhất của cạnh tranh, nhưng mức độ gay gắt không chỉ phụ thuộc vào số lượng doanh nghiệp.
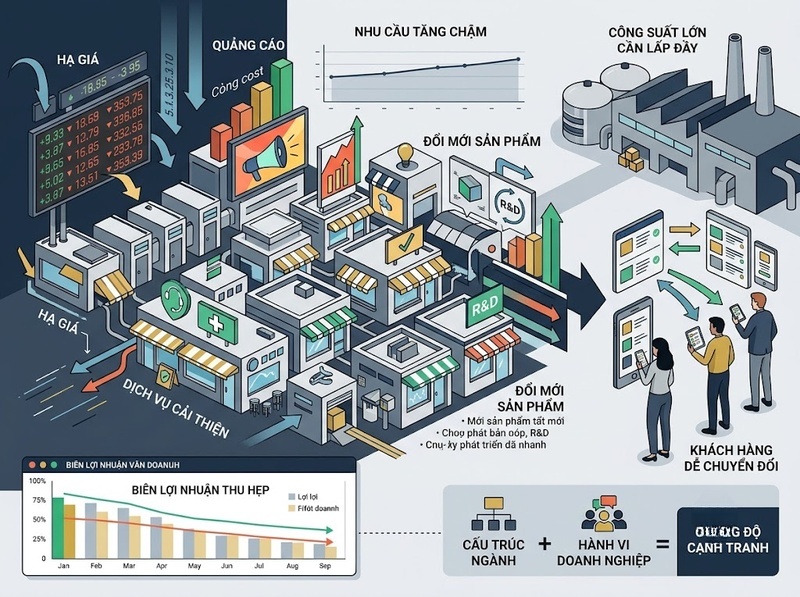
Cạnh tranh có xu hướng tăng khi nhiều đối thủ có quy mô và năng lực tương đối gần nhau, thị trường tăng trưởng chậm, sản phẩm khó tạo khác biệt, khách hàng dễ chuyển đổi hoặc doanh nghiệp phải duy trì công suất lớn dù nhu cầu biến động. Chi phí cố định cao cũng có thể thúc đẩy doanh nghiệp giảm giá để tận dụng công suất, khiến cuộc cạnh tranh về giá trở nên quyết liệt hơn.
Cơ chế gây sức ép khá trực tiếp. Khi nhiều doanh nghiệp cùng cố giành một nhóm khách hàng, họ có thể phải giảm giá, tăng chiết khấu, đầu tư nhiều hơn cho quảng bá, nâng dịch vụ hoặc đẩy nhanh cải tiến sản phẩm. Giá trị tạo ra vì thế có thể được chuyển nhiều hơn sang phía khách hàng hoặc bị tiêu hao bởi chi phí cạnh tranh.
Tuy nhiên, nhiều đối thủ không đồng nghĩa với cạnh tranh luôn mạnh. Một ngành có nhiều doanh nghiệp nhưng mỗi bên phục vụ phân khúc khác nhau, sản phẩm khác biệt rõ hoặc nhu cầu tăng nhanh vẫn có thể tạo ra không gian kinh doanh tương đối thuận lợi. Ngược lại, chỉ vài đối thủ lớn vẫn có thể cạnh tranh rất mạnh nếu các bên liên tục phản ứng về giá và công suất.
Khi phân tích áp lực này, cần nhìn vào hành vi và cấu trúc tạo ra cạnh tranh thay vì chỉ lập danh sách doanh nghiệp. Câu hỏi quan trọng là: các đối thủ đang cạnh tranh chủ yếu bằng giá, khác biệt hóa, chất lượng, tốc độ, kênh phân phối hay một yếu tố khác; và hình thức cạnh tranh đó đang ảnh hưởng đến biên lợi nhuận của toàn ngành ra sao.
Nguy cơ từ đối thủ mới gia nhập
Một ngành không chỉ chịu áp lực từ những doanh nghiệp đang tồn tại. Khả năng các doanh nghiệp mới bước vào thị trường cũng có thể làm thay đổi hành vi của những công ty hiện hữu.
Nguy cơ gia nhập cao khi rào cản để tham gia ngành tương đối thấp. Rào cản có thể đến từ nhu cầu vốn, quy mô kinh tế, khả năng tiếp cận kênh phân phối, thương hiệu, công nghệ, kinh nghiệm, mạng lưới khách hàng, chi phí chuyển đổi hoặc những yêu cầu pháp lý đặc thù. Các doanh nghiệp hiện hữu cũng có thể tạo thêm rào cản nếu người mới dự kiến sẽ phải đối mặt với phản ứng cạnh tranh mạnh sau khi gia nhập.
Cơ chế của áp lực này không yêu cầu đối thủ mới phải thực sự xuất hiện. Chỉ cần khả năng gia nhập đủ đáng tin cậy, các doanh nghiệp hiện hữu đã có thể phải thận trọng hơn khi tăng giá hoặc giảm mức đầu tư cho sản phẩm và dịch vụ. Nếu lợi nhuận của ngành tăng mạnh trong khi rào cản gia nhập thấp, cơ hội đó có thể thu hút thêm năng lực cạnh tranh mới.
Vì vậy, nguy cơ gia nhập khác với mức độ cạnh tranh giữa các đối thủ hiện tại. Một ngành đang có ít doanh nghiệp vẫn có thể chịu sức ép lớn nếu người mới dễ dàng tham gia. Ngược lại, lợi nhuận hấp dẫn chưa chắc dẫn đến làn sóng gia nhập nếu việc xây dựng quy mô, thương hiệu, hệ thống phân phối hoặc nền tảng công nghệ đòi hỏi nguồn lực lớn.
Khi đánh giá lực này, cần xem người mới phải vượt qua điều gì trước khi có thể cạnh tranh hiệu quả, chứ không chỉ xem thủ tục thành lập doanh nghiệp có đơn giản hay không.
Quyền lực thương lượng của nhà cung cấp
Nhà cung cấp tạo sức ép khi họ có khả năng giữ lại phần lớn hơn của giá trị kinh tế thông qua giá đầu vào, chất lượng, điều kiện thanh toán, sản lượng cung ứng hoặc các điều khoản giao dịch khác.
Quyền lực của nhà cung cấp thường tăng khi số nguồn cung phù hợp ít, đầu vào mang tính khác biệt, doanh nghiệp mua phải chịu chi phí cao khi chuyển sang nguồn khác hoặc gần như không có sản phẩm thay thế tương đương. Nhà cung cấp cũng có vị thế tốt hơn nếu khách hàng trong ngành chỉ chiếm một phần nhỏ doanh thu của họ, khiến họ ít phụ thuộc vào một người mua cụ thể.
Cơ chế ảnh hưởng nằm ở cấu trúc chi phí. Khi nhà cung cấp có thể tăng giá mà doanh nghiệp trong ngành khó chuyển đổi nguồn cung hoặc khó chuyển phần chi phí tăng thêm sang khách hàng cuối, phần lợi nhuận của doanh nghiệp sẽ bị thu hẹp. Sức ép cũng có thể xuất hiện dưới dạng yêu cầu đặt hàng tối thiểu, thời gian giao hàng, tiêu chuẩn hợp tác hoặc khả năng tiếp cận nguồn lực khan hiếm.
Dù vậy, không nên kết luận nhà cung cấp mạnh chỉ vì thị trường có ít nhà cung cấp. Nếu người mua có quy mô rất lớn, có khả năng chuẩn hóa đầu vào, phát triển nguồn thay thế hoặc tự đảm nhiệm một phần hoạt động trước đây phải mua ngoài, cán cân thương lượng có thể thay đổi đáng kể.
Do đó, phân tích cần tập trung vào mức độ phụ thuộc lẫn nhau. Bên nào có ít lựa chọn thay thế hơn, chịu chi phí chuyển đổi lớn hơn hoặc cần giao dịch hơn thường có vị thế thương lượng yếu hơn.
Quyền lực thương lượng của khách hàng
Khách hàng tạo áp lực theo chiều ngược lại với nhà cung cấp. Khi có quyền lực cao, họ có thể yêu cầu giá thấp hơn, chất lượng cao hơn, dịch vụ tốt hơn hoặc những điều kiện giao dịch có lợi hơn.
Quyền lực của khách hàng thường mạnh khi lượng mua tập trung vào một số người mua lớn, sản phẩm giữa các nhà cung cấp ít khác biệt, việc chuyển sang đối thủ khác dễ dàng hoặc khách hàng có nhiều thông tin để so sánh. Áp lực cũng tăng nếu sản phẩm mua vào chiếm tỷ trọng đáng kể trong chi phí của khách hàng, khiến họ có động lực thương lượng rất mạnh về giá.
Cơ chế tác động không chỉ là ép giảm giá. Khách hàng có thể yêu cầu thời hạn thanh toán dài hơn, nhiều dịch vụ hậu mãi hơn, tiêu chuẩn chất lượng cao hơn hoặc tùy chỉnh sản phẩm mà không chấp nhận mức giá tương ứng. Khi nhiều nhà cung cấp phải cạnh tranh để đáp ứng các yêu cầu này, một phần giá trị kinh tế sẽ dịch chuyển về phía người mua.
Cần phân biệt quyền lực thương lượng với mức độ hài lòng của khách hàng. Khách hàng có thể hài lòng nhưng vẫn sở hữu quyền lực lớn nếu họ dễ dàng chuyển sang nhà cung cấp khác. Ngược lại, một khách hàng không hài lòng chưa chắc có khả năng gây sức ép nếu lựa chọn thay thế hạn chế hoặc chi phí chuyển đổi quá cao.
Trong thực tế, doanh nghiệp nên xác định chính xác ai là người mua có quyền lực. Đó có thể là người tiêu dùng cuối cùng, nhà phân phối, đại lý hoặc khách hàng doanh nghiệp. Mỗi nhóm có cấu trúc lựa chọn và khả năng thương lượng khác nhau.
Nguy cơ từ sản phẩm hoặc dịch vụ thay thế
Sản phẩm thay thế là một trong những lực thường bị nhầm với đối thủ cạnh tranh trực tiếp. Một sản phẩm thay thế không nhất thiết thuộc cùng ngành hoặc có hình thức giống sản phẩm hiện tại. Điểm quyết định là nó giải quyết cùng một nhu cầu hoặc thực hiện cùng chức năng theo một cách khác.
Nguy cơ thay thế tăng khi giải pháp khác mang lại tỷ lệ giá trị trên chi phí hấp dẫn hơn và khách hàng không phải chịu chi phí lớn để thay đổi hành vi. Sự thay thế cũng có thể đến từ công nghệ mới, mô hình cung ứng mới hoặc một cách hoàn toàn khác để khách hàng đạt được kết quả mong muốn.
Cơ chế gây áp lực của sản phẩm thay thế nằm ở việc tạo ra giới hạn cho mức giá mà ngành có thể duy trì. Nếu giá của sản phẩm hiện tại tăng quá cao so với lợi ích cung cấp, khách hàng có thêm động lực chuyển sang phương án khác. Vì thế, một doanh nghiệp có thể chiếm vị thế rất mạnh so với các đối thủ trực tiếp nhưng vẫn bị giới hạn lợi nhuận bởi những giải pháp nằm ngoài ngành.
Ví dụ về logic thay thế có thể thấy khi một cuộc họp trực tuyến đáp ứng một phần nhu cầu vốn trước đây đòi hỏi phải di chuyển. Hai dịch vụ không thuộc cùng một loại sản phẩm, nhưng trong một số tình huống chúng cạnh tranh để hoàn thành cùng mục tiêu của khách hàng.
Ranh giới này rất quan trọng. Đối thủ trực tiếp thường cung cấp sản phẩm tương tự trong cùng không gian cạnh tranh; sản phẩm thay thế thực hiện chức năng tương đương bằng một giải pháp khác. Nếu chỉ quan sát các doanh nghiệp giống mình, tổ chức có thể bỏ sót một trong những nguồn sức ép lớn nhất lên ngành.
Cách đọc tổng hợp năm áp lực để đánh giá sức hấp dẫn ngành
Giá trị của mô hình Porter không nằm ở việc phân tích từng lực hoàn toàn tách biệt mà ở việc xem năm lực kết hợp với nhau tạo nên cấu trúc kinh tế của ngành như thế nào.
Khi cạnh tranh nội bộ gay gắt, rào cản gia nhập thấp, nhà cung cấp và khách hàng đều có quyền lực lớn, đồng thời khách hàng có nhiều giải pháp thay thế hấp dẫn, doanh nghiệp thường có ít không gian để giữ lại giá trị kinh tế. Giá bán bị giới hạn trong khi chi phí đầu vào, chi phí phục vụ khách hàng và chi phí cạnh tranh cùng gây sức ép.
Ngược lại, nếu một số lực yếu hơn, doanh nghiệp có thể có nhiều dư địa hơn để định giá, lựa chọn khách hàng, thương lượng đầu vào hoặc đầu tư dài hạn. Tuy nhiên, không nên chuyển nhận định này thành quy tắc máy móc rằng một ngành có càng nhiều lực “yếu” thì chắc chắn mọi doanh nghiệp trong ngành đều đạt lợi nhuận cao. Mô hình đánh giá cấu trúc ngành, còn kết quả của từng doanh nghiệp vẫn phụ thuộc vào vị thế và cách doanh nghiệp hoạt động trong cấu trúc đó.
Không có một ngưỡng điểm số phổ quát để xác định lực nào là “mạnh” hay “yếu”. Việc đánh giá nên dựa trên các chỉ báo có thể quan sát trong từng ngành như mức tập trung người mua và người bán, chi phí chuyển đổi, yêu cầu vốn, khả năng tiếp cận phân phối, tốc độ tăng trưởng nhu cầu, mức khác biệt sản phẩm hoặc mức độ xuất hiện của giải pháp thay thế.
Một quy trình phân tích thực tế có thể đi theo năm bước:
1. Xác định đúng ranh giới ngành và nhóm khách hàng đang phân tích
2. Đánh giá từng áp lực dựa trên nguyên nhân cấu trúc thay vì cảm nhận
3. Xác định lực nào đang mạnh nhất và cơ chế lực đó lấy đi giá trị
4. Quan sát mối liên hệ giữa các lực thay vì cộng điểm một cách cơ học
5. Theo dõi những thay đổi có thể làm cấu trúc ngành mạnh lên hoặc suy yếu theo thời gian
Ranh giới ngành đặc biệt quan trọng. Nếu phạm vi được xác định quá rộng, các đối thủ, nhà cung cấp và sản phẩm thay thế có thể bị trộn lẫn; nếu xác định quá hẹp, những nguồn cạnh tranh thực tế lại bị bỏ sót. Cùng một doanh nghiệp cũng có thể đối mặt với cấu trúc năm áp lực khác nhau khi hoạt động ở các phân khúc hoặc thị trường khác nhau.
Vì vậy, mô hình nên được sử dụng như một công cụ giải thích tại sao ngành tạo ra mức độ sức ép cạnh tranh nhất định, không phải một bảng chấm điểm đơn giản. Một phân tích tốt phải đi từ nhận diện lực, tìm nguyên nhân cấu trúc, xác định hậu quả kinh tế rồi mới rút ra ý nghĩa đối với doanh nghiệp.
Mô hình 5 áp lực cạnh tranh Porter gồm năm nguồn sức ép: cạnh tranh giữa các đối thủ hiện hữu, nguy cơ đối thủ mới gia nhập, quyền lực của nhà cung cấp, quyền lực của khách hàng và nguy cơ từ sản phẩm hoặc dịch vụ thay thế. Năm lực này giúp mở rộng cách nhìn về cạnh tranh từ phạm vi “đối thủ trực tiếp” sang toàn bộ cấu trúc ngành.
Điểm cốt lõi không phải xác định lực nào tồn tại, bởi cả năm lực đều luôn cần được xem xét, mà là tìm ra lực nào đang thực sự mạnh, nguyên nhân cấu trúc nào tạo ra sức mạnh đó và nó đang ảnh hưởng đến khả năng giữ giá trị của doanh nghiệp ra sao. Khi được phân tích theo logic này, mô hình Porter trở thành công cụ hữu ích để đánh giá mức độ sức ép và sức hấp dẫn kinh tế của một ngành.

GỬI Ý KIẾN BÌNH LUẬN