Chi phí là gì và được phân loại thế nào?
Mục lục
- Chi phí là gì?
- Vì sao phải phân loại chi phí theo nhiều cách?
- Chi phí cố định, biến đổi và hỗn hợp
- Chi phí trực tiếp và chi phí gián tiếp
- Chi phí được phân loại theo chức năng hoạt động như thế nào?
- Chi phí liên quan, chi phí chìm và chi phí cơ hội trong quyết định tài chính
- Vai trò của chi phí trong quyết định tài chính
Chi phí là giá trị nguồn lực được sử dụng hoặc hy sinh để phục vụ một mục tiêu kinh tế. Hiểu đúng bản chất, cách phân loại và mức độ liên quan của từng loại chi phí giúp doanh nghiệp tính giá, lập ngân sách, kiểm soát lợi nhuận và đưa ra quyết định tài chính chính xác hơn.
Chi phí không chỉ là số tiền doanh nghiệp đã trả. Về bản chất kinh tế, chi phí phản ánh nguồn lực được sử dụng hoặc hy sinh để tạo sản phẩm, cung cấp dịch vụ, duy trì hoạt động hoặc thực hiện một mục tiêu cụ thể.
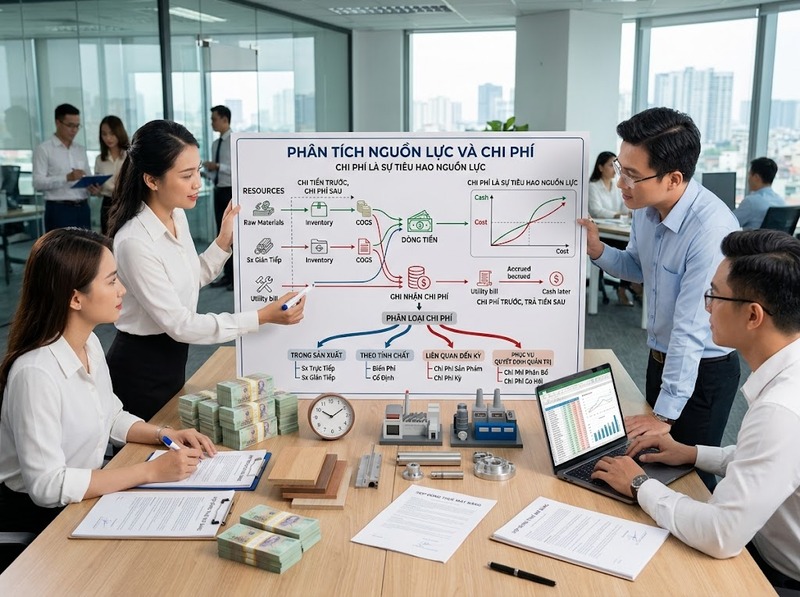
Trong kế toán tài chính, khái niệm này có phạm vi chặt chẽ hơn. Khung Khái niệm về Báo cáo tài chính của IFRS xác định expense là sự giảm tài sản hoặc tăng nợ phải trả làm giảm vốn chủ sở hữu, ngoại trừ các khoản phân phối cho chủ sở hữu. Vì vậy, chi tiền và ghi nhận chi phí không phải lúc nào cũng xảy ra cùng thời điểm. Doanh nghiệp có thể trả tiền trước nhưng chưa ghi nhận toàn bộ vào chi phí, hoặc đã ghi nhận chi phí dù tiền chưa được thanh toán.
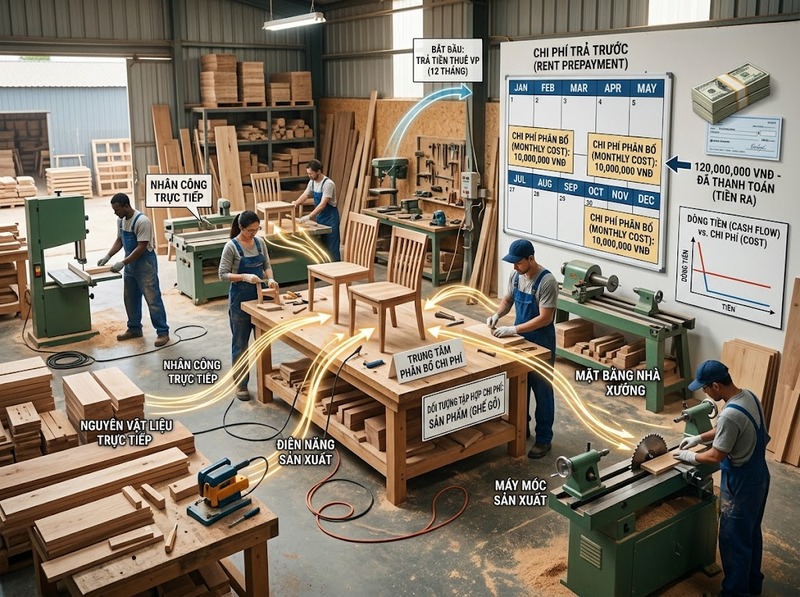
Khi phục vụ quản trị, cùng một khoản chi phí có thể được phân loại theo nhiều cách. Tiền thuê nhà xưởng chẳng hạn có thể đồng thời là chi phí sản xuất, chi phí gián tiếp và chi phí cố định. Mỗi cách phân loại trả lời một câu hỏi quản trị khác nhau, nên không có một hệ thống phân loại duy nhất phù hợp cho mọi quyết định.
Chi phí là gì?
Theo nghĩa rộng, chi phí là giá trị của các nguồn lực mà cá nhân hoặc tổ chức phải sử dụng, tiêu hao hoặc từ bỏ để đạt được một mục tiêu. Nguồn lực đó có thể là tiền, nguyên vật liệu, lao động, thời gian, năng lực máy móc hoặc một lợi ích kinh tế có thể định lượng.
Ví dụ, một doanh nghiệp sản xuất bàn phải sử dụng gỗ, tiền lương công nhân, điện, máy móc và mặt bằng. Các nguồn lực được tiêu dùng trong quá trình sản xuất đều tạo nên chi phí theo những cách khác nhau.
Tuy nhiên, cần phân biệt ba khái niệm dễ bị dùng lẫn:
· Chi tiền là dòng tiền thực tế ra khỏi doanh nghiệp
· Chi phí là giá trị nguồn lực được ghi nhận hoặc xem xét cho một hoạt động, kỳ kế toán hay quyết định
· Giá thành là chi phí được tập hợp cho một đối tượng cụ thể như sản phẩm, dịch vụ hoặc đơn hàng
Chẳng hạn, doanh nghiệp trả trước 120 triệu đồng tiền thuê văn phòng cho 12 tháng. Tại ngày thanh toán, dòng tiền giảm 120 triệu đồng, nhưng về nguyên tắc kế toán, toàn bộ 120 triệu đồng không nhất thiết trở thành chi phí của riêng tháng đó. Phần chi phí được ghi nhận theo thời gian sử dụng của từng kỳ.
Sự khác biệt này rất quan trọng khi đọc báo cáo tài chính. Một doanh nghiệp có thể có chi phí kế toán lớn nhưng dòng tiền ra trong kỳ thấp, hoặc ngược lại.
Vì sao phải phân loại chi phí theo nhiều cách?
Một con số “tổng chi phí” thường không đủ để đưa ra quyết định. Người quản lý cần biết chi phí phát sinh ở đâu, thay đổi theo yếu tố nào, có thể quy trực tiếp cho sản phẩm hay không và liệu khoản chi phí đó có thực sự thay đổi giữa các phương án đang cân nhắc.
Ví dụ, khi lập ngân sách sản xuất, doanh nghiệp cần phân biệt chi phí cố định và biến đổi. Khi tính giá thành sản phẩm, cần tách chi phí trực tiếp với gián tiếp. Khi đánh giá hoạt động, có thể phân loại theo chức năng. Còn khi lựa chọn giữa hai phương án, trọng tâm lại là chi phí liên quan, chi phí chìm và chi phí cơ hội.
Do đó, một khoản chi phí có thể xuất hiện trong nhiều hệ phân loại mà không có sự mâu thuẫn. Một khoản tiền lương của công nhân trực tiếp sản xuất có thể vừa là:
· Chi phí nhân công
· Chi phí sản xuất
· Chi phí trực tiếp
· Chi phí biến đổi nếu tiền lương phụ thuộc vào sản lượng
Giá trị của việc phân loại nằm ở mục đích sử dụng thông tin, chứ không phải ở việc cố định mỗi khoản chi phí vào duy nhất một nhóm.
Chi phí cố định, biến đổi và hỗn hợp
Đây là cách phân loại dựa trên mức độ thay đổi của chi phí khi mức hoạt động thay đổi. Mức hoạt động có thể được đo bằng số sản phẩm, giờ máy, giờ lao động, số đơn hàng hoặc một yếu tố tạo chi phí khác.
Chi phí cố định
Chi phí cố định là khoản có tổng giá trị tương đối ổn định khi mức hoạt động thay đổi trong một phạm vi nhất định. Ví dụ thường gặp là tiền thuê nhà xưởng, bảo hiểm hoặc một số khoản lương quản lý.
Điểm dễ hiểu sai là chi phí cố định chỉ “cố định” trong một phạm vi hoạt động phù hợp. Khi doanh nghiệp vượt công suất hiện tại và phải thuê thêm nhà xưởng hoặc máy móc, tổng chi phí cố định có thể tăng sang một mức mới.
Ngoài ra, chi phí cố định tính trên mỗi đơn vị lại giảm khi sản lượng tăng. OpenStax mô tả đặc điểm này bằng việc tổng chi phí cố định không đổi trong phạm vi hoạt động liên quan, trong khi chi phí cố định bình quân trên mỗi đơn vị thay đổi theo sản lượng.
Chi phí biến đổi
Chi phí biến đổi thay đổi theo mức hoạt động. Trong mô hình đơn giản, chi phí biến đổi trên mỗi đơn vị tương đối ổn định, còn tổng chi phí biến đổi tăng khi số đơn vị hoạt động tăng.
Ví dụ, nếu nguyên liệu cho một sản phẩm có giá 80.000 đồng thì:
· Sản xuất 1.000 sản phẩm cần khoảng 80 triệu đồng nguyên liệu
· Sản xuất 1.500 sản phẩm cần khoảng 120 triệu đồng nguyên liệu
OpenStax cũng xác định chi phí biến đổi là khoản thay đổi theo mức hoạt động và nhấn mạnh vai trò của “cost driver” — yếu tố khiến chi phí tăng hoặc giảm.
Chi phí hỗn hợp
Chi phí hỗn hợp chứa cả thành phần cố định và biến đổi. Ví dụ, hóa đơn dịch vụ có thể gồm phí thuê bao 5 triệu đồng mỗi tháng cộng 2.000 đồng cho mỗi đơn vị sử dụng.
Trong phạm vi phù hợp, mô hình chi phí thường được biểu diễn đơn giản:
Tổng chi phí = Chi phí cố định Chi phí biến đổi trên một đơn vị × Mức hoạt động
Giả sử một xưởng có chi phí cố định 30 triệu đồng/tháng và chi phí biến đổi 80.000 đồng/sản phẩm:
· Với 1.000 sản phẩm, tổng chi phí là 110 triệu đồng, tương đương bình quân 110.000 đồng/sản phẩm
· Với 1.500 sản phẩm, tổng chi phí là 150 triệu đồng, tương đương bình quân 100.000 đồng/sản phẩm
Ví dụ cho thấy sản lượng tăng không làm chi phí cố định biến mất, nhưng có thể làm chi phí cố định bình quân trên mỗi sản phẩm giảm. Quan hệ giữa chi phí cố định, biến đổi và sản lượng vì thế là nền tảng cho lập ngân sách, định giá và phân tích hòa vốn.
Chi phí trực tiếp và chi phí gián tiếp
Cách phân loại này dựa vào khả năng quy một khoản chi phí cho một đối tượng cụ thể. Đối tượng có thể là sản phẩm, đơn hàng, dự án, bộ phận hoặc khách hàng.
Chi phí trực tiếp
Chi phí trực tiếp có thể xác định và quy tương đối rõ cho đối tượng chịu chi phí.
Ví dụ:
· Gỗ dùng để sản xuất một chiếc bàn
· Tiền công của công nhân trực tiếp lắp ráp sản phẩm
· Vật tư mua riêng cho một dự án
Nếu doanh nghiệp sản xuất hai dòng sản phẩm A và B, nguyên liệu được sử dụng riêng cho A có thể được ghi trực tiếp vào chi phí của A mà không cần phân bổ cho B.
Chi phí gián tiếp
Chi phí gián tiếp phục vụ nhiều đối tượng cùng lúc nên không thể hoặc không hợp lý về mặt kinh tế nếu truy nguyên trực tiếp cho từng đối tượng.
Ví dụ:
· Lương quản lý nhà máy
· Khấu hao hệ thống dùng chung
· Điện chiếu sáng toàn xưởng
· Chi phí bảo vệ
Các khoản này thường cần một tiêu thức phân bổ như giờ máy, giờ lao động hoặc diện tích sử dụng.
Ranh giới giữa trực tiếp và gián tiếp phụ thuộc vào đối tượng đang được tính chi phí. Lương của một trưởng bộ phận có thể là chi phí trực tiếp khi tính chi phí của cả bộ phận đó nhưng lại là chi phí gián tiếp nếu doanh nghiệp đang tính giá thành cho từng sản phẩm.
Vì vậy, việc phân bổ chi phí gián tiếp cần được đọc thận trọng. Một sản phẩm được phân bổ nhiều chi phí chung chưa chắc là sản phẩm thực sự tạo ra toàn bộ khoản chi phí đó.
Chi phí được phân loại theo chức năng hoạt động như thế nào?
Phân loại theo chức năng cho biết chi phí được phát sinh để phục vụ hoạt động nào trong doanh nghiệp. Với doanh nghiệp điển hình, các nhóm có thể bao gồm chi phí gắn với sản xuất hoặc giá vốn, bán hàng, quản lý, tài chính và các khoản chi phí khác.
Trong chế độ kế toán doanh nghiệp hiện hành tại Việt Nam, Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 1/1/2026 và thay thế Thông tư 200/2014/TT-BTC. Hệ thống tài khoản theo Thông tư 99 tiếp tục thể hiện riêng các nhóm như giá vốn hàng bán, chi phí tài chính, chi phí bán hàng, chi phí quản lý doanh nghiệp, chi phí khác và chi phí thuế thu nhập doanh nghiệp.
Ý nghĩa quản trị của cách phân loại này nằm ở việc xác định khu vực nào đang tiêu thụ nguồn lực.
Ví dụ, lợi nhuận giảm có thể xuất phát từ những nguyên nhân rất khác nhau:
· Giá vốn tăng vì nguyên liệu đắt hơn
· Chi phí bán hàng tăng do mở rộng hệ thống phân phối
· Chi phí quản lý tăng do bộ máy hành chính lớn hơn
· Chi phí tài chính tăng vì doanh nghiệp sử dụng nhiều vốn vay hơn
Nếu chỉ nhìn tổng chi phí tăng mà không tách theo chức năng, nguyên nhân thực sự có thể bị che khuất.
Tuy nhiên, phân loại phục vụ báo cáo tài chính không phải lúc nào cũng đủ cho một quyết định quản trị. Để chọn giữa các phương án tương lai, doanh nghiệp còn phải xét xem khoản chi phí nào thực sự thay đổi theo quyết định.
Chi phí liên quan, chi phí chìm và chi phí cơ hội trong quyết định tài chính
Một trong những nguyên tắc quan trọng nhất của kế toán quản trị là: không phải mọi chi phí đã tính toán đều cần được đưa vào mọi quyết định.
Chi phí liên quan
Chi phí liên quan là chi phí tương lai sẽ khác nhau giữa các phương án đang được xem xét. Nếu một khoản chi phí không thay đổi dù chọn phương án A hay B, khoản đó thường không giúp phân biệt hai lựa chọn.
Ví dụ, doanh nghiệp đang cân nhắc tự sản xuất một linh kiện hay thuê nhà cung cấp. Chi phí nguyên liệu, nhân công có thể tránh được và chi phí thuê ngoài là những khoản cần so sánh. Ngược lại, tiền thuê trụ sở vẫn phải trả trong cả hai trường hợp có thể không liên quan đến quyết định cụ thể này.
Các tài liệu kế toán quản trị định nghĩa relevant cost theo cùng nguyên tắc: đó là chi phí tương lai khác nhau giữa các phương án và vì thế có khả năng ảnh hưởng đến quyết định.
Chi phí chìm
Chi phí chìm là khoản đã phát sinh và không thể thay đổi bởi quyết định hiện tại.
Giả sử doanh nghiệp đã chi 500 triệu đồng nghiên cứu một sản phẩm. Sau đó doanh nghiệp phát hiện cần đầu tư thêm 300 triệu đồng để hoàn thiện sản phẩm. Khoản 500 triệu đồng đã chi không thể thu hồi chỉ bằng việc dừng dự án, nên việc “đã bỏ quá nhiều tiền để dừng lại” không phải là lý do tài chính đủ để tiếp tục.
Quyết định nên dựa vào lợi ích và chi phí từ thời điểm hiện tại trở đi, chứ không phải cố gắng hợp thức hóa khoản tiền đã mất.
Chi phí cơ hội
Chi phí cơ hội là giá trị của lợi ích tốt nhất bị từ bỏ khi lựa chọn một phương án thay cho phương án khác.
Ví dụ, doanh nghiệp sở hữu một mặt bằng có thể:
· Dùng làm kho
· Hoặc cho thuê với giá 40 triệu đồng/tháng
Nếu chọn làm kho, doanh nghiệp không phải trả tiền thuê mặt bằng cho chính mình, nhưng đã từ bỏ 40 triệu đồng doanh thu cho thuê. Khoản lợi ích bị mất này là thông tin có giá trị khi so sánh các phương án.
Chi phí cơ hội không nhất thiết xuất hiện dưới dạng một hóa đơn hay một khoản chi trên báo cáo tài chính, nhưng có thể ảnh hưởng trực tiếp đến chất lượng quyết định.
Vai trò của chi phí trong quyết định tài chính
Chi phí chỉ thực sự hữu ích khi được đặt đúng vào câu hỏi cần giải quyết. Một nhà quản lý không nên hỏi đơn giản “chi phí bao nhiêu?” mà cần hỏi thêm “chi phí nào, của đối tượng nào, trong khoảng thời gian nào và phục vụ quyết định gì?”.
Trong thực tế, thông tin chi phí thường hỗ trợ bốn nhóm quyết định chính:
1. Lập kế hoạch và ngân sách
2. Doanh nghiệp tách chi phí cố định, biến đổi và hỗn hợp để dự báo tổng chi phí khi sản lượng hoặc quy mô hoạt động thay đổi
3. Tính giá và đánh giá lợi nhuận
4. Chi phí trực tiếp, gián tiếp và chi phí theo chức năng giúp xác định nguồn lực mà sản phẩm, dịch vụ hoặc bộ phận sử dụng
5. Kiểm soát hoạt động
6. So sánh chi phí thực tế với ngân sách hoặc định mức giúp xác định khu vực có biến động cần phân tích
7. Lựa chọn giữa các phương án
8. Chi phí liên quan, chi phí chìm và chi phí cơ hội giúp loại bỏ những con số không tác động đến tương lai và tập trung vào phần thực sự thay đổi giữa các lựa chọn
Điểm quan trọng là không nên sử dụng một cách phân loại cho mọi mục đích. Chi phí được trình bày đúng theo báo cáo tài chính vẫn có thể chưa phải là dữ liệu phù hợp nhất cho một quyết định quản trị cụ thể.
Hiểu chi phí là gì vì thế không dừng lại ở việc xác định số tiền doanh nghiệp phải bỏ ra. Chi phí cần được nhìn theo bản chất kinh tế, cách ứng xử, khả năng quy nạp, chức năng và mức độ liên quan đến quyết định.
Chi phí cố định và biến đổi giúp dự báo tác động của sản lượng; chi phí trực tiếp và gián tiếp hỗ trợ tính giá thành; phân loại theo chức năng cho biết nguồn lực được sử dụng ở đâu; còn chi phí liên quan, chi phí chìm và chi phí cơ hội giúp lựa chọn giữa các phương án tương lai.
Khi phân tích tài chính, câu hỏi có giá trị nhất do đó không phải chỉ là “chi phí cao hay thấp”, mà là khoản chi phí nào thực sự thay đổi kết quả của quyết định đang được xem xét.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều