Dòng tiền là gì và phản ánh điều gì?
Mục lục
Dòng tiền là sự vận động của tiền và các khoản tương đương tiền vào, ra trong một khoảng thời gian. Theo dõi dòng tiền giúp đánh giá khả năng thanh toán, mức độ chủ động tài chính và chất lượng hoạt động tạo tiền
Dòng tiền là sự vận động của tiền và các khoản tương đương tiền vào và ra khỏi một cá nhân, doanh nghiệp hoặc tổ chức trong một khoảng thời gian nhất định. Điểm quan trọng của khái niệm này không nằm ở việc một chủ thể có “nhiều tiền” tại một thời điểm, mà ở việc tiền được tạo ra, thu vào, chi ra và còn lại như thế nào theo thời gian.
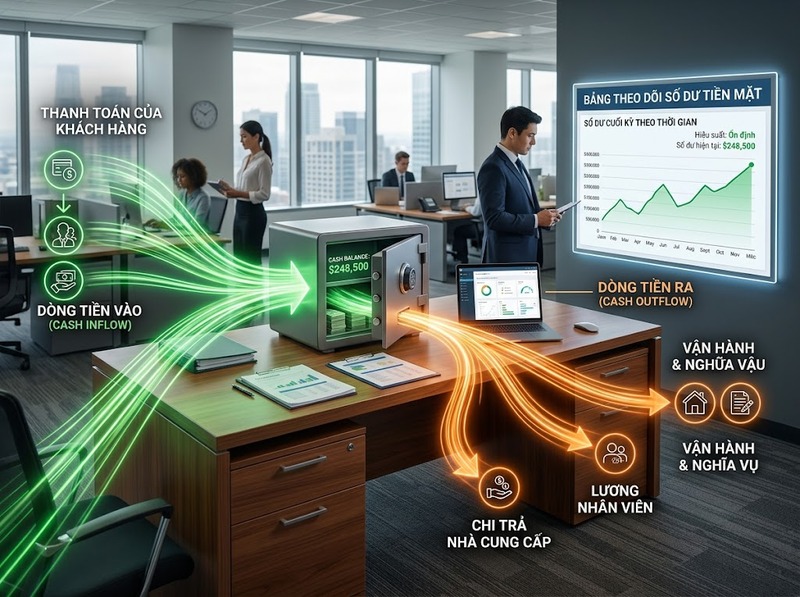
Một doanh nghiệp có thể đang có lợi nhuận nhưng vẫn thiếu tiền để trả lương, thanh toán nhà cung cấp hoặc trả nợ nếu tiền chưa thực sự thu về. Ngược lại, một doanh nghiệp có thể có dòng tiền dương trong ngắn hạn nhờ vay nợ hoặc thu hồi công nợ dù hoạt động kinh doanh cốt lõi chưa tạo ra tiền tốt.
Vì vậy, dòng tiền chủ yếu phản ánh khả năng tạo tiền và khả năng đáp ứng các nghĩa vụ thanh toán đúng hạn, chứ không đồng nhất với lợi nhuận.
Dòng tiền gồm những khoản tiền vào và tiền ra nào?
Về bản chất, dòng tiền được hình thành từ hai chiều vận động:
· Tiền vào: Các khoản tiền thực tế thu được từ bán hàng, cung cấp dịch vụ, thu hồi công nợ, nhận vốn góp, vay vốn hoặc các nguồn khác
· Tiền ra: Các khoản tiền thực tế chi cho hoạt động kinh doanh, mua tài sản, trả nợ, trả lãi, trả cổ tức hoặc các mục đích khác
Có thể khái quát:
Dòng tiền ròng = Tổng tiền vào − Tổng tiền ra
Nếu tiền vào lớn hơn tiền ra trong kỳ, dòng tiền ròng dương. Nếu tiền ra lớn hơn tiền vào, dòng tiền ròng âm.
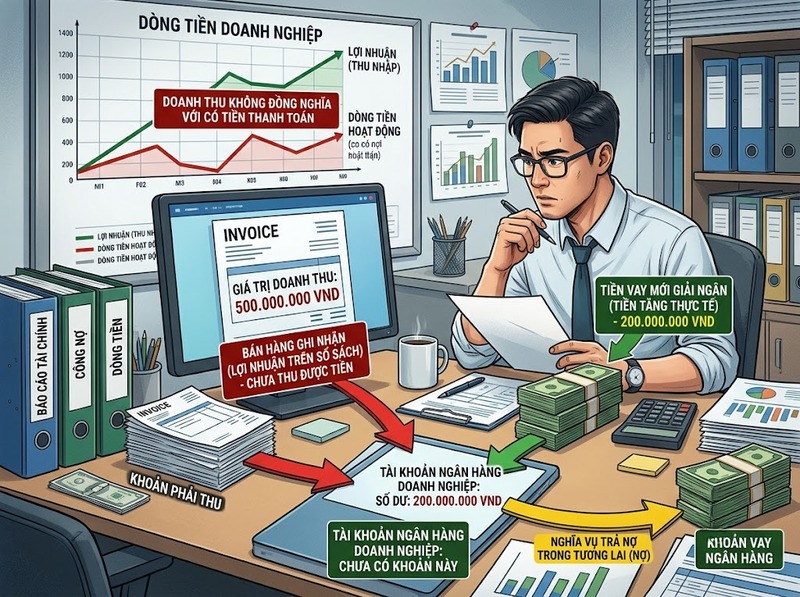
Tuy nhiên, dòng tiền dương không mặc nhiên đồng nghĩa với hoạt động kinh doanh hiệu quả. Chẳng hạn, doanh nghiệp có thể nhận một khoản vay lớn khiến tiền vào tăng mạnh. Khoản tiền này cải thiện thanh khoản trong ngắn hạn nhưng đồng thời làm phát sinh nghĩa vụ trả nợ trong tương lai.
Vì sao dòng tiền khác với lợi nhuận?
Lợi nhuận và dòng tiền trả lời hai câu hỏi khác nhau.
Lợi nhuận phản ánh kết quả kinh doanh theo nguyên tắc kế toán, trong khi dòng tiền tập trung vào tiền thực tế đã thu và đã chi.
Ví dụ, doanh nghiệp bán hàng trị giá 500 triệu đồng nhưng khách hàng được phép thanh toán sau 60 ngày. Giao dịch có thể được ghi nhận vào doanh thu và góp phần hình thành lợi nhuận, nhưng trong thời điểm chưa thu được tiền, doanh nghiệp chưa có thêm 500 triệu đồng tiền mặt.
Ngược lại, khi doanh nghiệp vay 1 tỷ đồng, tiền thực tế tăng 1 tỷ đồng nhưng khoản vay không phải doanh thu và không tự làm tăng lợi nhuận từ hoạt động kinh doanh.
Sự khác biệt này giải thích vì sao cần xem cả lợi nhuận và dòng tiền khi đánh giá tình hình tài chính.
Dòng tiền được phân loại như thế nào?
Trong báo cáo lưu chuyển tiền tệ, dòng tiền thường được phân thành ba nhóm chính:
Dòng tiền từ hoạt động kinh doanh
Đây là dòng tiền gắn với hoạt động tạo doanh thu và vận hành thường xuyên của doanh nghiệp, chẳng hạn tiền thu từ khách hàng và tiền chi cho nhà cung cấp, người lao động hoặc các chi phí hoạt động.
Đây thường là nhóm quan trọng nhất khi muốn đánh giá hoạt động kinh doanh cốt lõi có thực sự tạo ra tiền hay không.
Nếu doanh nghiệp liên tục có lợi nhuận nhưng dòng tiền từ hoạt động kinh doanh yếu hoặc âm, cần xem xét các yếu tố như công nợ phải thu tăng, hàng tồn kho tăng hoặc doanh nghiệp đang sử dụng nhiều vốn lưu động.
Dòng tiền từ hoạt động đầu tư
Nhóm này phản ánh các khoản tiền liên quan đến việc mua hoặc bán tài sản dài hạn và các khoản đầu tư.
Ví dụ, doanh nghiệp chi tiền mua máy móc, nhà xưởng hoặc thiết bị sẽ tạo ra dòng tiền đầu tư ra. Khi bán một tài sản, doanh nghiệp có thể phát sinh dòng tiền đầu tư vào.
Dòng tiền đầu tư âm không nhất thiết là dấu hiệu xấu. Một doanh nghiệp đang mở rộng sản xuất có thể chi nhiều tiền để mua tài sản và chấp nhận dòng tiền đầu tư âm nhằm tạo năng lực sinh tiền trong tương lai.
Dòng tiền từ hoạt động tài chính
Đây là dòng tiền liên quan đến việc huy động và hoàn trả nguồn vốn.
Các khoản như nhận tiền vay, phát hành vốn hoặc nhận vốn góp làm tăng tiền vào; trả nợ gốc hoặc chi trả cổ tức làm tăng tiền ra.
Do đó, dòng tiền tài chính giúp cho thấy doanh nghiệp đang huy động tiền từ bên ngoài hay đang hoàn trả vốn cho chủ nợ và chủ sở hữu.
Dòng tiền phản ánh khả năng thanh toán như thế nào?
Khả năng thanh toán phụ thuộc vào việc chủ thể có đủ tiền hoặc nguồn tiền có thể huy động đúng thời điểm để đáp ứng nghĩa vụ đến hạn hay không.
Một doanh nghiệp có thể có tài sản lớn nhưng vẫn gặp khó khăn thanh toán nếu phần lớn tài sản chưa thể nhanh chóng chuyển thành tiền. Tương tự, lợi nhuận kế toán dương cũng không đảm bảo doanh nghiệp luôn có đủ tiền mặt.
Khi phân tích dòng tiền, cần đặc biệt chú ý:
· Tiền thu từ khách hàng có đủ để trang trải các khoản chi hoạt động hay không
· Dòng tiền từ hoạt động kinh doanh có duy trì dương qua nhiều kỳ hay không
· Khoản phải thu và hàng tồn kho có tăng nhanh khiến tiền bị “giam” trong vốn lưu động hay không
· Doanh nghiệp có phụ thuộc ngày càng nhiều vào vay nợ để duy trì thanh khoản hay không
· Các khoản thanh toán nợ gốc, lãi và nghĩa vụ khác có phù hợp với lượng tiền dự kiến tạo ra hay không
Điểm quan trọng là khả năng thanh toán mang tính thời điểm, trong khi dòng tiền cho thấy quá trình tiền được tạo ra và sử dụng. Vì vậy, không nên chỉ nhìn vào số dư tiền cuối kỳ mà bỏ qua nguồn hình thành số tiền đó.
Dòng tiền dương hay âm thì tốt hơn?
Không thể đánh giá dòng tiền chỉ bằng dấu dương hoặc âm. Cần xem dòng tiền đến từ đâu, được sử dụng vào đâu và có bền vững hay không.
Một số trường hợp điển hình:
· Dòng tiền kinh doanh dương: Thường là tín hiệu tích cực vì hoạt động cốt lõi đang tạo tiền
· Dòng tiền đầu tư âm: Có thể phản ánh doanh nghiệp đang chi tiền mở rộng năng lực sản xuất hoặc mua tài sản
· Dòng tiền tài chính dương: Có thể cho thấy doanh nghiệp đang huy động thêm vốn hoặc vay thêm
· Dòng tiền tài chính âm: Có thể xuất hiện khi doanh nghiệp trả nợ hoặc phân phối tiền cho chủ sở hữu
· Tổng dòng tiền dương nhưng dòng tiền kinh doanh âm kéo dài: Cần thận trọng nếu tiền chủ yếu đến từ vay nợ, phát hành vốn hoặc bán tài sản
Do đó, một đánh giá có ý nghĩa phải đặt dòng tiền kinh doanh, đầu tư và tài chính trong cùng một bức tranh thay vì xem một con số riêng lẻ.
Dòng tiền cho biết tiền thực sự đi vào và đi ra như thế nào, từ đó giúp đánh giá khả năng thanh toán và mức độ chủ động tài chính. Dòng tiền không thay thế cho lợi nhuận mà bổ sung một góc nhìn khác: doanh nghiệp có thực sự tạo ra tiền từ hoạt động của mình hay không, tiền đang được sử dụng vào đâu và nguồn tiền hiện tại có đủ bền vững để đáp ứng các nghĩa vụ trong tương lai hay không.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều