Nguyên lý tài chính là gì và gồm những nền tảng nào?
Mục lục
- Nguyên lý tài chính là cơ sở để đánh giá các quyết định liên quan đến vốn
- Giá trị thời gian của tiền giải thích vì sao một đồng hôm nay đáng giá hơn một đồng trong tương lai
- Rủi ro và lợi nhuận phải được xem xét đồng thời
- Dòng tiền và giá trị kinh tế quan trọng hơn việc chỉ nhìn vào lợi nhuận kế toán
- Chi phí vốn tạo ra mức lợi nhuận tối thiểu mà việc sử dụng vốn cần vượt qua
- Các nguyên lý tài chính liên kết thành một quy trình ra quyết định thống nhất
Nguyên lý tài chính là tập hợp các nền tảng dùng để đánh giá giá trị của tiền theo thời gian, mối quan hệ giữa rủi ro và lợi nhuận, dòng tiền, chi phí vốn và cách phân bổ nguồn lực vào những quyết định có khả năng tạo giá trị.
Nguyên lý tài chính là hệ thống các khái niệm và quy tắc giúp cá nhân hoặc tổ chức trả lời ba câu hỏi cốt lõi: một khoản tiền có giá trị bao nhiêu, mức lợi nhuận nào đủ để bù đắp rủi ro và vốn nên được phân bổ vào đâu. Vì vậy, tài chính không chỉ xoay quanh việc kiếm tiền hay kiểm soát chi phí mà tập trung vào cách ra quyết định khi tiền, thời gian và rủi ro cùng tồn tại.
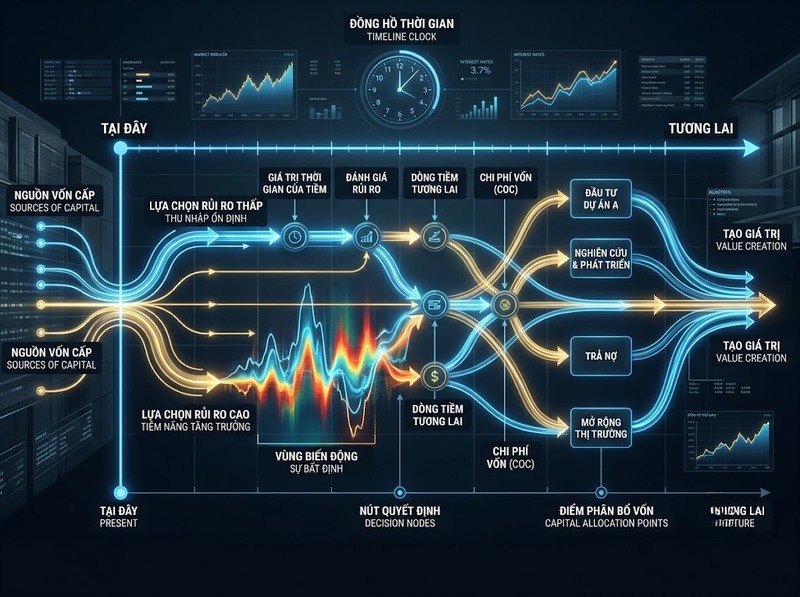
Những nền tảng quan trọng nhất gồm giá trị thời gian của tiền, quan hệ rủi ro – lợi nhuận, dòng tiền và định giá, chi phí vốn cùng nguyên tắc phân bổ vốn. Các nền tảng này liên kết với nhau: dòng tiền trong tương lai phải được quy đổi về hiện tại, tỷ lệ quy đổi phải phản ánh rủi ro, còn quyết định sử dụng vốn chỉ hợp lý khi giá trị tạo ra đủ bù đắp chi phí của nguồn vốn đó.
Nguyên lý tài chính là cơ sở để đánh giá các quyết định liên quan đến vốn
Một quyết định tài chính thường làm thay đổi dòng tiền ở nhiều thời điểm. Do đó, chỉ so sánh số tiền thu vào và chi ra theo giá trị danh nghĩa thường chưa đủ. Cần xem tiền xuất hiện khi nào, mức độ chắc chắn của dòng tiền ra sao và nguồn vốn dùng để tạo ra dòng tiền đó có chi phí bao nhiêu.
Ví dụ, hai phương án đều dự kiến mang lại 120 triệu đồng nhưng một phương án trả sau một năm, phương án còn lại trả sau ba năm. Hai khoản 120 triệu đồng này không có cùng giá trị hiện tại. Nếu phương án ba năm còn có xác suất thất bại cao hơn, khoảng cách về giá trị kinh tế càng lớn.
Từ đó, các nguyên lý tài chính thực hiện ba chức năng chính:
· Đưa dòng tiền ở những thời điểm khác nhau về cùng một cơ sở so sánh
· Gắn mức lợi nhuận kỳ vọng với mức rủi ro phải chấp nhận
· Kiểm tra liệu việc sử dụng vốn có tạo thêm giá trị sau khi tính chi phí vốn hay không
Một hiểu nhầm thường gặp là coi tài chính chủ yếu là quản lý tiền mặt. Quản lý tiền mặt chỉ là một phần. Ở cấp độ nguyên lý, tài chính nghiên cứu giá trị và quyết định phân bổ nguồn lực trong điều kiện có thời gian và bất định.
Giá trị thời gian của tiền giải thích vì sao một đồng hôm nay đáng giá hơn một đồng trong tương lai
Một khoản tiền nhận được hôm nay có thể được đầu tư để sinh lợi trước khi một khoản tiền tương đương trong tương lai được nhận. Đây là nền tảng của time value of money – giá trị thời gian của tiền.
Nếu một khoản vốn hiện tại là (PV), tỷ suất sinh lời mỗi kỳ là (r) và thời gian là (n) kỳ, giá trị tương lai được biểu diễn:
FV = PV × (1 r)^n
Ngược lại, giá trị hiện tại của một dòng tiền tương lai là:
PV = FV / (1 r)^n
Giả sử 100 triệu đồng có thể sinh lợi 10% trong một năm. Sau một năm:
FV = 100 × 1,10 = 110 triệu đồng
Theo cùng mức sinh lời yêu cầu 10%, 110 triệu đồng nhận sau một năm có giá trị hiện tại bằng 100 triệu đồng. Vì vậy, lựa chọn giữa “100 triệu hôm nay” và “110 triệu sau một năm” chỉ có thể được đánh giá khi biết tỷ suất sinh lời yêu cầu phù hợp.
Lãi kép làm thời gian tác động mạnh hơn khi kỳ đầu tư kéo dài
Khi lợi nhuận được tái đầu tư, phần lợi nhuận của kỳ trước tiếp tục tạo lợi nhuận ở kỳ sau. Vì thế, giá trị không tăng tuyến tính mà tăng theo lãi kép.
100 triệu đồng tăng 10% mỗi năm sẽ thành khoảng:
· 110 triệu đồng sau 1 năm
· 121 triệu đồng sau 2 năm
· 161,05 triệu đồng sau 5 năm
Thời gian vì vậy vừa có thể tạo giá trị khi vốn sinh lời, vừa làm giảm giá trị hiện tại của những dòng tiền phải chờ lâu mới nhận được.
Tỷ lệ chiết khấu không chỉ phản ánh thời gian
Trong thực tế, tỷ lệ dùng để chiết khấu còn có thể phản ánh chi phí cơ hội và mức rủi ro của dòng tiền. Một khoản tiền tương lai càng không chắc chắn thì nhà đầu tư thường càng yêu cầu mức lợi nhuận cao hơn để chấp nhận rủi ro đó.
Do đó, không nên dùng một tỷ lệ chiết khấu giống nhau cho mọi quyết định chỉ vì thời hạn giống nhau. Một dòng tiền gần như chắc chắn và một dòng tiền phụ thuộc vào dự án đầu cơ có thể diễn ra cùng thời điểm nhưng không có cùng mức rủi ro.
Rủi ro và lợi nhuận phải được xem xét đồng thời
Trong tài chính, lợi nhuận cao không tự động đồng nghĩa với một quyết định tốt hơn. Cần xem mức lợi nhuận đó đạt được bằng cách chấp nhận bao nhiêu rủi ro.
Nếu một tài sản có khả năng tạo lợi nhuận cao nhưng kết quả biến động lớn hoặc có xác suất thua lỗ đáng kể, nhà đầu tư thường yêu cầu mức lợi nhuận kỳ vọng cao hơn. Đây là logic của risk–return trade-off, tức sự đánh đổi giữa rủi ro và lợi nhuận.
Giả sử có hai lựa chọn:
· Phương án A kỳ vọng sinh lời 6% với kết quả tương đối ổn định
· Phương án B kỳ vọng sinh lời 10% nhưng kết quả có thể dao động rất mạnh
Không thể kết luận B tốt hơn chỉ vì 10% lớn hơn 6%. Phần lợi nhuận tăng thêm phải được xem như khoản bù đắp cho rủi ro tăng thêm.
Đa dạng hóa có thể làm giảm một phần rủi ro
Lý thuyết danh mục của Harry Markowitz chỉ ra rằng rủi ro của danh mục không phụ thuộc riêng vào rủi ro của từng tài sản mà còn phụ thuộc vào cách lợi suất của chúng biến động cùng nhau.
Vì vậy, kết hợp các tài sản không hoàn toàn đồng biến có thể làm giảm rủi ro tổng thể mà không nhất thiết phải giảm lợi nhuận kỳ vọng theo cùng tỷ lệ. Đây là cơ sở kinh tế của đa dạng hóa.
Tuy nhiên, đa dạng hóa không thể loại bỏ mọi rủi ro. Những biến động ảnh hưởng tới toàn bộ thị trường hoặc nền kinh tế vẫn có thể tác động đồng thời đến nhiều tài sản. Vì thế, nguyên lý đúng không phải là “đa dạng hóa sẽ loại bỏ rủi ro” mà là đa dạng hóa giúp giảm những rủi ro có thể phân tán được.
Lợi nhuận kỳ vọng không phải lợi nhuận chắc chắn
Nếu một tài sản có lợi nhuận kỳ vọng 8%, con số đó không đồng nghĩa người nắm giữ chắc chắn nhận được 8%. Expected return là giá trị kỳ vọng từ các kết quả có thể xảy ra và xác suất tương ứng.
Sự phân biệt này đặc biệt quan trọng khi ra quyết định: lợi nhuận kỳ vọng mô tả phần thưởng dự kiến, còn rủi ro mô tả mức độ không chắc chắn quanh kết quả đó.
Dòng tiền và giá trị kinh tế quan trọng hơn việc chỉ nhìn vào lợi nhuận kế toán
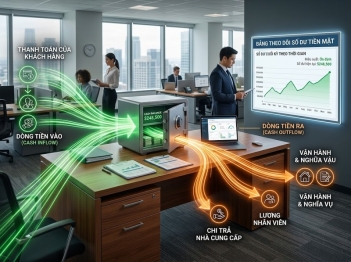
Tài chính đánh giá giá trị dựa nhiều vào cash flow – dòng tiền vì tiền thực sự nhận hoặc chi mới có thể được tái đầu tư, trả nợ hoặc phân phối cho chủ sở hữu.
Lợi nhuận kế toán và dòng tiền không phải lúc nào cũng xuất hiện cùng thời điểm. Một doanh nghiệp có thể ghi nhận doanh thu nhưng khách hàng chưa thanh toán; hoặc phát sinh một khoản đầu tư lớn bằng tiền mặt nhưng chi phí kế toán được phân bổ qua nhiều năm.
Vì vậy, khi đánh giá một dự án, câu hỏi quan trọng không chỉ là “dự án có lãi hay không” mà còn là:
Dự án tạo ra bao nhiêu dòng tiền tăng thêm, vào thời điểm nào và các dòng tiền đó đáng giá bao nhiêu ở hiện tại?
Giá trị hiện tại ròng kết nối dòng tiền với giá trị thời gian của tiền
Một công cụ nền tảng để trả lời câu hỏi này là Net Present Value – NPV:
NPV = Tổng giá trị hiện tại của dòng tiền tương lai − Vốn đầu tư ban đầu
Với nhiều dòng tiền:
NPV = Σ CFₜ / (1 r)^t − I₀
Trong đó:
· (CFₜ) là dòng tiền tại thời điểm (t)
· (r) là tỷ lệ chiết khấu phù hợp
· (I₀) là khoản đầu tư ban đầu
Ngưỡng ra quyết định có ý nghĩa rõ ràng:
· NPV > 0: giá trị hiện tại của lợi ích vượt chi phí vốn bỏ ra
· NPV = 0: dự án vừa đạt mức lợi nhuận yêu cầu
· NPV < 0: dự án không đạt mức lợi nhuận yêu cầu tại tỷ lệ chiết khấu đã chọn
Ví dụ, bỏ ra 100 triệu đồng hôm nay để chắc chắn nhận 110 triệu đồng sau một năm sẽ có NPV bằng 0 nếu tỷ lệ sinh lời yêu cầu là 10%. Nếu chỉ nhận 105 triệu đồng, NPV sẽ âm ở cùng mức chiết khấu.
Điểm quan trọng nằm ở tỷ lệ chiết khấu. Một NPV dương chỉ có ý nghĩa khi dòng tiền dự báo và tỷ lệ chiết khấu phản ánh hợp lý rủi ro của quyết định.
Chi phí vốn tạo ra mức lợi nhuận tối thiểu mà việc sử dụng vốn cần vượt qua
Vốn không miễn phí. Người cho vay yêu cầu lãi suất; cổ đông kỳ vọng lợi nhuận để bù cho việc đặt tiền vào doanh nghiệp thay vì một cơ hội khác có mức rủi ro tương đương.
Cost of capital – chi phí vốn vì vậy đại diện cho mức sinh lời mà nguồn vốn yêu cầu. Nếu một dự án tạo lợi nhuận thấp hơn chi phí vốn phù hợp với rủi ro của nó, dự án có thể làm giảm giá trị kinh tế dù vẫn tạo doanh thu hoặc lợi nhuận kế toán.
Khi doanh nghiệp sử dụng cả nợ và vốn chủ sở hữu, một thước đo phổ biến là chi phí vốn bình quân gia quyền:
WACC = wₑRₑ w_dR_d(1 − T)
Trong đó (wₑ) và (w_d) là tỷ trọng vốn chủ sở hữu và nợ, (Rₑ) là chi phí vốn chủ sở hữu, (R_d) là chi phí nợ và (T) là thuế suất có liên quan.
WACC không phải một con số có thể dùng máy móc cho mọi dự án. Nếu một dự án có rủi ro khác đáng kể so với hoạt động hiện tại của doanh nghiệp, mức lợi nhuận yêu cầu cũng phải được điều chỉnh phù hợp. Dùng chi phí vốn quá thấp có thể khiến một dự án rủi ro trông hấp dẫn hơn thực tế; dùng mức quá cao lại có thể loại bỏ những dự án tạo giá trị.
Phân bổ vốn là lựa chọn giữa các cơ hội cạnh tranh cho cùng một nguồn lực
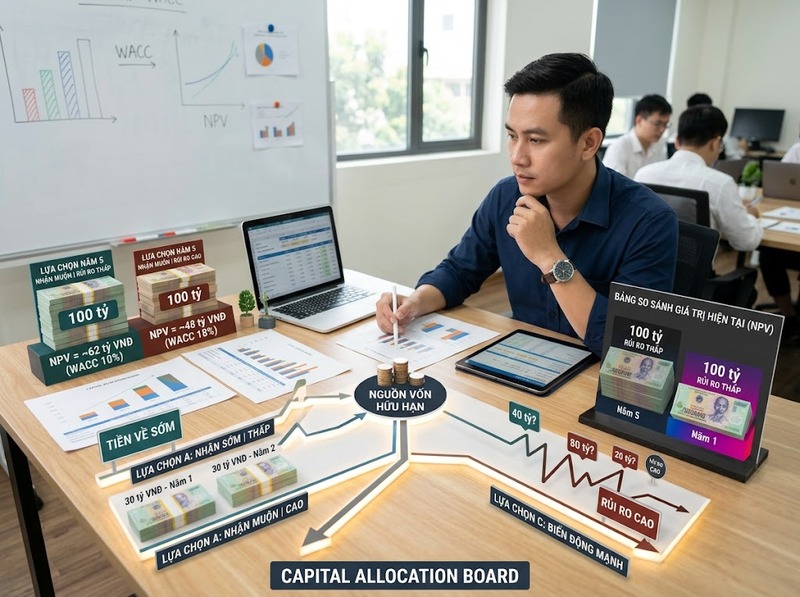
Do tiền và khả năng huy động vốn đều có giới hạn, tổ chức không thể tài trợ mọi cơ hội cùng lúc. Capital allocation – phân bổ vốn – yêu cầu so sánh các phương án dựa trên giá trị dự kiến, rủi ro, chi phí vốn và các giới hạn thực tế.
Nếu hai dự án cùng cần 100 triệu đồng nhưng chỉ một dự án có thể được thực hiện, câu hỏi không còn là “dự án nào có lợi nhuận dương” mà là dự án nào sử dụng nguồn vốn hữu hạn để tạo giá trị kinh tế tốt hơn sau khi đã điều chỉnh cho thời gian và rủi ro.
Đây cũng là lý do chi phí cơ hội là một phần của tư duy tài chính. Chọn một phương án đồng nghĩa từ bỏ khả năng sử dụng nguồn lực đó cho phương án khác.
Các nguyên lý tài chính liên kết thành một quy trình ra quyết định thống nhất
Giá trị thời gian của tiền, rủi ro, dòng tiền và chi phí vốn không phải những nguyên tắc riêng biệt để áp dụng độc lập. Chúng tạo thành một chuỗi logic.
Trước hết, cần xác định các dòng tiền thực sự thay đổi do quyết định. Tiếp theo, đánh giá thời điểm và mức độ không chắc chắn của chúng. Từ rủi ro và chi phí cơ hội, xác định mức lợi nhuận yêu cầu thích hợp. Sau đó quy đổi các dòng tiền về cùng thời điểm và so sánh giá trị tạo ra với nguồn vốn phải bỏ ra.
Một quyết định tài chính có thể được kiểm tra bằng các câu hỏi:
1. Dòng tiền nào thực sự thay đổi nếu quyết định được thực hiện?
2. Các dòng tiền xuất hiện vào thời điểm nào?
3. Kết quả không chắc chắn đến mức nào và rủi ro nào có thể phân tán?
4. Mức lợi nhuận tối thiểu cần đạt để bù cho rủi ro và chi phí cơ hội là bao nhiêu?
5. Giá trị hiện tại của lợi ích có lớn hơn nguồn lực phải bỏ ra không?
6. So với các cơ hội khác, đây có phải cách sử dụng vốn hợp lý hơn không?
Quy trình này cũng chỉ ra giới hạn của việc sử dụng một chỉ số đơn lẻ. Lợi nhuận cao có thể đi kèm rủi ro quá lớn; thời gian hoàn vốn ngắn không bảo đảm dự án tạo giá trị; NPV phụ thuộc vào chất lượng dự báo dòng tiền và tỷ lệ chiết khấu; chi phí vốn lại phụ thuộc vào mức rủi ro và cấu trúc tài trợ.
Vì thế, nguyên lý tài chính không cung cấp một công thức có thể tự động tạo ra quyết định đúng trong mọi trường hợp. Giá trị của chúng nằm ở việc tạo một khung logic nhất quán để so sánh tiền ở các thời điểm khác nhau, định giá rủi ro và sử dụng vốn theo giá trị kinh tế.
Nguyên lý tài chính có thể được cô đọng thành một ý: vốn phải được đánh giá theo thời gian, rủi ro và chi phí cơ hội trước khi quyết định cách sử dụng. Giá trị thời gian của tiền cho phép so sánh các dòng tiền khác thời điểm; quan hệ rủi ro – lợi nhuận xác định phần thưởng cần thiết cho sự bất định; dòng tiền và NPV cho biết một quyết định có thực sự tạo giá trị; còn chi phí vốn và phân bổ vốn giúp xác định nguồn lực nên được đưa vào cơ hội nào.
Hiểu được mối liên kết này quan trọng hơn việc ghi nhớ từng công thức riêng lẻ. Khi các nguyên lý được sử dụng cùng nhau, một quyết định tài chính có thể được đánh giá không chỉ bằng câu hỏi “thu được bao nhiêu”, mà bằng câu hỏi đầy đủ hơn: thu được bao nhiêu, vào lúc nào, với rủi ro nào và so với chi phí của nguồn vốn đã sử dụng.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều