Phân biệt lãi đơn và lãi kép
Mục lục
Lãi đơn chỉ tính lãi trên vốn gốc, còn lãi kép tiếp tục tính lãi trên cả phần lãi đã tích lũy. Khác biệt này khiến giá trị theo lãi kép tăng nhanh dần theo thời gian khi các điều kiện khác tương đương.
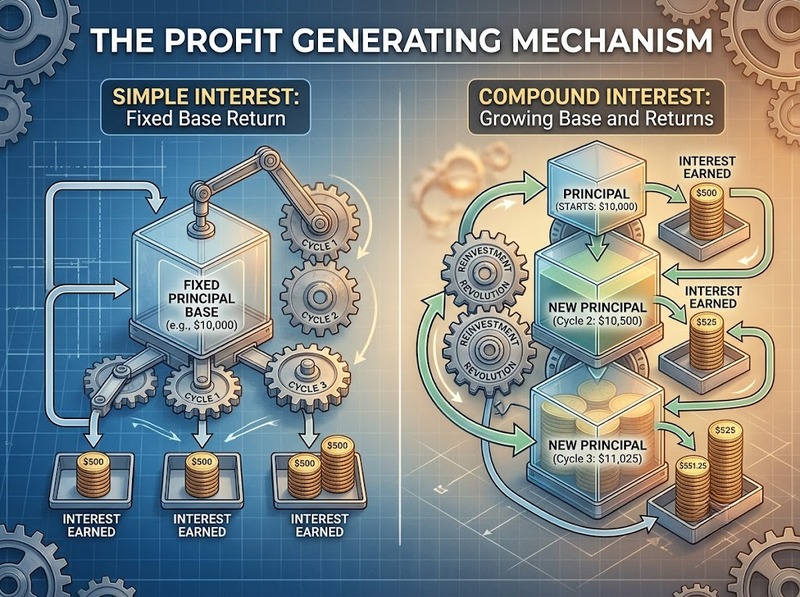
Điểm quyết định sự khác nhau giữa lãi đơn và lãi kép là cơ sở dùng để tính lãi ở mỗi kỳ. Với lãi đơn, tiền lãi luôn được tính trên số vốn gốc ban đầu. Với lãi kép, tiền lãi sau khi phát sinh được cộng vào vốn và trở thành một phần cơ sở tính lãi cho những kỳ tiếp theo.
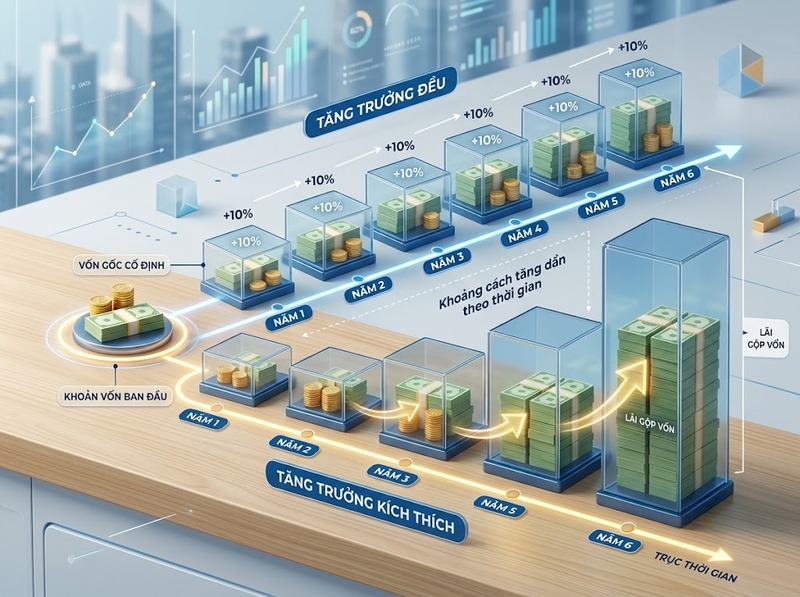
Vì vậy, nếu cùng vốn ban đầu, cùng lãi suất, cùng thời gian và cùng cách quy đổi kỳ hạn, lãi đơn tạo ra mức tăng đều theo thời gian, còn lãi kép tạo ra mức tăng ngày càng lớn. Tuy nhiên, kết luận lãi kép cho số tiền cao hơn chỉ đúng khi các điều kiện so sánh tương đương; không thể chỉ nhìn vào tên phương pháp tính lãi mà bỏ qua lãi suất, số kỳ ghép lãi hay các điều khoản thực tế.
Lãi đơn và lãi kép khác nhau cốt lõi ở đâu?
Lãi đơn tính tiền lãi dựa trên vốn gốc ban đầu trong toàn bộ thời gian. Nếu gửi 100 triệu đồng với lãi suất 10%/năm theo lãi đơn, mỗi năm tiền lãi luôn là 10 triệu đồng. Sau năm thứ nhất hay năm thứ năm, số tiền lãi phát sinh trong từng năm vẫn không đổi nếu vốn gốc và lãi suất không thay đổi.
Lãi kép có cơ chế khác. Tiền lãi của kỳ trước được nhập vào số dư để tiếp tục sinh lãi ở kỳ sau. Investor.gov của Ủy ban Chứng khoán và Giao dịch Hoa Kỳ mô tả compound interest là lãi được trả trên cả vốn gốc và phần lãi đã tích lũy. Consumer Financial Protection Bureau cũng minh họa rằng với 1.000 USD và mức 5%/năm, năm đầu tạo 50 USD tiền lãi nhưng năm thứ hai tạo 52,50 USD vì 5% lúc này được tính trên 1.050 USD.
Do đó, khác biệt cốt lõi không đơn thuần là một phương pháp có “lãi suất cao hơn”. Khác biệt nằm ở việc phần lãi đã sinh ra có tiếp tục tham gia tạo lãi hay không.
|
Tiêu chí |
Lãi đơn |
Lãi kép |
|
Cơ sở tính lãi |
Vốn gốc ban đầu |
Vốn gốc cộng lãi đã tích lũy |
|
Tiền lãi mỗi kỳ khi lãi suất cố định |
Không đổi |
Tăng dần |
|
Dạng tăng trưởng |
Tuyến tính |
Theo lũy thừa |
|
Ảnh hưởng của thời gian |
Tăng đều |
Hiệu ứng tích lũy mạnh dần |
|
Vai trò của tần suất ghép lãi |
Không có |
Có ảnh hưởng |
Công thức tính lãi đơn và lãi kép
Với lãi đơn, tổng giá trị sau (n) kỳ có thể biểu diễn:
A = P × (1 r × n)
Trong đó, (P) là vốn gốc, (r) là lãi suất của một kỳ và (n) là số kỳ. Phần tiền lãi bằng (P × r × n). Vì (P) không thay đổi trong phép tính lãi của từng kỳ nên tổng tiền tăng thêm một lượng bằng nhau qua mỗi kỳ.
Với lãi kép, nếu lãi được nhập gốc một lần mỗi kỳ:
A = P × (1 r)^n
Ở đây, số dư cuối mỗi kỳ trở thành cơ sở tính cho kỳ tiếp theo. Số mũ (n) thể hiện việc quá trình tính lãi trên số dư mới được lặp lại nhiều lần.
Ví dụ với 100 triệu đồng, lãi suất 10%/năm trong 2 năm:
· Theo lãi đơn, tiền cuối kỳ là 100 × (1 10% × 2) = 120 triệu đồng
· Theo lãi kép ghép lãi hằng năm, tiền cuối kỳ là 100 × 1,1² = 121 triệu đồng
Khoản chênh 1 triệu đồng chính là kết quả của việc 10 triệu đồng tiền lãi năm đầu tiếp tục sinh thêm 10% trong năm thứ hai.
Một điều kiện quan trọng khi sử dụng hai công thức là lãi suất và số kỳ phải cùng đơn vị thời gian. Không thể lấy trực tiếp lãi suất năm rồi coi mỗi tháng là một kỳ mà không quy đổi theo điều khoản tính lãi thực tế.
Vì sao lãi kép tăng nhanh hơn theo thời gian?
Ở lãi đơn, số tiền tạo ra lãi không tăng. Nếu vốn gốc là (P) và lãi mỗi kỳ là (r), mỗi kỳ luôn bổ sung đúng (P × r). Vì vậy, kéo dài thêm một kỳ chỉ tạo thêm một lượng tiền cố định.
Lãi kép tạo ra một vòng tích lũy khác. Sau kỳ đầu, số dư trở thành (P(1 r)). Kỳ tiếp theo, lãi được tính trên số tiền này thay vì chỉ trên (P). Phần lãi mới vì thế bao gồm cả lãi phát sinh từ vốn gốc và lãi phát sinh từ tiền lãi trước đó.
Hiệu ứng ban đầu có thể nhỏ. Chẳng hạn, với 100 triệu đồng và 10%/năm, sau hai năm lãi kép chỉ hơn lãi đơn 1 triệu đồng. Nhưng chênh lệch không tăng theo một lượng cố định, bởi chính phần chênh lệch cũng tiếp tục tham gia tính lãi trong những kỳ sau.
Thời gian vì thế có vai trò đặc biệt đối với lãi kép. Thời gian càng dài và số lần tái tính lãi càng nhiều, tác động của “lãi trên lãi” càng rõ. Điều này cũng có chiều ngược lại: khi lãi kép được áp dụng cho một khoản nợ, phần lãi được cộng vào số dư có thể làm nghĩa vụ tài chính tăng nhanh hơn nếu người vay không thanh toán theo điều khoản.
Cùng 100 triệu đồng, chênh lệch tăng ra sao sau 5 và 10 năm?
Giả sử vốn ban đầu là 100 triệu đồng, lãi suất cố định 10%/năm, không nộp thêm hoặc rút tiền và lãi kép được ghép một lần mỗi năm.
Sau 5 năm, lãi đơn cho:
100 × (1 10% × 5) = 150 triệu đồng
Lãi kép cho:
100 × 1,1⁵ = 161,051 triệu đồng
Chênh lệch lúc này là khoảng 11,051 triệu đồng.
Nếu kéo dài đến 10 năm, lãi đơn đạt:
100 × (1 10% × 10) = 200 triệu đồng
Trong khi lãi kép đạt:
100 × 1,1¹⁰ ≈ 259,374 triệu đồng
Chênh lệch đã tăng lên khoảng 59,374 triệu đồng.
|
Thời gian |
Lãi đơn |
Lãi kép 10%/năm |
Chênh lệch |
|
1 năm |
110 triệu |
110 triệu |
0 |
|
2 năm |
120 triệu |
121 triệu |
1 triệu |
|
5 năm |
150 triệu |
161,051 triệu |
11,051 triệu |
|
10 năm |
200 triệu |
259,374 triệu |
59,374 triệu |
Ví dụ này cho thấy tốc độ tích lũy mới là khác biệt quan trọng về dài hạn. Lãi đơn tăng thêm 10 triệu đồng mỗi năm, trong khi số tiền tăng thêm hằng năm của lãi kép ngày càng lớn vì cơ sở tính lãi liên tục được mở rộng.
Các con số trên chỉ minh họa cơ chế toán học trong điều kiện giả định giống nhau. Chúng không đại diện cho mức sinh lời thực tế của một sản phẩm tài chính cụ thể.
Khi nào lãi kép chưa chắc tạo ra số tiền cao hơn?
Nói “lãi kép luôn tốt hơn lãi đơn” là chưa đủ chính xác. Lãi kép tạo lợi thế về cơ chế tích lũy khi các yếu tố còn lại tương đương. Trong thực tế, hai phương án có thể áp dụng mức lãi suất, kỳ hạn và cách tính hoàn toàn khác nhau.
Ví dụ, một phương án lãi đơn có lãi suất đủ cao có thể tạo số tiền cuối kỳ lớn hơn một phương án lãi kép có lãi suất thấp. Bởi vậy, không thể kết luận chỉ từ nhãn “đơn” hay “kép”; cần đặt các phương án trên cùng số vốn, cùng khoảng thời gian và xem mức lãi thực tế mà mỗi phương án tạo ra.
Tần suất ghép lãi cũng ảnh hưởng đến lãi kép. Với cùng một mức lãi suất được diễn giải theo cùng cơ sở, việc lãi được nhập gốc nhiều lần hơn có thể làm giá trị cuối kỳ thay đổi. Investor.gov vì thế đưa “compound frequency” — tần suất ghép lãi — thành một biến riêng trong công cụ tính lãi kép.
Ngoài ra, phép so sánh lý thuyết có thể không phản ánh đầy đủ số tiền thực nhận hoặc phải trả nếu sản phẩm còn có phí, thuế, quy tắc làm tròn, lịch thanh toán, thay đổi lãi suất hoặc điều kiện không cho phép phần lãi tiếp tục nằm trong số dư. Khi đánh giá một trường hợp thực tế, các điều khoản này phải được ưu tiên hơn công thức minh họa chung.
Cách so sánh lãi đơn và lãi kép trong thực tế
Để so sánh đúng, trước hết cần xác định số tiền nào đang thực sự được dùng làm cơ sở tính lãi. Nếu lãi mỗi kỳ chỉ tính trên vốn ban đầu, cơ chế tương ứng với lãi đơn. Nếu lãi được cộng vào số dư và số dư mới tiếp tục chịu hoặc sinh lãi, đó là cơ chế lãi kép.
Tiếp theo, cần đưa các thông số về cùng cơ sở so sánh: vốn ban đầu, khoảng thời gian, mức lãi suất áp dụng cho từng kỳ và tần suất ghép lãi. Với lãi kép, tần suất là thông tin không thể bỏ qua vì “10%/năm” chưa tự nó mô tả đầy đủ cách tiền lãi được nhập vào số dư trong mọi sản phẩm.
Cuối cùng, nên so sánh giá trị cuối kỳ hoặc tổng tiền lãi thực tế, thay vì chỉ nhìn vào con số lãi suất được công bố. Đây là cách trực tiếp nhất để tránh nhầm giữa hai phương pháp tính hoặc đánh giá sai một phương án chỉ vì nó có tên “lãi kép”.
Nếu mục tiêu chỉ là phân biệt về bản chất, có thể nhớ một quy tắc ngắn: lãi đơn tính lãi trên vốn gốc; lãi kép tính lãi trên vốn gốc và phần lãi đã tích lũy. Chính việc tái sử dụng tiền lãi làm cơ sở tính cho kỳ sau khiến đường tăng trưởng của lãi kép ngày càng tách xa lãi đơn khi thời gian kéo dài và các điều kiện khác được giữ tương đương.
Lãi đơn và lãi kép khác nhau chủ yếu ở cơ sở tính lãi. Lãi đơn giữ nguyên vốn gốc làm cơ sở nên tiền lãi tăng đều qua thời gian; lãi kép nhập phần lãi đã phát sinh vào số dư, tạo hiệu ứng “lãi trên lãi” và làm tốc độ tích lũy tăng dần. Vì vậy, trong cùng điều kiện về vốn, lãi suất và thời gian, chênh lệch giữa hai phương pháp thường nhỏ ở những kỳ đầu nhưng mở rộng ngày càng nhanh về dài hạn. Khi áp dụng vào một trường hợp cụ thể, cần so sánh cả lãi suất, số kỳ, tần suất ghép lãi và các điều khoản liên quan thay vì chỉ dựa vào tên gọi của phương pháp tính.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều