Những chỉ số tài chính đánh giá hiệu quả kinh doanh là gì?
Mục lục
- Các nhóm chỉ số tài chính nào phản ánh hiệu quả kinh doanh?
- Nhóm chỉ số khả năng sinh lời cho biết doanh nghiệp kiếm tiền hiệu quả đến đâu?
- ROA và ROE đánh giá hiệu quả sử dụng tài sản và vốn như thế nào?
- Chỉ số vòng quay phản ánh hiệu quả vận hành ra sao?
- Thanh khoản và đòn bẩy tài chính ảnh hưởng thế nào đến hiệu quả kinh doanh?
- Dòng tiền cho biết điều gì mà lợi nhuận kế toán không thể hiện?
- Nên kết hợp các chỉ số tài chính như thế nào để đánh giá đúng hiệu quả?
Những chỉ số tài chính đánh giá hiệu quả kinh doanh gồm nhóm khả năng sinh lời, hiệu quả sử dụng tài sản, thanh khoản, cơ cấu vốn, dòng tiền và tốc độ luân chuyển. Hiểu đúng công thức, ý nghĩa và giới hạn của từng chỉ số giúp doanh nghiệp đánh giá hiệu quả thực chất thay vì chỉ nhìn vào doanh thu hoặc lợi nhuận.
Hiệu quả kinh doanh không thể được đánh giá đầy đủ bằng một con số duy nhất. Doanh nghiệp có thể tăng doanh thu nhưng biên lợi nhuận giảm, báo lãi nhưng dòng tiền âm, đạt ROE cao nhưng phụ thuộc nhiều vào nợ vay. Vì vậy, chỉ số tài chính kinh doanh cần được xem như một hệ thống gồm nhiều nhóm tỷ số bổ sung cho nhau.
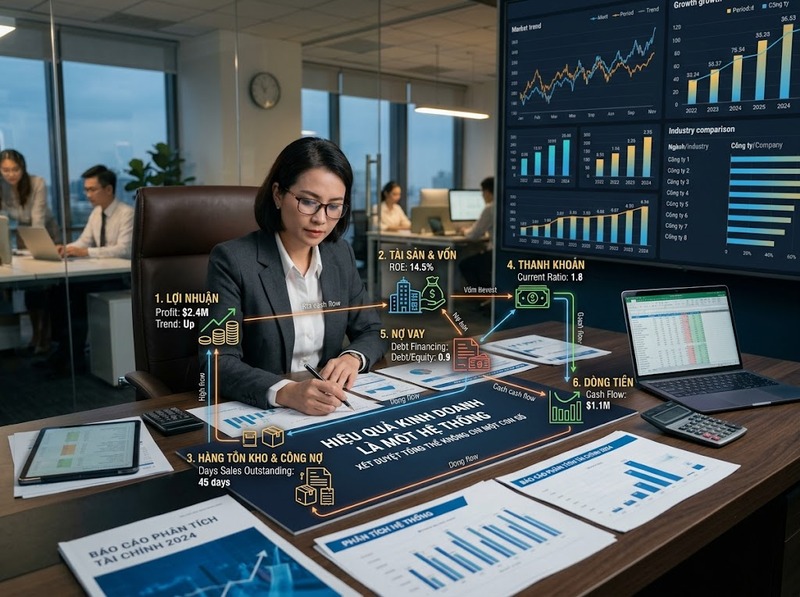
Về bản chất, các chỉ số quan trọng nhất trả lời sáu câu hỏi: doanh nghiệp kiếm được bao nhiêu lợi nhuận từ doanh thu; sử dụng tài sản và vốn hiệu quả đến đâu; quản lý hàng tồn kho và công nợ như thế nào; có đủ khả năng thanh toán nghĩa vụ ngắn hạn hay không; mức độ phụ thuộc vào nợ là bao nhiêu; và lợi nhuận kế toán có thực sự chuyển thành tiền hay không.
Các nhóm chỉ số tài chính nào phản ánh hiệu quả kinh doanh?
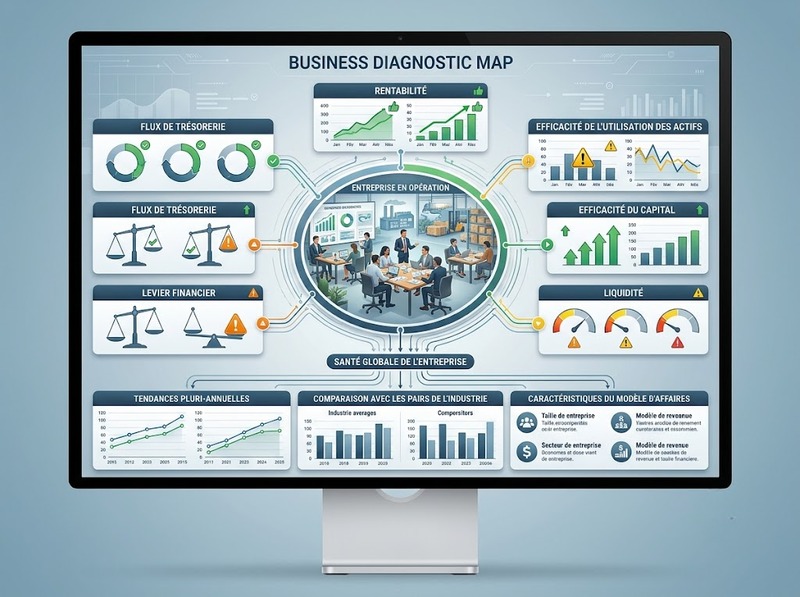
Có thể chia các chỉ số đánh giá hiệu quả kinh doanh thành sáu nhóm chính: khả năng sinh lời, hiệu quả sử dụng tài sản, hiệu quả vốn, thanh khoản, đòn bẩy tài chính và dòng tiền.
Mỗi nhóm đo một khía cạnh khác nhau. Chẳng hạn, biên lợi nhuận ròng cho biết doanh nghiệp giữ lại bao nhiêu lợi nhuận sau mỗi đồng doanh thu, trong khi ROA cho biết cùng lượng tài sản đó tạo được bao nhiêu lợi nhuận. Hai doanh nghiệp có cùng biên lợi nhuận nhưng hiệu quả tổng thể vẫn có thể khác nhau nếu tốc độ quay vòng tài sản khác nhau.
Do đó, một chỉ số cao hoặc thấp chưa đủ để kết luận doanh nghiệp hoạt động tốt hay kém. Giá trị của tỷ số cần được đặt trong ít nhất ba bối cảnh: xu hướng của chính doanh nghiệp qua nhiều kỳ, đặc điểm ngành và mối quan hệ với các chỉ số còn lại.
Không tồn tại một ngưỡng chung có thể áp dụng cho mọi ngành. Doanh nghiệp bán lẻ thường có biên lợi nhuận thấp nhưng vòng quay tài sản cao, trong khi một số mô hình phần mềm có thể vận hành theo cấu trúc ngược lại. Vì vậy, so sánh đúng đối tượng thường quan trọng hơn việc cố xác định một tỷ lệ “tốt” tuyệt đối.
Nhóm chỉ số khả năng sinh lời cho biết doanh nghiệp kiếm tiền hiệu quả đến đâu?
Khả năng sinh lời là nhóm chỉ số trực tiếp nhất khi đánh giá hiệu quả kinh doanh. Ba tỷ số thường được sử dụng là biên lợi nhuận gộp, biên lợi nhuận hoạt động và biên lợi nhuận ròng.
Biên lợi nhuận gộp
Công thức:
Biên lợi nhuận gộp = Lợi nhuận gộp / Doanh thu thuần × 100%
Trong đó, lợi nhuận gộp bằng doanh thu thuần trừ giá vốn hàng bán.
Ví dụ, doanh nghiệp có doanh thu 10 tỷ đồng và giá vốn 7 tỷ đồng thì lợi nhuận gộp là 3 tỷ đồng, tương ứng biên lợi nhuận gộp 30%. Điều đó có nghĩa cứ 100 đồng doanh thu tạo ra 30 đồng lợi nhuận trước khi tính chi phí bán hàng, quản lý, lãi vay và thuế.
Biên lợi nhuận gộp giảm liên tục có thể xuất phát từ giá bán giảm, chi phí đầu vào tăng hoặc cơ cấu sản phẩm thay đổi. Tuy nhiên, tỷ lệ giảm chưa tự động chứng minh hoạt động kinh doanh xấu đi; doanh nghiệp có thể chủ động giảm biên để mở rộng thị phần hoặc chuyển sang nhóm sản phẩm có vòng quay nhanh hơn.
Biên lợi nhuận hoạt động
Công thức:
Biên lợi nhuận hoạt động = Lợi nhuận hoạt động / Doanh thu thuần × 100%
Chỉ số này đi sâu hơn biên lợi nhuận gộp vì phản ánh cả khả năng kiểm soát chi phí vận hành. Nếu biên gộp ổn định nhưng biên hoạt động giảm mạnh, vấn đề có thể nằm ở chi phí bán hàng, nhân sự, marketing hoặc quản lý chứ không nhất thiết ở giá vốn.
Biên lợi nhuận ròng
Công thức:
Biên lợi nhuận ròng = Lợi nhuận sau thuế / Doanh thu thuần × 100%
Nếu doanh thu là 10 tỷ đồng và lợi nhuận sau thuế là 800 triệu đồng, biên lợi nhuận ròng bằng 8%. Nói cách khác, sau toàn bộ chi phí, lãi vay và thuế, doanh nghiệp giữ lại 8 đồng lợi nhuận trên mỗi 100 đồng doanh thu.
Biên lợi nhuận ròng rất hữu ích nhưng không nên đọc riêng lẻ. Một doanh nghiệp có biên cao vẫn có thể sử dụng vốn kém hiệu quả nếu phải duy trì lượng tài sản rất lớn để tạo ra doanh thu đó.
ROA và ROE đánh giá hiệu quả sử dụng tài sản và vốn như thế nào?
Nếu các chỉ số biên lợi nhuận lấy doanh thu làm cơ sở thì ROA và ROE chuyển trọng tâm sang nguồn lực mà doanh nghiệp phải sử dụng để tạo ra lợi nhuận.
ROA – tỷ suất sinh lời trên tài sản
Công thức phổ biến:
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân × 100%
Tổng tài sản bình quân thường được tính bằng tổng tài sản đầu kỳ cộng cuối kỳ rồi chia hai.
Giả sử doanh nghiệp tạo ra 1 tỷ đồng lợi nhuận sau thuế với tổng tài sản bình quân 10 tỷ đồng, ROA bằng 10%. Điều đó cho thấy mỗi 100 đồng tài sản bình quân tạo ra khoảng 10 đồng lợi nhuận sau thuế trong kỳ.
ROA đặc biệt hữu ích khi đánh giá doanh nghiệp phải đầu tư nhiều vào nhà xưởng, thiết bị, hàng tồn kho hoặc các tài sản khác. Tuy nhiên, so sánh ROA giữa những ngành có cấu trúc tài sản hoàn toàn khác nhau dễ dẫn đến kết luận sai.
ROE – tỷ suất sinh lời trên vốn chủ sở hữu
Công thức:
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân × 100%
Ví dụ, lợi nhuận sau thuế đạt 1 tỷ đồng và vốn chủ sở hữu bình quân là 5 tỷ đồng thì ROE bằng 20%.
ROE cao thường được xem là dấu hiệu vốn chủ sở hữu tạo lợi nhuận tốt, nhưng phải kiểm tra nguyên nhân. Doanh nghiệp có thể làm ROE tăng bằng cách sử dụng nhiều nợ hơn, khiến vốn chủ sở hữu chiếm tỷ trọng nhỏ trong tổng nguồn vốn.
Có thể nhìn cơ chế này qua mô hình DuPont:
ROE = Biên lợi nhuận ròng × Vòng quay tổng tài sản × Hệ số tài sản trên vốn chủ sở hữu
Công thức cho thấy ROE tăng có thể đến từ ba nguồn khác nhau: lợi nhuận trên doanh thu tốt hơn, tài sản được sử dụng hiệu quả hơn hoặc đòn bẩy tài chính lớn hơn. Hai nguyên nhân đầu thường phản ánh cải thiện hoạt động rõ hơn; nguyên nhân cuối đồng thời làm tăng rủi ro tài chính.
Chỉ số vòng quay phản ánh hiệu quả vận hành ra sao?
Lợi nhuận chỉ cho biết kết quả cuối cùng. Các tỷ số vòng quay giúp xác định doanh nghiệp đã sử dụng tài sản, hàng tồn kho và khoản phải thu hiệu quả như thế nào để tạo ra kết quả đó.
Vòng quay tổng tài sản
Công thức:
Vòng quay tổng tài sản = Doanh thu thuần / Tổng tài sản bình quân
Nếu doanh thu đạt 20 tỷ đồng trên 10 tỷ đồng tài sản bình quân, vòng quay tổng tài sản bằng 2 lần. Nghĩa là mỗi đồng tài sản tạo ra khoảng 2 đồng doanh thu trong kỳ.
Chỉ số tăng có thể cho thấy doanh nghiệp khai thác tài sản hiệu quả hơn. Tuy nhiên, doanh nghiệp có tài sản đã khấu hao nhiều cũng có thể ghi nhận vòng quay cao vì giá trị tài sản trên sổ sách thấp, nên cần xem cùng tuổi đời và cơ cấu tài sản.
Vòng quay hàng tồn kho
Công thức:
Vòng quay hàng tồn kho = Giá vốn hàng bán / Hàng tồn kho bình quân
Từ đó có thể tính:
Số ngày tồn kho ≈ 365 / Vòng quay hàng tồn kho
Ví dụ, vòng quay tồn kho bằng 5 lần/năm tương đương khoảng 73 ngày tồn kho.
Tồn kho quay nhanh thường giúp giảm vốn bị giữ trong hàng hóa và giảm chi phí lưu kho. Nhưng vòng quay quá cao cũng không mặc nhiên là tốt nếu doanh nghiệp duy trì tồn kho quá thấp và thường xuyên thiếu hàng.
Vòng quay khoản phải thu
Công thức thường dùng:
Vòng quay phải thu = Doanh thu bán chịu / Khoản phải thu bình quân
Nếu không có số liệu doanh thu bán chịu riêng, doanh thu thuần đôi khi được dùng như một giá trị thay thế, nhưng cách tính này cần được áp dụng nhất quán khi so sánh.
Có thể chuyển sang số ngày thu tiền bình quân:
DSO ≈ 365 / Vòng quay khoản phải thu
DSO tăng kéo dài thường cho thấy tiền bị giữ ở khách hàng lâu hơn. Khi doanh thu tăng nhưng khoản phải thu tăng nhanh hơn đáng kể, doanh nghiệp cần xem xét chất lượng doanh thu và chính sách tín dụng thay vì chỉ nhìn tốc độ tăng bán hàng.
Thanh khoản và đòn bẩy tài chính ảnh hưởng thế nào đến hiệu quả kinh doanh?
Một doanh nghiệp có lợi nhuận vẫn có thể gặp khó khăn nếu không đủ tiền thanh toán các nghĩa vụ đến hạn. Vì vậy, đánh giá hiệu quả cần kết hợp khả năng sinh lời với thanh khoản và mức độ sử dụng nợ.
Hệ số thanh toán hiện hành
Công thức:
Current Ratio = Tài sản ngắn hạn / Nợ ngắn hạn
Hệ số bằng 1,5 có nghĩa doanh nghiệp có 1,5 đồng tài sản ngắn hạn trên mỗi 1 đồng nợ ngắn hạn.
Tuy nhiên, current ratio cao không luôn đồng nghĩa với thanh khoản mạnh. Nếu phần lớn tài sản ngắn hạn nằm trong hàng tồn kho chậm luân chuyển hoặc các khoản phải thu khó thu hồi, khả năng chuyển tài sản thành tiền có thể thấp hơn con số trên báo cáo.
Hệ số thanh toán nhanh
Công thức phổ biến:
Quick Ratio = (Tiền Đầu tư tài chính ngắn hạn có tính thanh khoản cao Khoản phải thu) / Nợ ngắn hạn
Quick ratio loại hàng tồn kho khỏi phép tính nên thận trọng hơn current ratio khi đánh giá khả năng đáp ứng nghĩa vụ ngắn hạn bằng các tài sản dễ chuyển thành tiền.
Không nên áp dụng máy móc quan niệm rằng current ratio hoặc quick ratio phải lớn hơn một mức cố định nào đó. Chu kỳ tiền mặt, khả năng vay ngắn hạn, đặc điểm tồn kho và mô hình thu tiền có thể khiến mức hợp lý khác nhau đáng kể giữa các doanh nghiệp.
Hệ số nợ trên vốn chủ sở hữu
Với mục tiêu phân tích nợ tài chính, có thể sử dụng:
D/E = Nợ vay có lãi / Vốn chủ sở hữu
Trong một số hệ thống phân tích, D/E lại được tính bằng tổng nợ phải trả chia vốn chủ sở hữu. Do đó, khi so sánh dữ liệu từ nhiều nguồn phải kiểm tra định nghĩa được sử dụng.
Đòn bẩy giúp doanh nghiệp mở rộng quy mô mà không cần tăng tương ứng vốn chủ sở hữu, đồng thời có thể làm ROE tăng khi lợi nhuận từ tài sản cao hơn chi phí vốn vay. Ngược lại, doanh nghiệp vẫn phải trả lãi và hoàn trả nợ khi kết quả kinh doanh suy giảm.
Khả năng thanh toán lãi vay
Một cách đo phổ biến là:
Interest Coverage = EBIT / Chi phí lãi vay
Nếu EBIT bằng 6 tỷ đồng và chi phí lãi vay là 2 tỷ đồng, hệ số bao phủ lãi vay bằng 3 lần. Điều này cho biết lợi nhuận trước lãi vay và thuế trong kỳ bằng ba lần chi phí lãi vay.
Chỉ số càng thấp thì phần đệm dành cho việc trả lãi càng nhỏ. Tuy nhiên, mức phù hợp vẫn phụ thuộc vào độ ổn định của dòng tiền và đặc điểm ngành.
Dòng tiền cho biết điều gì mà lợi nhuận kế toán không thể hiện?
Một trong những sai lầm phổ biến khi đánh giá hiệu quả kinh doanh là coi lợi nhuận và tiền mặt là cùng một đại lượng. Kế toán theo cơ sở dồn tích cho phép doanh thu và chi phí được ghi nhận khác thời điểm tiền thực tế thu hoặc chi.
Vì vậy, doanh nghiệp có thể có lợi nhuận nhưng dòng tiền từ hoạt động kinh doanh âm.
Dòng tiền từ hoạt động kinh doanh
Cash Flow from Operations, thường viết tắt là CFO hoặc OCF, phản ánh lượng tiền tạo ra từ hoạt động kinh doanh cốt lõi.
Nếu doanh nghiệp tăng doanh thu bằng cách cho khách hàng thanh toán chậm, lợi nhuận có thể tăng trước khi tiền được thu về. Khoản phải thu khi đó tăng và tạo áp lực lên dòng tiền.
Một kỳ CFO âm chưa đủ để kết luận doanh nghiệp hoạt động kém. Doanh nghiệp tăng trưởng nhanh có thể cần bổ sung hàng tồn kho hoặc vốn lưu động. Điều đáng chú ý hơn là tình trạng lợi nhuận dương nhưng dòng tiền kinh doanh yếu kéo dài qua nhiều kỳ.
Tỷ lệ chuyển lợi nhuận thành tiền
Có thể sử dụng một tỷ số đơn giản:
Cash Conversion = Dòng tiền từ hoạt động kinh doanh / Lợi nhuận sau thuế
Nếu lợi nhuận sau thuế bằng 5 tỷ đồng còn CFO bằng 4 tỷ đồng thì tỷ lệ chuyển đổi bằng 0,8 lần.
Tỷ số này không có một ngưỡng chuẩn áp dụng cho mọi doanh nghiệp, nhưng biến động của nó giúp phát hiện trường hợp tốc độ ghi nhận lợi nhuận tách xa tốc độ tạo tiền.
Dòng tiền tự do
Một cách tiếp cận phổ biến:
FCF ≈ Dòng tiền từ hoạt động kinh doanh − Chi đầu tư tài sản dài hạn
Dòng tiền tự do cho biết sau khi duy trì hoặc đầu tư vào tài sản cần thiết, doanh nghiệp còn bao nhiêu nguồn tiền có thể sử dụng cho trả nợ, phân phối cho chủ sở hữu hoặc các mục đích khác.
FCF âm không nhất thiết xấu nếu doanh nghiệp đang đầu tư mạnh vào dự án có hiệu quả kinh tế. Điểm cần đánh giá là tiền được sử dụng cho hoạt động gì và khoản đầu tư có khả năng tạo dòng tiền trong tương lai hay không.
Nên kết hợp các chỉ số tài chính như thế nào để đánh giá đúng hiệu quả?
Không nên tìm một “chỉ số tốt nhất”. Cách đánh giá đáng tin cậy hơn là xem các tỷ số như một chuỗi nguyên nhân và kết quả.
Trước hết, kiểm tra biên lợi nhuận để xác định mỗi đồng doanh thu tạo ra bao nhiêu lợi nhuận. Sau đó xem vòng quay tài sản, tồn kho và khoản phải thu để biết nguồn lực được sử dụng nhanh hay chậm. Tiếp theo, dùng ROA và ROE để đánh giá lợi nhuận so với lượng tài sản và vốn đã huy động. Thanh khoản và đòn bẩy cho biết mức hiệu quả đó đi kèm bao nhiêu áp lực tài chính. Cuối cùng, dòng tiền giúp xác nhận lợi nhuận đã chuyển thành tiền ở mức nào.
Ví dụ, nếu một doanh nghiệp có ROE tăng từ 15% lên 22%, chưa thể kết luận hiệu quả hoạt động đã cải thiện. Nếu biên lợi nhuận và vòng quay tài sản gần như không thay đổi nhưng D/E tăng mạnh, phần lớn mức tăng ROE có thể xuất phát từ đòn bẩy tài chính.
Tương tự, doanh thu tăng 30% có vẻ tích cực, nhưng nếu khoản phải thu tăng 70%, DSO kéo dài và CFO chuyển sang âm, chất lượng tăng trưởng cần được xem xét kỹ hơn.
Khi phân tích thực tế, bốn nguyên tắc giúp hạn chế kết luận sai:
· So sánh cùng một chỉ số của doanh nghiệp qua nhiều kỳ
· So sánh với doanh nghiệp có mô hình kinh doanh và ngành tương đồng
· Sử dụng cùng định nghĩa và công thức giữa các kỳ so sánh
· Luôn đọc chỉ số lợi nhuận cùng chỉ số bảng cân đối và dòng tiền
Một tỷ lệ đơn lẻ thường chỉ phát hiện triệu chứng. Sự kết hợp giữa các tỷ số mới giúp xác định cơ chế tạo ra kết quả tài chính.
Các chỉ số tài chính kinh doanh quan trọng nhất vì vậy không chỉ gồm lợi nhuận hay doanh thu, mà bao gồm biên lợi nhuận gộp, biên lợi nhuận hoạt động, biên lợi nhuận ròng, ROA, ROE, vòng quay tài sản, vòng quay tồn kho, vòng quay khoản phải thu, current ratio, quick ratio, hệ số nợ, khả năng trả lãi và các chỉ tiêu dòng tiền.
Doanh nghiệp được xem là vận hành hiệu quả hơn khi lợi nhuận được tạo ra với mức sử dụng tài sản và vốn hợp lý, vốn lưu động được kiểm soát, nghĩa vụ tài chính nằm trong khả năng đáp ứng và lợi nhuận có khả năng chuyển thành dòng tiền. Vì đặc điểm ngành, cấu trúc vốn và chu kỳ kinh doanh khác nhau, giá trị của các tỷ số nằm nhiều hơn ở xu hướng và mối quan hệ giữa chúng chứ không phải ở một ngưỡng chuẩn duy nhất.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều