Hạn mức rủi ro là gì và được xác định thế nào?
Mục lục
Hạn mức rủi ro là ngưỡng kiểm soát cụ thể giúp tổ chức giới hạn mức độ rủi ro trong từng hoạt động. Việc xác định hạn mức cần dựa trên khẩu vị rủi ro, năng lực chịu đựng, vốn, chiến lược và các giới hạn pháp lý có liên quan.
Hạn mức rủi ro là ngưỡng được đặt ra để giới hạn mức rủi ro mà một tổ chức, đơn vị kinh doanh, danh mục hoặc giao dịch được phép duy trì. Trong quản trị ngân hàng, Basel Committee mô tả risk limits là các thước đo hoặc giới hạn định lượng cụ thể dùng để phân bổ mức rủi ro tổng thể xuống từng đơn vị kinh doanh, pháp nhân, nhóm rủi ro hoặc mức độ tập trung.
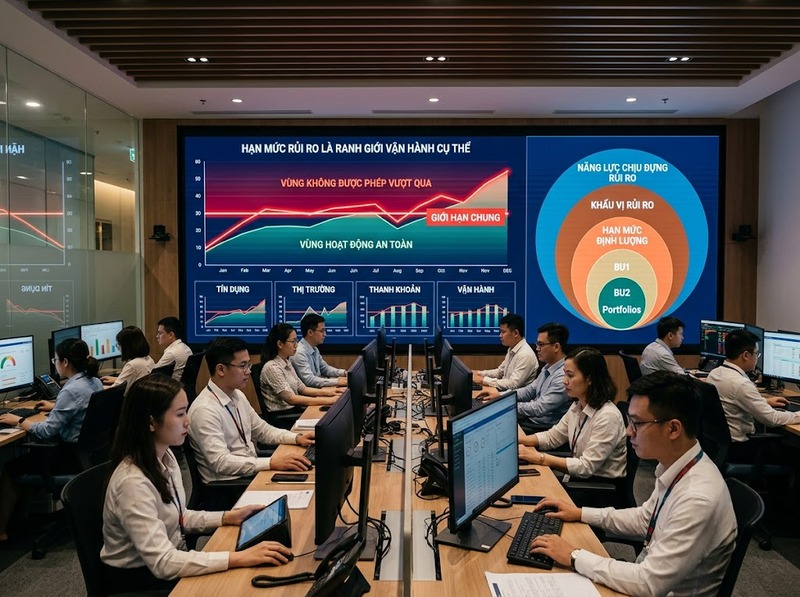
Vì vậy, hạn mức rủi ro không đơn thuần là một con số “an toàn”. Nó là điểm kiểm soát biến định hướng chấp nhận rủi ro của tổ chức thành giới hạn có thể đo lường, theo dõi và xử lý trong hoạt động thực tế.
Cần phân biệt hạn mức rủi ro với khẩu vị rủi ro và khả năng chịu đựng rủi ro. Khẩu vị rủi ro thể hiện tổng mức và loại rủi ro tổ chức sẵn sàng chấp nhận để đạt mục tiêu; khả năng chịu đựng phản ánh mức rủi ro tối đa tổ chức có thể gánh chịu xét theo vốn, khả năng kiểm soát và các ràng buộc pháp lý; còn hạn mức rủi ro cụ thể hóa những giới hạn đó ở cấp có thể vận hành.
Hạn mức rủi ro biến khẩu vị rủi ro thành ngưỡng kiểm soát
Một tổ chức có thể tuyên bố rằng mình chỉ chấp nhận mức rủi ro tín dụng, thị trường hoặc thanh khoản nhất định, nhưng tuyên bố này chưa đủ để kiểm soát hoạt động hằng ngày. Hạn mức rủi ro tạo ra ranh giới có thể đo lường để các bộ phận biết trạng thái hiện tại đang nằm trong phạm vi cho phép, tiến gần giới hạn hay đã vượt giới hạn.
Cơ chế thường đi theo chuỗi:
Khả năng chịu đựng rủi ro → Khẩu vị rủi ro → Hạn mức rủi ro → Theo dõi trạng thái thực tế → Cảnh báo hoặc xử lý khi tiếp cận/vượt hạn mức.
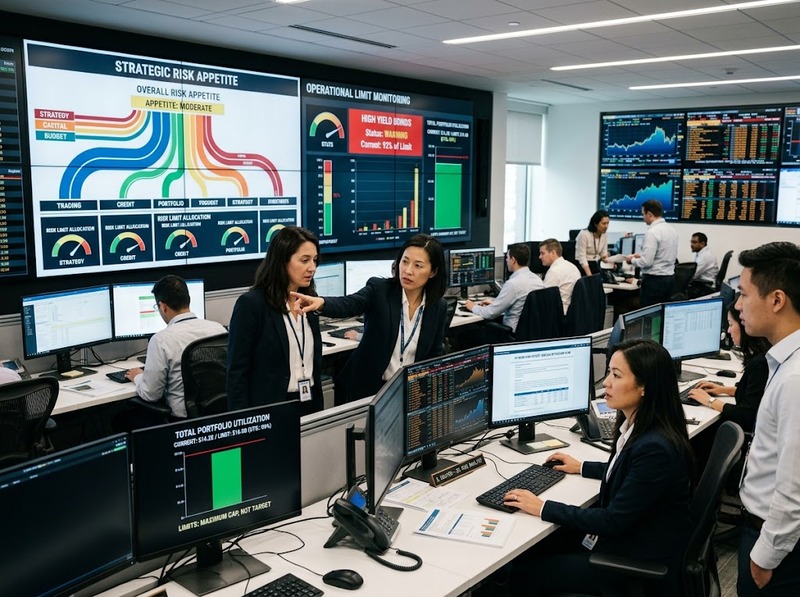
Basel Committee cũng đặt risk limits trong Risk Appetite Framework và cho rằng chức năng quản lý rủi ro phải theo dõi mức độ tuân thủ hạn mức. Khi có trường hợp vượt giới hạn, tổ chức cần có cơ chế báo cáo, phê duyệt ngoại lệ hoặc giảm trạng thái rủi ro phù hợp.
Điểm quan trọng là hạn mức không đồng nghĩa với mức rủi ro mục tiêu. Nếu một hạn mức cho phép dư nợ tối đa 1.000 tỷ đồng đối với một nhóm đối tượng, điều đó không có nghĩa tổ chức nên sử dụng đủ 1.000 tỷ đồng. Đây chỉ là ví dụ minh họa: mức sử dụng thực tế vẫn phải phụ thuộc chất lượng rủi ro, điều kiện thị trường, năng lực vốn và các giới hạn khác đang áp dụng.
Hạn mức rủi ro được xác định dựa trên những yếu tố nào?
Không có một công thức duy nhất dùng cho mọi loại rủi ro. Hạn mức phải được thiết kế từ loại rủi ro cần kiểm soát và thước đo phản ánh đúng rủi ro đó.
Trước hết là khẩu vị rủi ro. Nếu tổ chức chủ trương thận trọng với một loại rủi ro, hạn mức tương ứng phải đủ chặt để trạng thái hoạt động không đi ngược định hướng này. Theo Basel Committee, risk appetite được xác định trước trong phạm vi risk capacity, còn risk limits là công cụ phân bổ mức rủi ro đó xuống các cấp cụ thể hơn.
Tiếp theo là năng lực vốn và khả năng hấp thụ tổn thất. Một tổ chức có mức vốn, thanh khoản hoặc khả năng kiểm soát thấp hơn không thể hợp lý hóa hạn mức cao chỉ vì muốn mở rộng kinh doanh. Hạn mức phải phản ánh quy mô nguồn lực mà tổ chức thực sự có thể sử dụng để chống chịu khi kịch bản bất lợi xảy ra.
Một yếu tố khác là đặc điểm của danh mục và mức độ tập trung. Với rủi ro tín dụng, giới hạn có thể được đặt theo khách hàng, nhóm khách hàng liên quan, ngành kinh tế hoặc sản phẩm. Basel Committee nêu rõ giới hạn tín dụng nên được thiết lập ở cấp người vay, đối tác, nhóm đối tác liên quan, đồng thời có thể áp dụng cho ngành, khu vực địa lý và sản phẩm cụ thể.
Cuối cùng là các giới hạn pháp lý và yêu cầu an toàn. Tại Việt Nam, Điều 20 Thông tư 83/2025/TT-NHNN, có hiệu lực từ ngày 1/7/2026, yêu cầu hạn mức rủi ro của ngân hàng phải tuân thủ các hạn chế bảo đảm an toàn, kiểm soát các rủi ro trọng yếu và phù hợp với khẩu vị rủi ro, chiến lược quản lý rủi ro cũng như tổng tài sản có rủi ro được phân bổ.
Mỗi loại rủi ro cần một thước đo hạn mức phù hợp
Không thể quản trị mọi rủi ro bằng cùng một đơn vị đo. Một hạn mức chỉ hữu ích khi chỉ tiêu được chọn thực sự phản ánh mức phơi nhiễm hoặc tổn thất cần kiểm soát.
Với rủi ro tín dụng, hạn mức có thể gắn với dư nợ hoặc mức phơi nhiễm theo khách hàng, nhóm liên quan, sản phẩm và ngành. Basel Committee nhấn mạnh rằng việc đo rủi ro tín dụng cần xem xét loại khoản cấp tín dụng, thời hạn, điều kiện tài chính, tài sản bảo đảm và khả năng vỡ nợ; trạng thái thực tế sau đó phải được so sánh thường xuyên với hạn mức đã thiết lập.
Với rủi ro thị trường, hạn mức có thể dựa trên trạng thái ngoại tệ, độ nhạy lãi suất, mức lỗ cắt lỗ hoặc các thước đo rủi ro danh mục. Thông tư 83/2025/TT-NHNN yêu cầu ngân hàng thiết lập các hạn mức đối với rủi ro lãi suất, ngoại hối, giá hàng hóa và hạn mức giao dịch cho giao dịch viên trong phạm vi quản lý rủi ro thị trường.
Với rủi ro thanh khoản, giới hạn phải gắn với khả năng đáp ứng nghĩa vụ thanh toán và những tỷ lệ an toàn liên quan. Với rủi ro hoạt động, thước đo có thể chuyển sang mức tổn thất tài chính hoặc phi tài chính. Điều này cho thấy “hạn mức rủi ro” là một nguyên tắc quản trị chung, còn chỉ tiêu cụ thể phụ thuộc bản chất từng rủi ro.
Một hạn mức hợp lý phải đồng thời đủ chặt và khả thi
Đặt hạn mức quá cao khiến giới hạn mất tác dụng kiểm soát vì tổ chức có thể tích tụ rủi ro đáng kể trước khi nhận cảnh báo. Ngược lại, đặt quá thấp có thể hạn chế hoạt động ngay cả khi tổ chức vẫn còn đủ năng lực vốn và khả năng kiểm soát rủi ro.
Do đó, việc xác định hạn mức thường cần kết hợp dữ liệu lịch sử, trạng thái hiện tại, kế hoạch kinh doanh, mức vốn, kịch bản căng thẳng và các ràng buộc pháp lý. Các thước đo định lượng cần được kiểm tra lại khi mô hình, thị trường hoặc cấu trúc danh mục thay đổi.
Hạn mức cũng không nên được coi là con số cố định vô thời hạn. Theo Thông tư 83/2025/TT-NHNN, hạn mức rủi ro phải được rà soát, đánh giá lại ít nhất một năm một lần hoặc khi có thay đổi lớn ảnh hưởng đến trạng thái rủi ro. Nếu một hoạt động, giao dịch hoặc sản phẩm đồng thời chịu nhiều hạn mức cho các loại rủi ro khác nhau, ngân hàng phải áp dụng hạn mức thận trọng hơn.
Quy định này phản ánh một nguyên tắc quản trị quan trọng: hạn mức cần thay đổi khi khả năng chịu đựng, môi trường kinh doanh hoặc trạng thái rủi ro đã thay đổi; nếu không, con số từng hợp lý có thể không còn bảo vệ tổ chức trong điều kiện mới.
Khi trạng thái tiến gần hoặc vượt hạn mức thì điều gì xảy ra?
Giá trị của hạn mức chỉ xuất hiện khi trạng thái rủi ro thực tế được đo và so sánh với nó. Vì vậy, hệ thống quản trị cần phát hiện không chỉ trường hợp đã vượt hạn mức mà cả xu hướng tiến gần giới hạn.
Đối với quản lý tín dụng, Basel Committee yêu cầu ngân hàng theo dõi mức phơi nhiễm thực tế so với các giới hạn đã thiết lập và có hệ thống thông tin đủ khả năng cảnh báo cho quản lý cấp cao khi trạng thái tiếp cận hạn mức. Các ngoại lệ cũng phải được báo cáo kịp thời.
Trong thực tế quản trị, một trường hợp tiếp cận hoặc vượt hạn mức có thể dẫn đến dừng giao dịch mới, giảm trạng thái, phòng ngừa rủi ro, yêu cầu phê duyệt ngoại lệ hoặc chuyển cấp có thẩm quyền xử lý. Biện pháp cụ thể phụ thuộc chính sách nội bộ và loại rủi ro; việc vượt hạn mức không nên tự động được hiểu là đã phát sinh tổn thất, nhưng nó cho thấy ranh giới kiểm soát đã bị chạm tới hoặc vi phạm.
Đây cũng là lý do không nên nhầm hạn mức với dự báo tổn thất. Dự báo rủi ro cho biết điều gì có thể xảy ra; hạn mức cho biết tổ chức cho phép trạng thái đó đi xa đến đâu trước khi phải can thiệp.
Hạn mức rủi ro là giới hạn vận hành dùng để giữ mức phơi nhiễm trong phạm vi mà tổ chức đã xác định là có thể chấp nhận và kiểm soát. Hạn mức phù hợp phải xuất phát từ khẩu vị rủi ro, khả năng chịu đựng, vốn, đặc điểm danh mục, chiến lược kinh doanh và các giới hạn pháp lý; sau đó được lượng hóa bằng chỉ tiêu phù hợp với từng loại rủi ro và theo dõi liên tục. Một con số chỉ thực sự trở thành hạn mức quản trị khi có cơ chế cảnh báo, xử lý vi phạm và rà soát lại khi điều kiện rủi ro thay đổi.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều