Hệ số nợ là gì và phản ánh mức độ nào?
Mục lục
Hệ số nợ đo tỷ trọng tài sản được tài trợ bởi các nghĩa vụ nợ, qua đó cho biết mức độ doanh nghiệp phụ thuộc vào nguồn vốn của chủ nợ và hỗ trợ đánh giá cấu trúc tài trợ.
Hệ số nợ là chỉ tiêu tài chính thể hiện tỷ lệ giữa nợ phải trả và tổng tài sản của doanh nghiệp. Nếu hệ số nợ bằng 0,40, có thể hiểu rằng 40% giá trị tài sản đang được tài trợ bằng nợ phải trả; 60% còn lại tương ứng với phần tài trợ bằng vốn chủ sở hữu theo phương trình kế toán.
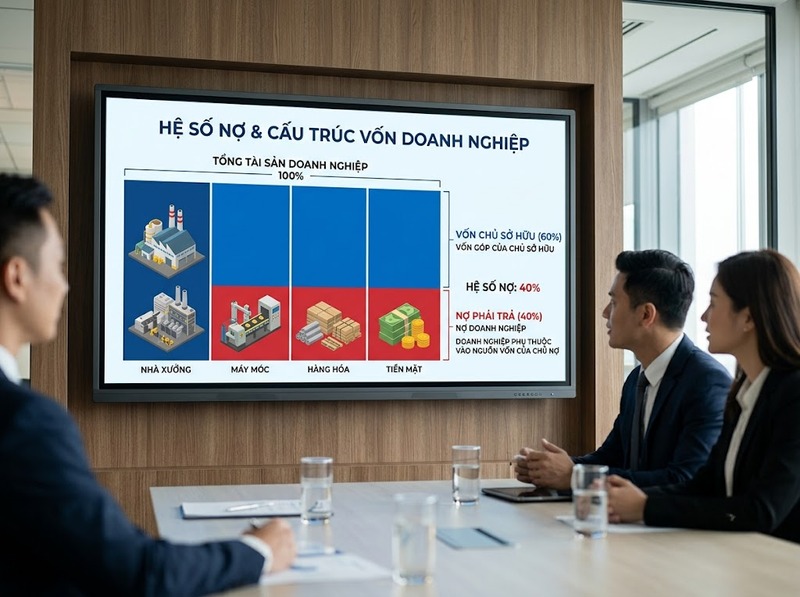
Vì vậy, chỉ tiêu này không đơn thuần cho biết doanh nghiệp “có nhiều hay ít nợ”. Giá trị chính của nó nằm ở việc cho thấy mức độ tài sản phụ thuộc vào nguồn vốn của chủ nợ. Hệ số càng tăng, tỷ trọng nguồn tài trợ từ nợ trong tổng tài sản càng lớn; hệ số giảm cho thấy tỷ trọng vốn chủ sở hữu trong cấu trúc tài trợ tăng lên, nếu các yếu tố khác không đổi.
Công thức hệ số nợ và ý nghĩa của từng thành phần
Công thức thường dùng trong phân tích báo cáo tài chính là:
Hệ số nợ = Tổng nợ phải trả / Tổng tài sản
Có thể biểu diễn dưới dạng số thập phân hoặc phần trăm. Chẳng hạn, kết quả 0,45 tương đương 45%.
Tổng nợ phải trả là các nghĩa vụ hiện tại của doanh nghiệp đối với bên ngoài, thường bao gồm cả nợ ngắn hạn và nợ dài hạn trên bảng cân đối kế toán. Tổng tài sản là toàn bộ nguồn lực kinh tế được ghi nhận tại cùng thời điểm.
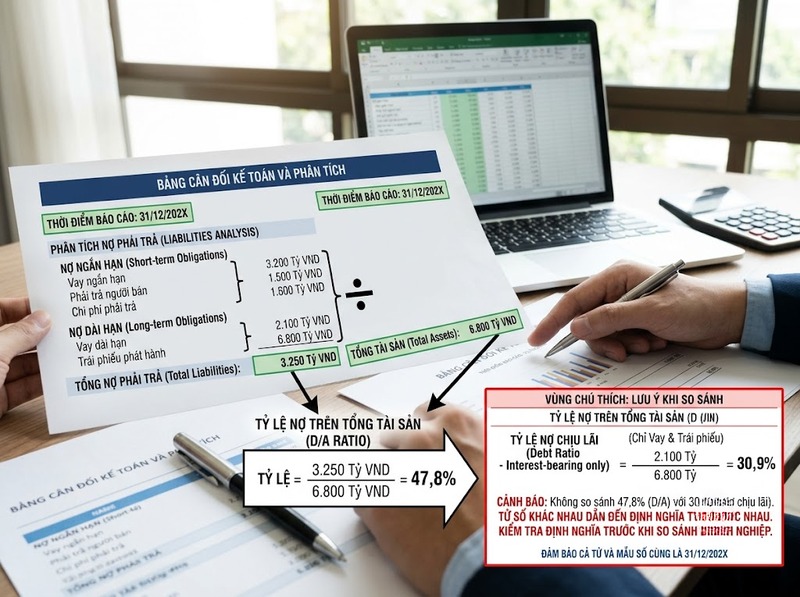
Điểm cần lưu ý là thuật ngữ “nợ” không phải lúc nào cũng được các nguồn phân tích sử dụng theo cùng một nghĩa. Trong cách tính debt-to-assets phổ biến, tử số là total liabilities – tổng nợ phải trả. Một số mô hình phân tích khác lại chỉ sử dụng các khoản vay chịu lãi. Hai cách tính này có thể cho kết quả rất khác nhau, vì vậy chỉ nên so sánh các hệ số được tính trên cùng một định nghĩa.
Dữ liệu ở tử số và mẫu số cũng phải thuộc cùng một thời điểm báo cáo. Không nên lấy nợ phải trả cuối năm chia cho tài sản bình quân nếu mục tiêu là tính hệ số nợ tại ngày kết thúc kỳ.
Vì sao hệ số nợ phản ánh nguồn tài trợ của tài sản?
Cơ sở của cách diễn giải nằm ở phương trình kế toán:
Tài sản = Nợ phải trả Vốn chủ sở hữu
Tài sản của doanh nghiệp về mặt nguồn hình thành được tài trợ bởi hai nhóm chính: nghĩa vụ đối với chủ nợ và vốn của chủ sở hữu. Khi lấy nợ phải trả chia cho tổng tài sản, kết quả cho biết phần tài sản tương ứng với nguồn vốn từ nợ.
Giả sử doanh nghiệp có 100 tỷ đồng tài sản và 40 tỷ đồng nợ phải trả:
Hệ số nợ = 40 / 100 = 0,40 = 40%
Điều đó có nghĩa 40% tài sản được tài trợ bằng nợ phải trả. Theo phương trình kế toán, vốn chủ sở hữu bằng 60 tỷ đồng và tương ứng với 60% tổng tài sản.
Mối quan hệ này cũng giải thích vì sao hệ số nợ và tỷ lệ vốn chủ sở hữu trên tổng tài sản có tính bổ sung cho nhau khi cùng sử dụng số liệu kế toán:
Nợ phải trả / Tài sản Vốn chủ sở hữu / Tài sản = 100%
Do đó, hệ số nợ tăng không chỉ cho thấy tỷ trọng nợ lớn hơn mà còn đồng nghĩa tỷ trọng vốn chủ sở hữu trong tổng nguồn tài trợ nhỏ hơn.
Cách diễn giải hệ số nợ cao, thấp và biến động
Hệ số nợ cao cho thấy phần lớn hơn trong tổng tài sản được hình thành từ nguồn vốn của chủ nợ. Ví dụ, hệ số 0,70 nghĩa là nợ phải trả tương đương 70% tổng tài sản; phần vốn chủ sở hữu tương ứng còn 30%.
Ngược lại, hệ số 0,30 nghĩa là nợ phải trả chỉ tương đương 30% tổng tài sản và vốn chủ sở hữu tương ứng chiếm 70%. Xét riêng về cấu trúc nguồn vốn, doanh nghiệp thứ hai ít phụ thuộc vào nợ hơn.
Tuy nhiên, cao hơn không tự động đồng nghĩa xấu hơn và thấp hơn không tự động đồng nghĩa tốt hơn. Nợ có thể giúp doanh nghiệp huy động nguồn lực mà không phải bổ sung toàn bộ bằng vốn chủ sở hữu. Đổi lại, các nghĩa vụ phải thanh toán khiến cấu trúc tài chính nhạy cảm hơn khi doanh thu, dòng tiền hoặc giá trị tài sản suy giảm.
Biến động của hệ số cũng cần được đọc cùng nguyên nhân. Hệ số có thể tăng vì nợ phải trả tăng nhanh, nhưng cũng có thể tăng khi tổng tài sản giảm trong khi nợ chưa giảm tương ứng. Hai tình huống tạo ra cùng chiều biến động của chỉ số nhưng phản ánh những diễn biến kinh tế khác nhau.
Một trường hợp đặc biệt là hệ số nợ lớn hơn 100%. Điều này xảy ra khi tổng nợ phải trả lớn hơn tổng tài sản. Theo phương trình kế toán, doanh nghiệp khi đó có vốn chủ sở hữu âm. Vì vậy, không nên mặc định hệ số nợ luôn nằm trong khoảng từ 0% đến 100%.
Không có một mức hệ số nợ tốt cho mọi doanh nghiệp
Không tồn tại một ngưỡng duy nhất có thể dùng để kết luận hệ số nợ của mọi doanh nghiệp là an toàn hay rủi ro. Khả năng chấp nhận nợ phụ thuộc vào đặc điểm ngành, mức ổn định của dòng tiền, cấu trúc tài sản, thời hạn của nghĩa vụ và mô hình kinh doanh.
Một doanh nghiệp có tài sản hữu hình lớn và dòng tiền tương đối ổn định có thể vận hành với cấu trúc nợ khác đáng kể so với doanh nghiệp có doanh thu biến động mạnh hoặc phần lớn tài sản là tài sản vô hình. Vì vậy, một con số đứng riêng lẻ chưa đủ để đánh giá chất lượng tài chính.
Cách đọc có giá trị hơn là đặt hệ số trong ba lớp so sánh:
· So với các kỳ trước của chính doanh nghiệp để nhận biết mức độ phụ thuộc vào nợ đang tăng hay giảm
· So với doanh nghiệp có mô hình kinh doanh và ngành tương đồng để tránh dùng một chuẩn chung cho những cấu trúc tài chính khác nhau
· Đối chiếu với nguyên nhân thay đổi của nợ phải trả và tài sản để biết sự biến động đến từ vay nợ, hoạt động kinh doanh, đầu tư hay suy giảm tài sản
Do đó, hệ số nợ phù hợp nhất để trả lời câu hỏi “tài sản đang được tài trợ bằng nợ ở mức nào?”, chứ không nên được sử dụng một mình để kết luận toàn diện doanh nghiệp có đủ khả năng trả nợ hay không.
Ví dụ tính hệ số nợ từ bảng cân đối kế toán
Giả sử tại cuối năm, doanh nghiệp có:
· Tổng tài sản: 250 tỷ đồng
· Tổng nợ phải trả: 100 tỷ đồng
· Vốn chủ sở hữu: 150 tỷ đồng
Hệ số nợ là:
100 / 250 = 0,40 = 40%
Kết quả cho biết nợ phải trả tài trợ 40% tổng tài sản, còn vốn chủ sở hữu tài trợ 60%.
Nếu năm tiếp theo tổng tài sản tăng lên 300 tỷ đồng và nợ phải trả tăng lên 150 tỷ đồng:
150 / 300 = 0,50 = 50%
Tài sản đã tăng 50 tỷ đồng, nhưng nợ phải trả cũng tăng từ 100 lên 150 tỷ đồng. Hệ số nợ từ 40% lên 50% cho thấy doanh nghiệp đang sử dụng nguồn vốn từ nợ với tỷ trọng lớn hơn trước.
Ngược lại, nếu tổng tài sản vẫn là 300 tỷ đồng nhưng nợ phải trả chỉ ở mức 90 tỷ đồng:
90 / 300 = 0,30 = 30%
Khi đó, chỉ 30% tài sản được tài trợ bằng nợ. Sự khác biệt giữa các trường hợp cho thấy giá trị của hệ số nằm ở tỷ trọng, không chỉ ở số tiền nợ tuyệt đối.
Những giới hạn cần nhớ khi sử dụng hệ số nợ
Hệ số nợ cho một góc nhìn rõ về cấu trúc tài trợ nhưng không phản ánh toàn bộ rủi ro liên quan đến nợ. Hai doanh nghiệp cùng có hệ số 50% vẫn có thể ở trạng thái tài chính rất khác nhau.
Thứ nhất, chỉ tiêu không cho biết thời điểm các khoản nợ đến hạn. Cùng một tổng nợ phải trả nhưng một doanh nghiệp có nghĩa vụ tập trung trong ngắn hạn sẽ đối diện áp lực khác với doanh nghiệp có lịch trả nợ dài hơn.
Thứ hai, hệ số không trực tiếp cho biết khả năng tạo dòng tiền để thanh toán nợ. Tỷ trọng nợ trong tài sản và khả năng thực hiện nghĩa vụ thanh toán là hai vấn đề liên quan nhưng không đồng nhất.
Thứ ba, đây là tỷ lệ dựa trên số liệu của bảng cân đối kế toán. Giá trị ghi sổ của tài sản có thể khác giá trị kinh tế hoặc giá trị thị trường, nên hệ số cần được diễn giải trong bối cảnh của báo cáo tài chính.
Cuối cùng, việc so sánh chỉ có ý nghĩa khi định nghĩa tử số nhất quán. Nếu một nguồn sử dụng toàn bộ nợ phải trả còn nguồn khác chỉ tính nợ vay chịu lãi, chênh lệch của hai hệ số có thể xuất phát từ phương pháp tính chứ không phải từ thay đổi thực tế trong cấu trúc tài chính.
Hệ số nợ là tỷ lệ giữa nợ phải trả và tổng tài sản, qua đó cho biết bao nhiêu phần tài sản của doanh nghiệp được tài trợ bằng nguồn vốn từ chủ nợ. Chẳng hạn, hệ số 40% nghĩa là nợ phải trả tương đương 40% tổng tài sản và phần vốn chủ sở hữu tương ứng chiếm 60%.
Giá trị của chỉ tiêu nằm ở việc làm rõ mức độ phụ thuộc vào nợ và sự thay đổi của cấu trúc tài trợ qua thời gian. Tuy nhiên, không có một tỷ lệ “tốt” áp dụng cho mọi doanh nghiệp. Hệ số cần được đọc cùng đặc điểm ngành, xu hướng qua các kỳ và nguyên nhân biến động của nợ cũng như tài sản; đồng thời phải bảo đảm các số liệu so sánh được tính theo cùng một định nghĩa.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều