Biên lợi nhuận gộp là gì và phản ánh điều gì?
Mục lục
- Biên lợi nhuận gộp được hình thành từ doanh thu và giá vốn như thế nào?
- Biên lợi nhuận gộp phản ánh hiệu quả tạo lợi nhuận từ doanh thu ra sao?
- Vì sao biên lợi nhuận gộp tăng hoặc giảm?
- Biên lợi nhuận gộp cao hay thấp nên được đánh giá thế nào?
- Những giới hạn khi dùng biên lợi nhuận gộp để đánh giá doanh nghiệp
- Ví dụ cách tính và diễn giải biên lợi nhuận gộp
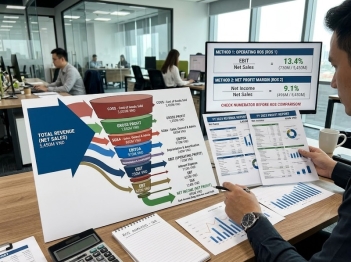
Biên lợi nhuận gộp cho biết doanh nghiệp giữ lại bao nhiêu lợi nhuận gộp trên mỗi đồng doanh thu sau khi trừ giá vốn. Chỉ số giúp đánh giá khả năng định giá, kiểm soát chi phí trực tiếp và hiệu quả kinh tế cốt lõi, nhưng cần được so sánh theo thời gian và với doanh nghiệp có mô hình tương đồng.
Biên lợi nhuận gộp là tỷ lệ phần trăm của doanh thu còn lại dưới dạng lợi nhuận gộp sau khi doanh nghiệp trừ giá vốn hàng bán. Nếu biên lợi nhuận gộp là 35%, có thể hiểu rằng cứ 100 đồng doanh thu, doanh nghiệp còn 35 đồng lợi nhuận gộp sau khi bù đắp 65 đồng giá vốn.
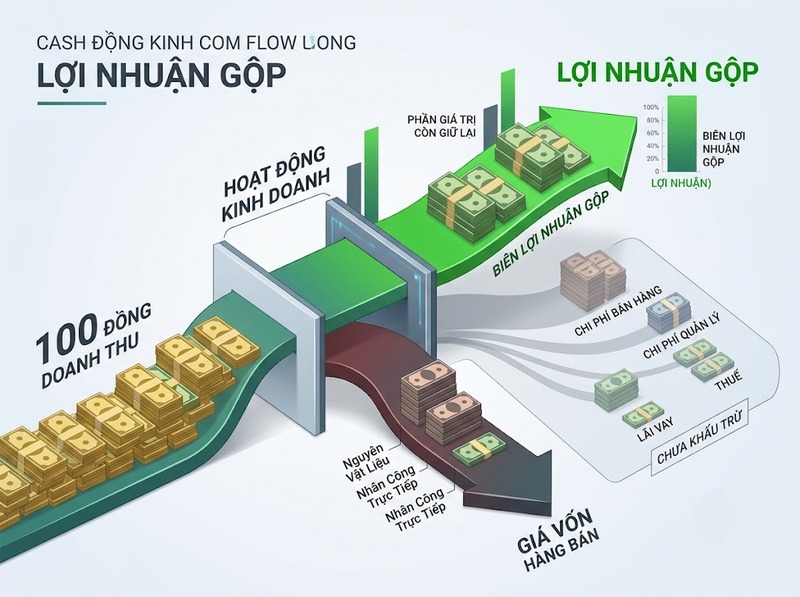
Chỉ số này tập trung vào mối quan hệ giữa doanh thu, giá vốn và lợi nhuận gộp. Vì vậy, nó phản ánh trực tiếp khả năng doanh nghiệp tạo ra phần chênh lệch giữa giá bán và chi phí trực tiếp để tạo ra hàng hóa hoặc dịch vụ. Tuy nhiên, biên lợi nhuận gộp chưa tính các khoản như chi phí bán hàng, quản lý, lãi vay và thuế nên không đồng nghĩa với khả năng tạo lợi nhuận cuối cùng.
Biên lợi nhuận gộp được hình thành từ doanh thu và giá vốn như thế nào?
Biên lợi nhuận gộp được tính từ hai thành phần chính: doanh thu và giá vốn hàng bán.
Công thức cơ bản là:
Lợi nhuận gộp = Doanh thu - Giá vốn hàng bán
Biên lợi nhuận gộp = Lợi nhuận gộp / Doanh thu × 100%
Có thể viết trực tiếp:
Biên lợi nhuận gộp = (Doanh thu - Giá vốn hàng bán) / Doanh thu × 100%
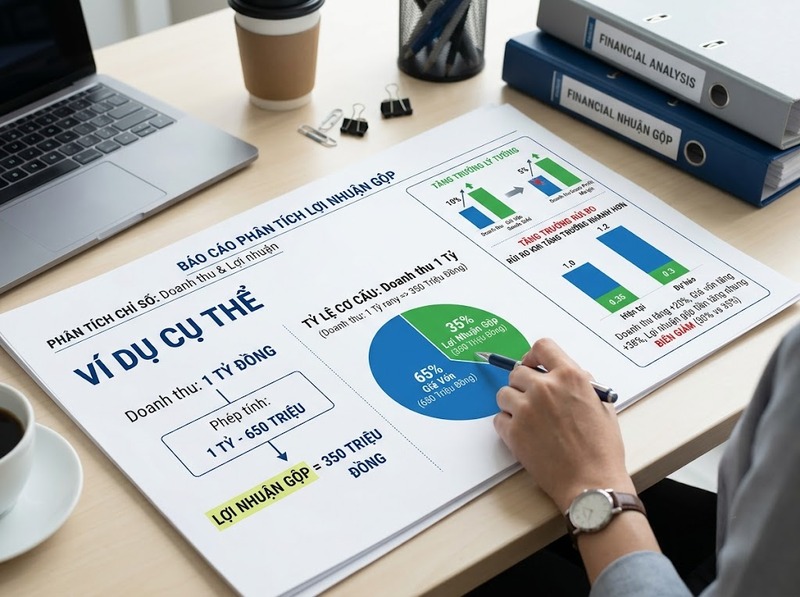
Ví dụ, doanh nghiệp đạt doanh thu 1 tỷ đồng và phát sinh 650 triệu đồng giá vốn. Lợi nhuận gộp bằng 350 triệu đồng và biên lợi nhuận gộp là:
350 triệu / 1 tỷ × 100% = 35%
Điều đó có nghĩa là sau khi trang trải giá vốn, doanh nghiệp còn 35 đồng lợi nhuận gộp trên mỗi 100 đồng doanh thu.
Cần phân biệt lợi nhuận gộp và biên lợi nhuận gộp. Lợi nhuận gộp là một giá trị tiền tuyệt đối, trong khi biên lợi nhuận gộp thể hiện giá trị đó dưới dạng tỷ lệ trên doanh thu. Một doanh nghiệp có thể tăng lợi nhuận gộp nhờ doanh thu tăng nhưng biên lợi nhuận gộp vẫn giảm nếu giá vốn tăng nhanh hơn doanh thu.
Biên lợi nhuận gộp phản ánh hiệu quả tạo lợi nhuận từ doanh thu ra sao?
Biên lợi nhuận gộp cho biết doanh nghiệp giữ lại được bao nhiêu phần doanh thu sau khi thanh toán những chi phí được ghi nhận vào giá vốn. Tỷ lệ này càng lớn thì phần doanh thu còn lại để trang trải các chi phí hoạt động khác và tạo lợi nhuận càng lớn, với điều kiện các yếu tố khác không thay đổi.
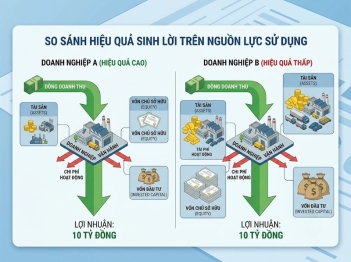
Ví dụ, hai doanh nghiệp cùng tạo ra 1 tỷ đồng doanh thu:
· Doanh nghiệp A có giá vốn 600 triệu đồng, biên lợi nhuận gộp là 40%
· Doanh nghiệp B có giá vốn 800 triệu đồng, biên lợi nhuận gộp là 20%
A giữ lại 400 triệu đồng lợi nhuận gộp, trong khi B chỉ giữ lại 200 triệu đồng. Xét riêng ở cấp độ doanh thu và giá vốn, A có khoảng đệm lớn hơn để chi trả cho bán hàng, quản lý, nghiên cứu phát triển và các khoản chi phí khác.
Biên lợi nhuận gộp vì thế có thể cung cấp thông tin về một số yếu tố kinh tế cốt lõi của hoạt động kinh doanh. Giá bán tăng mà giá vốn trên đơn vị không tăng tương ứng có thể cải thiện biên lợi nhuận. Ngược lại, nguyên liệu, nhân công trực tiếp hoặc các thành phần giá vốn tăng mà doanh nghiệp không chuyển được phần tăng đó vào giá bán sẽ gây áp lực lên biên.
Tuy nhiên, bản thân tỷ lệ không xác định nguyên nhân. Biên tăng có thể xuất phát từ tăng giá bán, giảm chi phí đầu vào, thay đổi cơ cấu sản phẩm sang nhóm có biên cao hơn hoặc kết hợp nhiều yếu tố. Muốn kết luận nguyên nhân, cần xem thêm dữ liệu vận hành và cơ cấu doanh thu, chi phí.
Vì sao biên lợi nhuận gộp tăng hoặc giảm?
Về mặt toán học, biên lợi nhuận gộp thay đổi khi quan hệ giữa doanh thu và giá vốn thay đổi. Về mặt kinh doanh, nhiều cơ chế có thể tạo ra sự thay đổi đó.
Biên lợi nhuận gộp có thể tăng khi doanh nghiệp nâng giá bán nhanh hơn mức tăng của giá vốn, giảm được chi phí đầu vào, nâng hiệu suất sản xuất hoặc bán tỷ trọng lớn hơn các sản phẩm có mức chênh lệch giữa giá bán và giá vốn cao.
Ngược lại, biên có thể giảm khi giá nguyên liệu hoặc chi phí trực tiếp tăng nhưng giá bán không điều chỉnh tương ứng, doanh nghiệp phải giảm giá để cạnh tranh, thực hiện nhiều chương trình khuyến mại hoặc cơ cấu doanh thu dịch chuyển về các sản phẩm có biên thấp hơn.
Có thể thấy tác động bằng một ví dụ đơn giản. Nếu doanh thu vẫn là 1 tỷ đồng nhưng giá vốn tăng từ 650 lên 700 triệu đồng:
Biên lợi nhuận gộp cũ = 35%
Biên lợi nhuận gộp mới = (1 tỷ - 700 triệu) / 1 tỷ × 100% = 30%
Doanh nghiệp mất 5 điểm phần trăm biên lợi nhuận gộp dù doanh thu không thay đổi.
Chiều ngược lại cũng cần được xem xét cẩn thận. Nếu biên tăng nhờ tăng giá nhưng sản lượng bán giảm mạnh, tỷ lệ biên có thể đẹp hơn trong khi tổng lợi nhuận gộp chưa chắc tăng. Vì thế, khi phân tích nên xem biên lợi nhuận gộp cùng doanh thu và giá trị lợi nhuận gộp thay vì chỉ quan sát một tỷ lệ riêng lẻ.
Biên lợi nhuận gộp cao hay thấp nên được đánh giá thế nào?
Không có một tỷ lệ biên lợi nhuận gộp duy nhất được xem là “tốt” cho mọi doanh nghiệp. Cấu trúc giá vốn khác nhau rất lớn giữa các ngành và mô hình kinh doanh, nên một con số chỉ có ý nghĩa khi đặt vào bối cảnh phù hợp.
Cách so sánh có giá trị trước hết là theo thời gian của chính doanh nghiệp. Nếu biên lợi nhuận gộp giảm liên tục từ 40% xuống 36%, 32% rồi 28%, xu hướng này đáng được phân tích ngay cả khi 28% vẫn có vẻ cao khi đứng riêng. Nó có thể phản ánh áp lực giá vốn, giảm sức mạnh định giá hoặc thay đổi cơ cấu sản phẩm.
Cách thứ hai là so với doanh nghiệp có hoạt động và mô hình kinh tế tương đồng. So sánh một nhà bán lẻ với một doanh nghiệp phần mềm chỉ dựa trên biên lợi nhuận gộp thường không có nhiều ý nghĩa vì cách tạo doanh thu và cấu trúc chi phí trực tiếp khác nhau.
Khi sử dụng benchmark, nên ưu tiên các doanh nghiệp có mức độ tương đồng về ngành, sản phẩm, khách hàng, phương thức phân phối và cách phân loại chi phí. Ngay cả hai doanh nghiệp cùng ngành cũng có thể ghi nhận một số khoản chi phí ở các dòng khác nhau, khiến việc so sánh biên cần được đọc cùng thuyết minh và chính sách kế toán.
Do đó, câu hỏi hữu ích không chỉ là “biên lợi nhuận gộp bao nhiêu là tốt?” mà còn là biên hiện tại đang thay đổi theo hướng nào, vì sao thay đổi và có thể so sánh hợp lý với đối tượng nào.
Những giới hạn khi dùng biên lợi nhuận gộp để đánh giá doanh nghiệp
Biên lợi nhuận gộp chỉ đo một tầng của quá trình tạo lợi nhuận. Chỉ số dừng lại sau khi trừ giá vốn nên không phản ánh toàn bộ chi phí cần thiết để doanh nghiệp vận hành.
Một doanh nghiệp có biên lợi nhuận gộp cao vẫn có thể thua lỗ nếu chi phí bán hàng, marketing, quản lý, nghiên cứu phát triển, lãi vay hoặc các khoản chi phí khác quá lớn. Vì vậy, không thể suy từ “biên gộp cao” sang “doanh nghiệp có lợi nhuận ròng cao”.
Ngược lại, biên gộp thấp không tự động chứng minh hoạt động kém hiệu quả. Một số mô hình chấp nhận biên trên từng đồng doanh thu thấp nhưng bù lại bằng sản lượng lớn, vòng quay nhanh hoặc cấu trúc chi phí hoạt động thấp.
Khả năng so sánh còn phụ thuộc vào cách doanh nghiệp xác định giá vốn. Nếu hai doanh nghiệp phân loại một số chi phí khác nhau giữa giá vốn và chi phí hoạt động, biên lợi nhuận gộp của họ có thể khác nhau dù bản chất kinh tế gần nhau.
Vì thế, biên lợi nhuận gộp phù hợp nhất để trả lời một câu hỏi cụ thể: sau phần chi phí gắn trực tiếp với doanh thu được ghi nhận vào giá vốn, doanh nghiệp còn giữ lại bao nhiêu doanh thu dưới dạng lợi nhuận gộp? Những kết luận rộng hơn về hiệu quả tổng thể cần thêm các chỉ tiêu và dữ liệu khác.
Ví dụ cách tính và diễn giải biên lợi nhuận gộp
Giả sử một doanh nghiệp có kết quả trong hai năm như sau:
|
Chỉ tiêu |
Năm 1 |
Năm 2 |
|
Doanh thu |
10 tỷ đồng |
12 tỷ đồng |
|
Giá vốn |
6,5 tỷ đồng |
8,4 tỷ đồng |
|
Lợi nhuận gộp |
3,5 tỷ đồng |
3,6 tỷ đồng |
|
Biên lợi nhuận gộp |
35% |
30% |
Nếu chỉ nhìn vào lợi nhuận gộp, doanh nghiệp đã tăng từ 3,5 lên 3,6 tỷ đồng. Tuy nhiên, doanh thu tăng 20% trong khi lợi nhuận gộp chỉ tăng khoảng 2,9%, khiến biên lợi nhuận gộp giảm từ 35% xuống 30%.
Thông tin quan trọng ở đây không phải chỉ là “lợi nhuận gộp vẫn tăng”, mà là doanh nghiệp đang giữ lại ít lợi nhuận gộp hơn trên mỗi đồng doanh thu. Giá vốn đã tăng từ 65% lên 70% doanh thu.
Kết quả này tạo ra câu hỏi phân tích tiếp theo về nguyên nhân: chi phí đầu vào có tăng không, doanh nghiệp có giảm giá bán không, cơ cấu sản phẩm có thay đổi không hoặc doanh thu mới có đến từ nhóm sản phẩm biên thấp hơn không. Chỉ khi xác định được cơ chế phía sau mới có thể đánh giá việc giảm biên là tạm thời hay phản ánh thay đổi đáng kể trong kinh tế cốt lõi của hoạt động kinh doanh.
Biên lợi nhuận gộp là tỷ lệ lợi nhuận gộp trên doanh thu, cho biết doanh nghiệp còn giữ lại bao nhiêu phần doanh thu sau khi trừ giá vốn. Chỉ số phản ánh trực tiếp mối quan hệ giữa giá bán, doanh thu và chi phí trực tiếp, vì vậy đặc biệt hữu ích khi theo dõi khả năng duy trì phần chênh lệch kinh tế cốt lõi của hoạt động kinh doanh.
Một tỷ lệ đơn lẻ chưa đủ để kết luận doanh nghiệp hoạt động tốt hay xấu. Giá trị phân tích lớn nhất đến từ việc theo dõi xu hướng biên qua nhiều kỳ, tìm nguyên nhân của biến động và so sánh với các doanh nghiệp có mô hình tương đồng. Đồng thời, biên lợi nhuận gộp cần được hiểu đúng phạm vi: nó đo hiệu quả ở cấp doanh thu và giá vốn, không phải toàn bộ khả năng sinh lời của doanh nghiệp.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều