Phân biệt phân tích ngang và phân tích dọc
Mục lục
- Phân tích ngang là gì và nhìn số liệu theo cách nào?
- Phân tích dọc là gì và nhìn số liệu theo cách nào?
- Phân tích ngang và phân tích dọc khác nhau ở điểm nào?
- Khi nào nên dùng phân tích ngang và khi nào nên dùng phân tích dọc?
- Có thể hiểu nhanh sự khác nhau bằng một ví dụ số liệu
- Những nhầm lẫn thường gặp khi phân tích ngang và phân tích dọc
Phân tích ngang và phân tích dọc đều dùng để đọc hiểu báo cáo tài chính nhưng khác nhau ở góc nhìn số liệu: phân tích ngang tập trung vào sự thay đổi qua các kỳ, còn phân tích dọc xem tỷ trọng của từng khoản mục trong một kỳ
Phân tích ngang và phân tích dọc đều là phương pháp phân tích báo cáo tài chính, nhưng chúng đặt số liệu vào hai hệ quy chiếu khác nhau. Phân tích ngang đặt các kỳ cạnh nhau để xem một khoản mục đã thay đổi như thế nào theo thời gian. Phân tích dọc đặt các khoản mục trong cùng một kỳ lên một cơ sở chung để xem mỗi khoản mục chiếm tỷ trọng bao nhiêu.
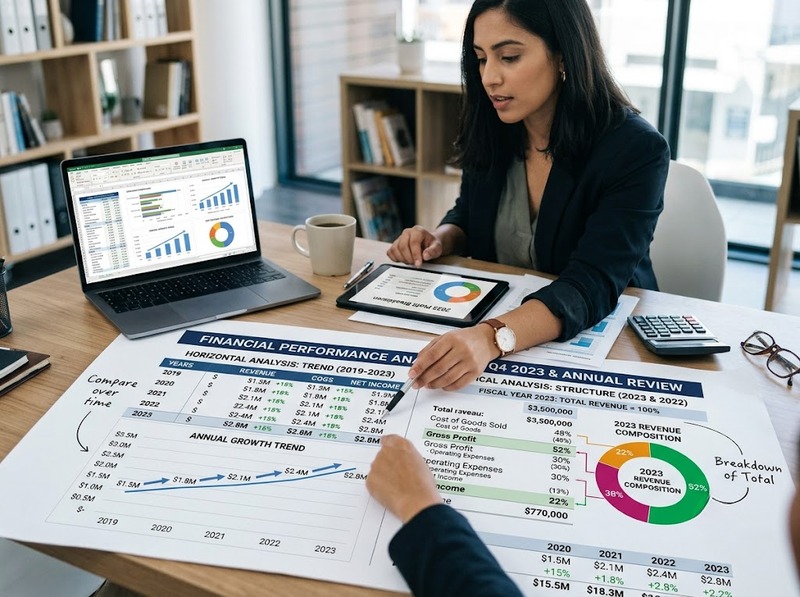
Vì vậy, khác biệt cốt lõi không nằm ở việc sử dụng loại báo cáo nào mà nằm ở cách đặt câu hỏi cho số liệu: phân tích ngang hỏi “số liệu thay đổi ra sao qua các kỳ?”, còn phân tích dọc hỏi “khoản mục này chiếm tỷ trọng bao nhiêu trong tổng thể của cùng một kỳ?”.
Phân tích ngang là gì và nhìn số liệu theo cách nào?
Phân tích ngang là phương pháp so sánh cùng một khoản mục giữa hai hoặc nhiều kỳ kế toán để xác định mức biến động theo thời gian. Trọng tâm của phương pháp này là chiều thời gian.
Hai chỉ tiêu thường được sử dụng là:
· Mức biến động tuyệt đối: Số liệu kỳ phân tích − Số liệu kỳ gốc
· Tỷ lệ biến động: (Số liệu kỳ phân tích − Số liệu kỳ gốc) / Số liệu kỳ gốc × 100%
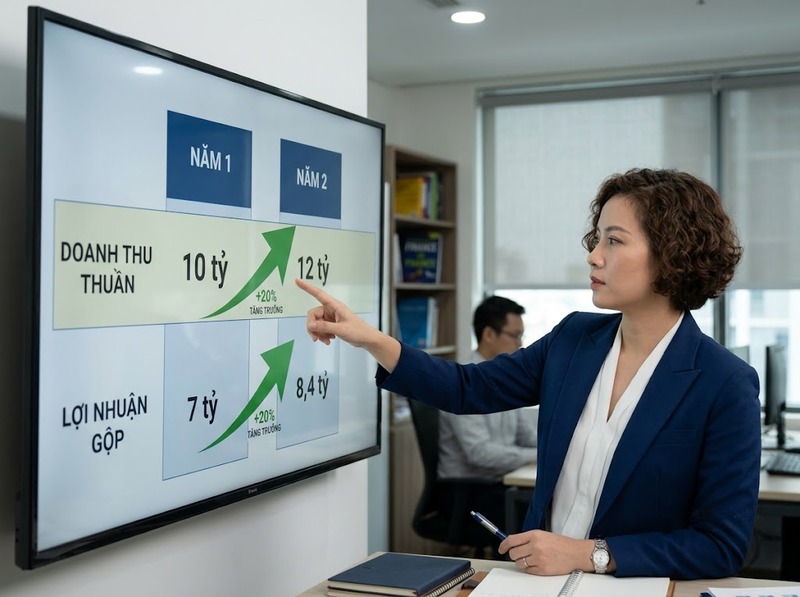
Ví dụ, doanh thu tăng từ 10 tỷ đồng lên 12 tỷ đồng thì mức tăng tuyệt đối là 2 tỷ đồng và tỷ lệ tăng là 20%.
Điểm quan trọng là phân tích ngang không chỉ cho biết một khoản mục đang lớn hay nhỏ. Nó cho biết hướng và tốc độ thay đổi của khoản mục đó. Chẳng hạn, doanh thu tăng 20% nhưng giá vốn chỉ tăng 10% có thể gợi mở một thay đổi đáng chú ý về biên lợi nhuận. Tuy nhiên, bản thân tỷ lệ biến động chưa đủ để kết luận nguyên nhân; cần kết hợp với các khoản mục liên quan và thông tin bổ sung.
Phân tích dọc là gì và nhìn số liệu theo cách nào?
Phân tích dọc là phương pháp biểu diễn từng khoản mục theo tỷ lệ phần trăm so với một khoản mục cơ sở trong cùng một kỳ. Trọng tâm của phương pháp này là cấu trúc và tỷ trọng.
Công thức tổng quát là:
Tỷ trọng khoản mục = Khoản mục cần phân tích / Khoản mục cơ sở × 100%
Khoản mục cơ sở phụ thuộc vào loại báo cáo. Chẳng hạn, trên bảng cân đối kế toán, tổng tài sản có thể được dùng làm cơ sở để xem mỗi khoản mục tài sản chiếm bao nhiêu phần trăm tổng tài sản. Trên báo cáo kết quả kinh doanh, doanh thu thuần thường được dùng làm cơ sở để xác định tỷ trọng của giá vốn, chi phí và lợi nhuận.
Ví dụ, nếu giá vốn là 7 tỷ đồng trên doanh thu thuần 10 tỷ đồng thì giá vốn chiếm 70% doanh thu. Con số này cho biết cấu trúc chi phí của kỳ đó, nhưng chưa cho biết giá vốn đã thay đổi bao nhiêu so với năm trước.
Phân tích ngang và phân tích dọc khác nhau ở điểm nào?
Khác biệt có thể nhìn rõ nhất khi đặt hai phương pháp cạnh nhau:
|
Tiêu chí |
Phân tích ngang |
Phân tích dọc |
|
Góc nhìn chính |
Theo thời gian |
Theo cơ cấu trong một kỳ |
|
Câu hỏi trung tâm |
Khoản mục thay đổi bao nhiêu? |
Khoản mục chiếm tỷ trọng bao nhiêu? |
|
Đối tượng so sánh |
Cùng khoản mục giữa các kỳ |
Các khoản mục với một cơ sở chung |
|
Kết quả thường dùng |
Mức tăng/giảm, tỷ lệ tăng/giảm |
Tỷ trọng, cơ cấu |
|
Giá trị chính |
Nhận diện xu hướng và biến động |
Nhận diện cấu trúc và mức độ chiếm tỷ trọng |
|
Phù hợp để |
Theo dõi diễn biến qua thời gian |
Đánh giá cơ cấu tài chính trong từng kỳ |
Có thể hình dung đơn giản:
Phân tích ngang = nhìn từ trái sang phải qua các kỳ
Phân tích dọc = nhìn từ trên xuống dưới trong cùng một kỳ
Hai phương pháp cũng có thể cho những thông tin hoàn toàn khác nhau từ cùng một bộ số liệu. Một khoản mục có thể chiếm tỷ trọng lớn nhưng gần như không thay đổi qua các kỳ; ngược lại, một khoản mục có tỷ trọng nhỏ vẫn có thể tăng rất nhanh.
Khi nào nên dùng phân tích ngang và khi nào nên dùng phân tích dọc?
Phân tích ngang phù hợp khi mục tiêu là phát hiện xu hướng biến động. Người phân tích có thể dùng nó để xem doanh thu, chi phí, tài sản, nợ phải trả hoặc lợi nhuận tăng hay giảm qua từng năm và mức thay đổi có đang tăng tốc hay chậm lại hay không.
Phân tích dọc phù hợp khi mục tiêu là hiểu cơ cấu bên trong báo cáo. Ví dụ, thay vì chỉ biết tổng tài sản tăng, người phân tích có thể xem tiền và tương đương tiền, hàng tồn kho, các khoản phải thu hoặc tài sản cố định đang chiếm tỷ trọng bao nhiêu trong tổng tài sản.
Trong thực tế, không nên xem hai phương pháp là lựa chọn loại trừ nhau. Một quy trình phân tích tốt thường kết hợp cả hai:
1. Dùng phân tích ngang để xác định khoản mục nào biến động đáng chú ý
2. Dùng phân tích dọc để xem biến động đó làm thay đổi cơ cấu như thế nào
3. Đối chiếu các khoản mục có quan hệ với nhau để tìm nguyên nhân hợp lý
4. Kết hợp thông tin bổ sung trước khi đưa ra kết luận
Có thể hiểu nhanh sự khác nhau bằng một ví dụ số liệu
Giả sử doanh nghiệp có doanh thu và giá vốn như sau:
|
Chỉ tiêu |
Năm 1 |
Năm 2 |
|
Doanh thu |
10 tỷ |
12 tỷ |
|
Giá vốn |
7 tỷ |
8,4 tỷ |
Nếu phân tích ngang:
· Doanh thu tăng 2 tỷ đồng, tương đương 20%
· Giá vốn tăng 1,4 tỷ đồng, tương đương 20%
Góc nhìn ở đây là biến động từ Năm 1 sang Năm 2.
Nếu phân tích dọc:
· Giá vốn Năm 1 = 7 / 10 = 70% doanh thu
· Giá vốn Năm 2 = 8,4 / 12 = 70% doanh thu
Góc nhìn ở đây là cơ cấu giá vốn trong từng năm.
Khi kết hợp hai kết quả, người đọc nhận thấy doanh thu và giá vốn cùng tăng 20%, trong khi tỷ trọng giá vốn vẫn ở mức 70% doanh thu. Như vậy, chỉ nhìn mức tăng trưởng hoặc chỉ nhìn tỷ trọng sẽ cho một phần thông tin; kết hợp hai góc nhìn giúp bức tranh đầy đủ hơn.
Những nhầm lẫn thường gặp khi phân tích ngang và phân tích dọc
Một nhầm lẫn phổ biến là cho rằng “tăng 20%” chính là kết quả của phân tích dọc. Thực tế, đây là dạng kết quả điển hình của phân tích ngang, vì nó phản ánh sự thay đổi giữa các kỳ.
Ngược lại, khi nói “giá vốn chiếm 70% doanh thu”, đó là cách diễn đạt điển hình của phân tích dọc, vì giá trị được quy về một khoản mục cơ sở trong cùng kỳ.
Cũng không nên dùng tỷ trọng để thay thế cho phân tích biến động. Nếu tỷ trọng hàng tồn kho tăng từ 15% lên 20%, phân tích dọc cho thấy cơ cấu đã thay đổi, nhưng để biết hàng tồn kho thực tế tăng bao nhiêu tiền và tăng với tốc độ nào, cần quay lại số liệu tuyệt đối và phân tích ngang.
Điểm cuối cùng cần lưu ý là một biến động số liệu không tự động chứng minh nguyên nhân. Phân tích ngang và phân tích dọc chủ yếu giúp nhận diện biến động và cơ cấu; việc giải thích nguyên nhân cần dựa thêm vào các khoản mục liên quan, thuyết minh báo cáo tài chính và bối cảnh hoạt động của doanh nghiệp.
Tóm lại, phân tích ngang trả lời câu hỏi “số liệu thay đổi thế nào qua thời gian?”, còn phân tích dọc trả lời “mỗi khoản mục chiếm vị trí nào trong tổng thể của cùng một kỳ?”. Khi sử dụng đồng thời, hai phương pháp bổ sung cho nhau: một phương pháp cho thấy diễn biến, phương pháp còn lại cho thấy cơ cấu.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều