Chỉ số khả năng sinh lời phản ánh điều gì?
Mục lục
- Chỉ số khả năng sinh lời đo hiệu quả tạo lợi nhuận như thế nào?
- Biên lợi nhuận cho biết doanh nghiệp giữ lại bao nhiêu từ doanh thu
- ROA, ROE và ROIC phản ánh hiệu quả sinh lời của từng loại vốn
- Chỉ số càng cao chưa chắc doanh nghiệp càng tốt
- Có thể đọc đồng thời các chỉ số để xác định lợi nhuận đến từ đâu
- Những yếu tố có thể làm chỉ số khả năng sinh lời gây hiểu nhầm
Chỉ số khả năng sinh lời cho biết doanh nghiệp tạo ra bao nhiêu lợi nhuận từ doanh thu, tài sản hoặc vốn đã sử dụng. Hiểu đúng biên lợi nhuận, ROA, ROE và ROIC giúp đánh giá chất lượng tạo lợi nhuận thay vì chỉ nhìn vào con số lợi nhuận tuyệt đối.
Chỉ số khả năng sinh lời phản ánh mức độ hiệu quả của doanh nghiệp trong việc biến doanh thu, tài sản hoặc nguồn vốn thành lợi nhuận. Vì vậy, hai doanh nghiệp cùng lãi 10 tỷ đồng chưa chắc có khả năng sinh lời như nhau: doanh nghiệp cần 500 tỷ đồng tài sản để tạo khoản lãi đó có hiệu quả khác với doanh nghiệp chỉ sử dụng 100 tỷ đồng.
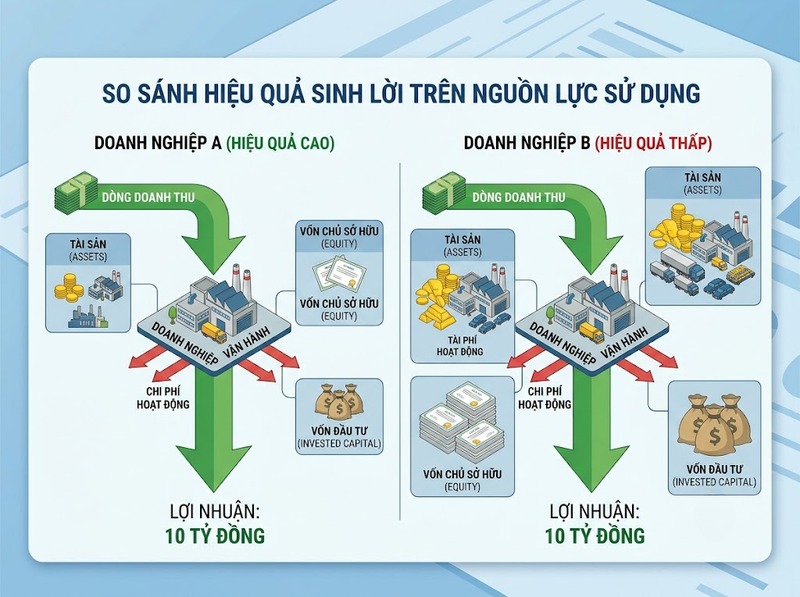
Các chỉ số này thường được biểu diễn dưới dạng tỷ lệ phần trăm. Mẫu số thay đổi tùy câu hỏi cần đánh giá: doanh thu cho biết mỗi đồng bán hàng giữ lại bao nhiêu lợi nhuận; tài sản cho biết tài sản được khai thác hiệu quả đến đâu; vốn chủ sở hữu hoặc vốn đầu tư cho biết nguồn vốn tạo ra mức sinh lời như thế nào.
Chỉ số khả năng sinh lời đo hiệu quả tạo lợi nhuận như thế nào?
Bản chất của chỉ số khả năng sinh lời là đặt lợi nhuận trong mối quan hệ với nguồn lực đã tạo ra lợi nhuận đó. Lợi nhuận tuyệt đối chỉ cho biết doanh nghiệp kiếm được bao nhiêu tiền, trong khi tỷ suất sinh lời trả lời thêm câu hỏi: để kiếm được số tiền đó, doanh nghiệp phải sử dụng bao nhiêu doanh thu, tài sản hoặc vốn.
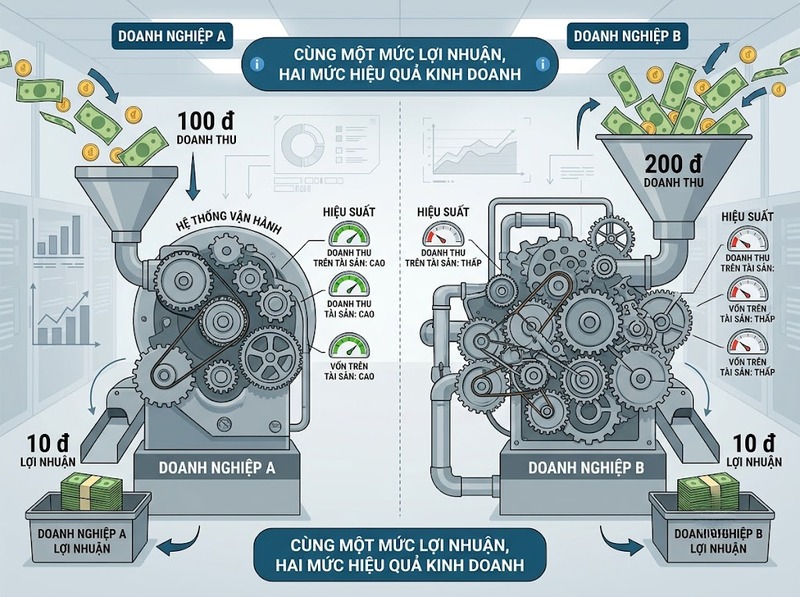
Ví dụ, doanh nghiệp A và B đều đạt lợi nhuận sau thuế 10 tỷ đồng. Nếu A có doanh thu 100 tỷ đồng còn B có doanh thu 200 tỷ đồng, biên lợi nhuận ròng của A là 10%, trong khi B chỉ đạt 5%. Cùng tạo 10 tỷ đồng lợi nhuận, nhưng A giữ lại nhiều lợi nhuận hơn trên mỗi đồng doanh thu.
Điều tương tự xảy ra với tài sản và vốn. Một mức lợi nhuận chỉ thực sự có ý nghĩa khi đặt cạnh quy mô nguồn lực được sử dụng. Vì vậy, khả năng sinh lời vừa phản ánh kết quả tạo lợi nhuận, vừa phản ánh hiệu quả sử dụng nguồn lực.
Biên lợi nhuận cho biết doanh nghiệp giữ lại bao nhiêu từ doanh thu
Nhóm biên lợi nhuận tập trung vào mối quan hệ giữa lợi nhuận và doanh thu. Tùy tầng lợi nhuận được sử dụng, người phân tích có thể quan sát khả năng kiểm soát giá vốn, chi phí hoạt động hoặc toàn bộ chi phí của doanh nghiệp.
|
Chỉ số |
Công thức cơ bản |
Ý nghĩa chính |
|
Biên lợi nhuận gộp |
Lợi nhuận gộp / Doanh thu × 100% |
Phần doanh thu còn lại sau giá vốn |
|
Biên lợi nhuận hoạt động |
Lợi nhuận hoạt động / Doanh thu × 100% |
Hiệu quả sinh lời từ hoạt động kinh doanh |
|
Biên lợi nhuận trước thuế |
Lợi nhuận trước thuế / Doanh thu × 100% |
Khả năng tạo lợi nhuận sau cả chi phí tài chính nhưng trước thuế |
|
Biên lợi nhuận ròng |
Lợi nhuận sau thuế / Doanh thu × 100% |
Phần lợi nhuận cuối cùng giữ lại trên mỗi đồng doanh thu |
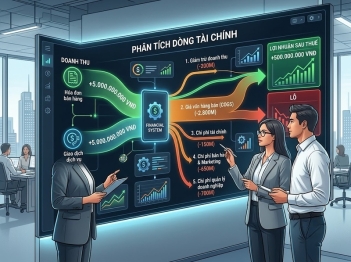
Nếu biên lợi nhuận ròng là 8%, về mặt số học doanh nghiệp tạo được 8 đồng lợi nhuận sau thuế trên mỗi 100 đồng doanh thu. Nếu tỷ lệ giảm từ 8% xuống 5% trong khi doanh thu không giảm, nguyên nhân có thể nằm ở giá vốn, chi phí vận hành, chi phí lãi vay, thuế hoặc các khoản bất thường.
Do đó, biên lợi nhuận không chỉ cho biết doanh nghiệp đang có lãi hay không. Khi so sánh nhiều kỳ, sự thay đổi của từng loại biên còn giúp xác định lợi nhuận đang được cải thiện hoặc suy giảm ở tầng nào của hoạt động kinh doanh.
ROA, ROE và ROIC phản ánh hiệu quả sinh lời của từng loại vốn
Nếu biên lợi nhuận lấy doanh thu làm cơ sở thì ROA, ROE và ROIC chuyển trọng tâm sang nguồn lực được đầu tư vào doanh nghiệp.
ROA (Return on Assets) thường được tính bằng lợi nhuận sau thuế chia cho tài sản bình quân. Chẳng hạn, ROA 6% có nghĩa doanh nghiệp tạo khoảng 6 đồng lợi nhuận sau thuế trên mỗi 100 đồng tài sản bình quân. Chỉ số này hữu ích khi cần xem doanh nghiệp khai thác toàn bộ tài sản để tạo lợi nhuận hiệu quả đến đâu.
ROE (Return on Equity) lấy lợi nhuận sau thuế chia cho vốn chủ sở hữu bình quân. ROE 15% tương ứng với khoảng 15 đồng lợi nhuận được tạo ra trên mỗi 100 đồng vốn chủ sở hữu bình quân. Vì mẫu số chỉ bao gồm vốn của cổ đông, ROE có thể tăng khi doanh nghiệp sử dụng nhiều nợ hơn, ngay cả khi hiệu quả kinh doanh cốt lõi không tăng tương ứng.
ROIC (Return on Invested Capital) xem xét lợi nhuận hoạt động sau thuế trong tương quan với vốn đầu tư, thường bao gồm vốn chủ sở hữu và nợ có lãi. Vì phạm vi vốn khác ROE, ROIC phù hợp hơn khi mục tiêu là đánh giá hiệu quả mà hoạt động kinh doanh tạo ra từ tổng nguồn vốn dài hạn được đưa vào doanh nghiệp.
Ba chỉ số không thay thế nhau. ROA trả lời về hiệu suất của tài sản, ROE tập trung vào lợi ích sinh lời trên vốn chủ sở hữu, còn ROIC tập trung vào hiệu quả của vốn đầu tư. Một doanh nghiệp có ROE cao nhưng ROA hoặc ROIC thấp cần được xem xét thêm về đòn bẩy tài chính trước khi kết luận rằng khả năng sinh lời thực sự mạnh.
Chỉ số càng cao chưa chắc doanh nghiệp càng tốt
Một tỷ lệ sinh lời cao thường là tín hiệu tích cực khi các yếu tố khác tương đương, nhưng không tồn tại một ngưỡng duy nhất có thể áp dụng cho mọi doanh nghiệp. Cấu trúc chi phí, mức sử dụng tài sản và nhu cầu vốn khác nhau đáng kể giữa các ngành.
Doanh nghiệp phần mềm có thể cần ít tài sản hữu hình hơn một nhà sản xuất công nghiệp nên ROA của hai nhóm không thể được diễn giải theo cùng một chuẩn đơn giản. Tương tự, biên lợi nhuận của doanh nghiệp bán lẻ có mô hình doanh thu lớn, biên mỏng không nên được so trực tiếp với một doanh nghiệp dịch vụ có biên cao nhưng quy mô doanh thu nhỏ hơn.
Cách đọc có ý nghĩa hơn là đặt chỉ số trong ba lớp so sánh: với chính doanh nghiệp qua nhiều kỳ, với các doanh nghiệp có mô hình tương đồng và với mức đặc trưng của ngành trong cùng thời điểm. Khi đó, xu hướng mới cho biết tỷ lệ cao hay thấp có thực sự phản ánh thay đổi trong hiệu quả kinh doanh.
Đặc biệt với ROE, cần kiểm tra đồng thời cơ cấu nợ. Ví dụ, nếu lợi nhuận là 10 tỷ đồng và vốn chủ sở hữu là 100 tỷ đồng thì ROE bằng 10%. Nếu vốn chủ sở hữu giảm còn 50 tỷ đồng trong khi lợi nhuận vẫn là 10 tỷ đồng, ROE tăng lên 20% dù doanh nghiệp không tạo thêm một đồng lợi nhuận nào. Tỷ lệ tăng trong trường hợp này không đồng nghĩa khả năng tạo lợi nhuận của hoạt động kinh doanh đã tăng gấp đôi.
Có thể đọc đồng thời các chỉ số để xác định lợi nhuận đến từ đâu
Không nên đánh giá khả năng sinh lời bằng một tỷ lệ riêng lẻ vì mỗi chỉ số chỉ quan sát một mắt xích của quá trình tạo lợi nhuận.
Giả sử một doanh nghiệp có doanh thu 200 tỷ đồng, lợi nhuận sau thuế 16 tỷ đồng, tài sản bình quân 160 tỷ đồng và vốn chủ sở hữu bình quân 80 tỷ đồng. Khi đó, biên lợi nhuận ròng là 8%, ROA là 10% và ROE là 20%.
Ba con số mô tả ba quan hệ khác nhau. Biên ròng 8% cho biết 100 đồng doanh thu tạo 8 đồng lợi nhuận. ROA 10% cho biết 100 đồng tài sản bình quân tạo 10 đồng lợi nhuận. ROE 20% cho biết 100 đồng vốn chủ sở hữu bình quân tạo 20 đồng lợi nhuận.
Khoảng cách giữa ROA và ROE cũng cho thấy cấu trúc tài trợ có ảnh hưởng tới kết quả nhìn từ phía cổ đông. Vì thế, việc đọc đồng thời biên lợi nhuận và các tỷ suất sinh lời trên vốn giúp phân biệt doanh nghiệp đang tạo lợi nhuận nhờ biên cao, khai thác tài sản hiệu quả hay sử dụng đòn bẩy tài chính.
Những yếu tố có thể làm chỉ số khả năng sinh lời gây hiểu nhầm
Các tỷ lệ sinh lời phụ thuộc trực tiếp vào số liệu kế toán ở cả tử số và mẫu số, nên một chỉ số tốt trong một kỳ chưa đủ để chứng minh chất lượng lợi nhuận bền vững.
Lợi nhuận có thể tăng do bán tài sản, hoàn nhập dự phòng hoặc khoản thu nhập bất thường thay vì hoạt động kinh doanh thường xuyên. Khi đó, biên lợi nhuận ròng, ROA và ROE đều có thể tăng tạm thời. Ngược lại, một khoản chi phí tái cấu trúc lớn có thể làm tỷ lệ giảm trong một kỳ dù năng lực kinh doanh dài hạn chưa chắc suy yếu tương ứng.
Mẫu số cũng cần được chú ý. ROA và ROE thường có ý nghĩa hơn khi sử dụng tài sản hoặc vốn chủ sở hữu bình quân của kỳ thay vì chỉ lấy số cuối kỳ, bởi lợi nhuận được tạo ra trong cả một khoảng thời gian. Với doanh nghiệp có vốn chủ sở hữu rất nhỏ hoặc âm, ROE còn có thể trở nên méo mó hoặc mất ý nghĩa kinh tế.
Vì vậy, chỉ số khả năng sinh lời không nên được đọc như một điểm số độc lập. Giá trị phân tích của chúng đến từ việc xác định đúng lợi nhuận nào đang được đo, nguồn lực nào nằm ở mẫu số, tỷ lệ thay đổi vì nguyên nhân gì và mức đó có hợp lý khi đặt trong bối cảnh ngành, thời gian và cấu trúc vốn hay không.
Chỉ số khả năng sinh lời cho biết doanh nghiệp tạo lợi nhuận hiệu quả đến đâu so với doanh thu và nguồn lực đã sử dụng. Biên lợi nhuận đo phần lợi nhuận thu được từ doanh thu; ROA phản ánh hiệu quả sử dụng tài sản; ROE phản ánh mức sinh lời trên vốn chủ sở hữu; còn ROIC tập trung vào hiệu quả của vốn đầu tư.
Do đó, chỉ nhìn lợi nhuận tăng hay một tỷ lệ sinh lời cao là chưa đủ. Một đánh giá có ý nghĩa cần xem đồng thời nhiều chỉ số, so sánh qua thời gian và với doanh nghiệp tương đồng, đồng thời kiểm tra ảnh hưởng của đòn bẩy, khoản bất thường và thay đổi ở mẫu số. Khi được đặt đúng bối cảnh, các chỉ số này mới phản ánh rõ chất lượng và hiệu quả thực sự của quá trình tạo lợi nhuận.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều