ROS là gì và phản ánh biên lợi nhuận thế nào?
Mục lục
ROS là tỷ suất lợi nhuận trên doanh thu, cho biết doanh nghiệp giữ lại bao nhiêu lợi nhuận từ mỗi đồng doanh thu thuần. Hiểu công thức, nguyên nhân biến động và cách so sánh ROS giúp đánh giá biên lợi nhuận chính xác hơn.
ROS (Return on Sales) là tỷ suất lợi nhuận trên doanh thu, phản ánh khả năng chuyển doanh thu thành lợi nhuận. Theo cách tính phổ biến trong phân tích báo cáo tài chính tại Việt Nam, ROS lấy lợi nhuận sau thuế chia cho doanh thu thuần. Vì vậy, ROS 10% có thể hiểu là cứ 100 đồng doanh thu thuần, doanh nghiệp tạo ra 10 đồng lợi nhuận sau thuế.
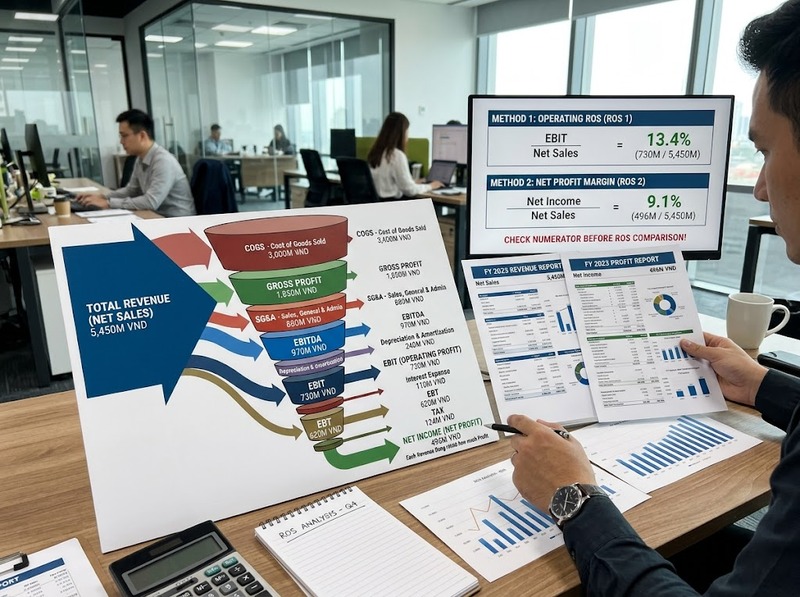
Điểm quan trọng là phải xác định rõ loại lợi nhuận dùng ở tử số. Trong nhiều tài liệu quốc tế, thuật ngữ Return on Sales lại được tính bằng lợi nhuận hoạt động chia cho doanh thu thuần, gần với operating margin. Vì cách dùng thuật ngữ không hoàn toàn thống nhất, khi phân tích cần kiểm tra công thức thực tế trước khi so sánh các con số ROS.
ROS là gì và chỉ số này đo lường điều gì?
ROS đo phần lợi nhuận còn lại tương ứng với một đơn vị doanh thu. Nếu ROS dương, doanh nghiệp đang tạo ra lợi nhuận theo cơ sở lợi nhuận được sử dụng trong công thức; ROS âm cho thấy chi phí và các khoản làm giảm lợi nhuận lớn hơn phần doanh thu có thể bù đắp trong kỳ.
Với cách tính bằng lợi nhuận sau thuế thường gặp tại Việt Nam, ROS không chỉ phản ánh giá vốn và chi phí vận hành mà còn chịu ảnh hưởng của chi phí tài chính, thuế và những khoản thu nhập hoặc chi phí khác. Do đó, ROS là thước đo biên lợi nhuận cuối cùng trên doanh thu hơn là một chỉ báo thuần túy về hiệu quả bán hàng.
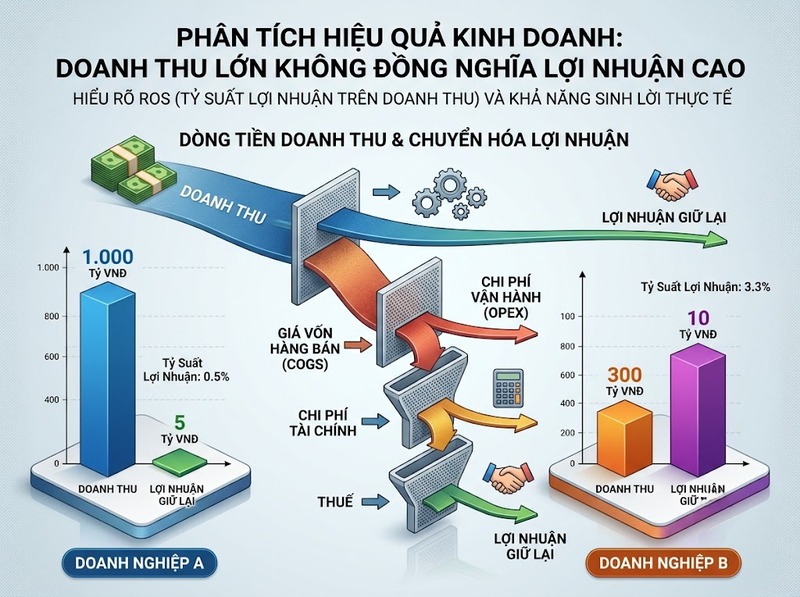
Ý nghĩa kinh tế của tỷ lệ này nằm ở mối quan hệ giữa hai đại lượng. Doanh thu lớn chưa chắc tạo ra khả năng sinh lời tốt. Một doanh nghiệp đạt doanh thu 1.000 tỷ đồng nhưng chỉ lãi sau thuế 20 tỷ đồng có ROS 2%, trong khi doanh nghiệp doanh thu 500 tỷ đồng và lãi 50 tỷ đồng đạt ROS 10%. Quy mô doanh thu của doanh nghiệp thứ nhất lớn hơn, nhưng doanh nghiệp thứ hai giữ lại nhiều lợi nhuận hơn trên mỗi đồng doanh thu.
Công thức tính ROS và cách đọc kết quả
Theo cách tính phổ biến trong phân tích tài chính doanh nghiệp tại Việt Nam:
ROS = Lợi nhuận sau thuế / Doanh thu thuần × 100%
Doanh thu thuần là doanh thu sau khi đã trừ các khoản giảm trừ doanh thu. Lợi nhuận sau thuế là phần lợi nhuận còn lại sau các chi phí và thuế thu nhập doanh nghiệp. Một số tài liệu trong nước cũng sử dụng chính công thức này khi trình bày ROS.
Giả sử doanh nghiệp có doanh thu thuần 200 tỷ đồng và lợi nhuận sau thuế 16 tỷ đồng:
ROS = 16 / 200 × 100% = 8%
ROS 8% nghĩa là bình quân cứ 100 đồng doanh thu thuần trong kỳ, doanh nghiệp giữ lại 8 đồng lợi nhuận sau thuế.
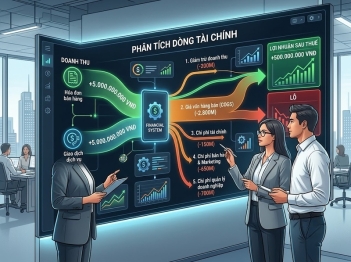
Cách đọc này cũng cho thấy vì sao chỉ nhìn số lợi nhuận tuyệt đối có thể gây hiểu nhầm. Nếu lợi nhuận tăng từ 16 lên 18 tỷ đồng nhưng doanh thu tăng từ 200 lên 300 tỷ đồng, ROS lại giảm từ 8% xuống 6%. Doanh nghiệp vẫn lãi nhiều tiền hơn về giá trị tuyệt đối, nhưng khả năng tạo lợi nhuận trên mỗi đồng doanh thu đã suy giảm.
ROS phản ánh biên lợi nhuận cao hay thấp như thế nào?
ROS càng lớn thì phần lợi nhuận giữ lại trên cùng một mức doanh thu càng cao, nếu các số liệu được tính trên cùng một cơ sở. ROS tăng từ 5% lên 8% chẳng hạn có nghĩa lợi nhuận tạo ra trên mỗi 100 đồng doanh thu đã tăng từ 5 lên 8 đồng.
Tuy nhiên, không thể suy ra rằng một tỷ lệ ROS nhất định luôn là “cao” hoặc “thấp”. Cấu trúc chi phí và khả năng định giá khác nhau đáng kể giữa các ngành. Dữ liệu ngành của Aswath Damodaran tại NYU Stern, cập nhật bằng dữ liệu tháng 1/2026, cho thấy ngay cả biên lợi nhuận hoạt động cũng phân hóa mạnh: pre-tax operating margin điều chỉnh thuê khoảng 2,38% ở nhóm Auto & Truck, 4,88% ở Air Transport, 9,89% ở Apparel và 20,63% ở Beverage (Soft). Dù đây là operating margin chứ không phải ROS sau thuế theo cách tính Việt Nam, chênh lệch này minh họa vì sao không nên áp một ngưỡng biên lợi nhuận chung cho mọi ngành.
ROS âm là tín hiệu rõ hơn: doanh nghiệp đang ghi nhận lỗ trên cơ sở lợi nhuận được dùng trong công thức. Nhưng ngay cả ROS dương cũng chưa tự động đồng nghĩa với hiệu quả tốt. Một ROS 3% có thể phù hợp với ngành có vòng quay doanh thu lớn và biên mỏng, trong khi cùng tỷ lệ đó có thể thấp đối với mô hình kinh doanh vốn thường duy trì biên lợi nhuận cao hơn.
Vì sao ROS tăng hoặc giảm?
ROS thay đổi khi tốc độ biến động của lợi nhuận khác với tốc độ biến động của doanh thu. Nếu lợi nhuận tăng nhanh hơn doanh thu, ROS tăng. Ngược lại, doanh thu có thể tăng nhưng ROS vẫn giảm khi chi phí tăng nhanh hơn và làm lợi nhuận bị thu hẹp.
Một doanh nghiệp có thể cải thiện ROS nhờ tăng giá bán mà không làm sản lượng giảm tương ứng, giảm giá vốn, nâng hiệu suất vận hành hoặc kiểm soát chi phí tốt hơn. Với ROS sử dụng lợi nhuận sau thuế, tỷ lệ còn có thể thay đổi do chi phí lãi vay, thuế hoặc các khoản thu nhập và chi phí ngoài hoạt động kinh doanh cốt lõi.
Điều này tạo ra một giới hạn quan trọng khi diễn giải. ROS tăng chưa chắc xuất phát từ hoạt động kinh doanh tốt hơn. Ví dụ, doanh nghiệp có thể ghi nhận một khoản thu nhập bất thường làm lợi nhuận sau thuế tăng mạnh trong một kỳ. Nếu chỉ nhìn ROS, người đọc dễ xem mức tăng đó là cải thiện bền vững trong biên lợi nhuận, trong khi nguyên nhân thực tế không đến từ bán hàng hay kiểm soát chi phí vận hành.
Ngược lại, ROS giảm cũng cần được xem trong bối cảnh. Một doanh nghiệp đang mở rộng có thể chấp nhận chi phí bán hàng, nhân sự hoặc hệ thống tăng trước doanh thu. ROS ngắn hạn giảm trong trường hợp này không cung cấp đủ cơ sở để kết luận toàn bộ hiệu quả kinh doanh đã xấu đi.
Đánh giá ROS bao nhiêu là tốt cần dựa trên cơ sở nào?
Không có một mức ROS chuẩn có thể áp dụng cho mọi doanh nghiệp. Cách đánh giá có giá trị hơn là đặt chỉ số vào đúng hệ quy chiếu.
Trước hết, nên so ROS của cùng doanh nghiệp qua nhiều kỳ. Một tỷ lệ tăng đều trong khi doanh thu vẫn tăng cho thấy khả năng chuyển doanh thu thành lợi nhuận đang được cải thiện. Nếu ROS giảm liên tục, cần đi sâu vào giá vốn, chi phí vận hành, chi phí tài chính, thuế và các khoản bất thường để tìm nguyên nhân.
Tiếp theo là so sánh với doanh nghiệp có mô hình và ngành nghề tương đồng. So một doanh nghiệp bán lẻ biên mỏng với một doanh nghiệp phần mềm biên cao thường không tạo ra kết luận hữu ích. Dữ liệu biên lợi nhuận theo ngành cũng cho thấy mức sinh lời có thể khác nhau rất lớn giữa các lĩnh vực.
Quan trọng hơn, các số ROS phải được tính bằng cùng một định nghĩa lợi nhuận. Một tỷ lệ lấy lợi nhuận sau thuế làm tử số không nên được đặt trực tiếp cạnh một tỷ lệ lấy lợi nhuận hoạt động làm tử số rồi kết luận doanh nghiệp nào hiệu quả hơn. Sự khác biệt trong công thức có thể lớn hơn chính sự khác biệt về hiệu quả kinh doanh.
Cuối cùng, ROS nên được đọc cùng chất lượng của lợi nhuận. Nếu mức ROS cao chủ yếu do thu nhập bất thường, thay đổi thuế hoặc yếu tố không lặp lại, khả năng duy trì tỷ lệ đó trong các kỳ sau sẽ khác với trường hợp ROS cao nhờ biên gộp tốt và chi phí vận hành được kiểm soát.
Những giới hạn cần lưu ý khi sử dụng ROS
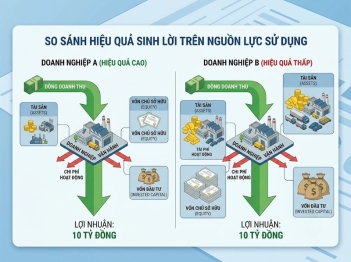
ROS chỉ cho biết quan hệ giữa lợi nhuận và doanh thu; nó không giải thích đầy đủ doanh nghiệp đã sử dụng bao nhiêu tài sản hay vốn để tạo ra lợi nhuận đó. Hai doanh nghiệp có cùng ROS vẫn có thể cần lượng vốn rất khác nhau để vận hành. Vì vậy, ROS phù hợp để đánh giá biên lợi nhuận trên doanh thu, chứ không thay thế toàn bộ các thước đo hiệu quả tài chính khác.
Tỷ lệ này cũng nhạy cảm với chính sách kế toán và cách xác định tử số. Trong thực hành tại Việt Nam, ROS thường được trình bày với lợi nhuận sau thuế, còn nhiều nguồn quốc tế sử dụng operating profit/net sales. Thậm chí tài liệu về ROS cũng ghi nhận rằng “lợi nhuận” có thể được hiểu ở nhiều cấp độ khác nhau. Vì vậy, công thức phải được xác nhận trước khi phân tích xu hướng hoặc benchmark.
Một giới hạn khác là ROS của một kỳ có thể bị ảnh hưởng bởi yếu tố bất thường. Cách đọc đáng tin cậy hơn là xem chuỗi nhiều kỳ, đối chiếu với doanh nghiệp cùng ngành và tìm nguyên nhân phía sau sự thay đổi của lợi nhuận. Khi đó, ROS chuyển từ một con số mô tả thành công cụ giúp xác định doanh nghiệp đang thực sự giữ lại nhiều hay ít lợi nhuận hơn từ doanh thu.
ROS về bản chất là thước đo biên lợi nhuận: nó cho biết một đồng doanh thu tạo ra bao nhiêu đồng lợi nhuận theo định nghĩa được lựa chọn. Theo cách dùng phổ biến trong phân tích tài chính tại Việt Nam, ROS = lợi nhuận sau thuế / doanh thu thuần × 100%. ROS cao hơn thường đồng nghĩa biên lợi nhuận lớn hơn khi so sánh trên cùng cơ sở, nhưng không có ngưỡng “tốt” chung cho mọi doanh nghiệp. Giá trị của ROS nằm ở việc so sánh nhất quán theo thời gian, với doanh nghiệp cùng ngành và sau khi đã kiểm tra nguyên nhân tạo ra lợi nhuận.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều