Cách cải thiện chu kỳ chuyển đổi tiền mặt
Mục lục
Cải thiện chu kỳ chuyển đổi tiền mặt cần tác động đồng thời vào tồn kho, phải thu và phải trả, nhưng phải kiểm soát các đánh đổi về doanh thu, dịch vụ, chi phí và quan hệ nhà cung cấp.
Chu kỳ chuyển đổi tiền mặt không nên được tối ưu theo tư duy đơn giản là làm cho một chỉ số ngày càng thấp càng tốt. Mục tiêu thực chất là giảm lượng vốn bị giữ trong hoạt động kinh doanh trong khi vẫn duy trì khả năng bán hàng, mức phục vụ khách hàng, tính liên tục của nguồn cung và hiệu quả kinh tế.
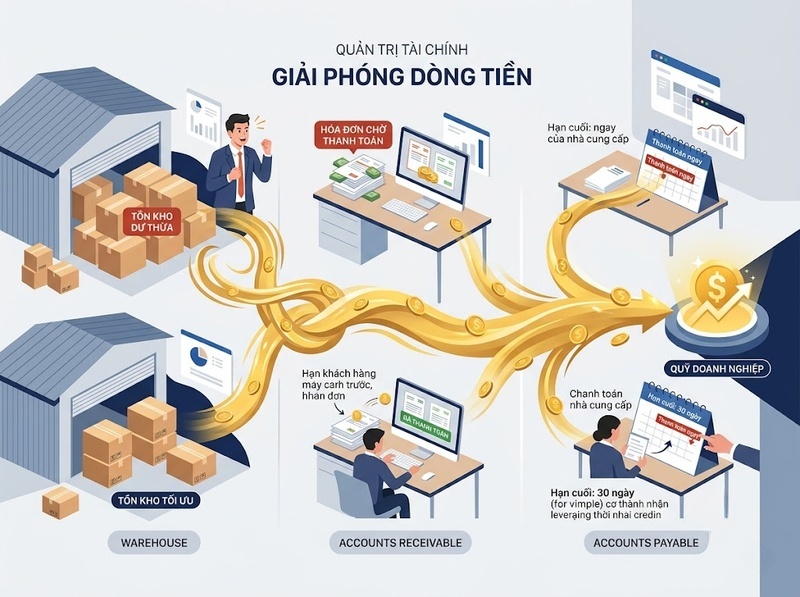
Ba đòn bẩy trực tiếp là tồn kho, khoản phải thu và khoản phải trả. Doanh nghiệp có thể rút ngắn thời gian hàng nằm trong kho, thu tiền khách hàng sớm hơn hoặc giữ tiền lâu hơn trước khi thanh toán cho nhà cung cấp. Tuy nhiên, mỗi biện pháp đều có giới hạn. Giảm tồn kho quá mạnh có thể gây thiếu hàng; siết tín dụng quá mức có thể ảnh hưởng doanh thu; kéo dài thanh toán không kiểm soát có thể làm suy yếu quan hệ với nhà cung cấp.
Vì vậy, cách tiếp cận hiệu quả là đo từng cấu phần, xác định nguyên nhân làm vốn bị khóa, quy đổi số ngày có thể cải thiện thành giá trị tiền mặt và chỉ triển khai những thay đổi mà lợi ích vốn lưu động lớn hơn chi phí hoặc rủi ro phát sinh.
CCC cải thiện như thế nào khi DIO, DSO và DPO thay đổi
Chu kỳ chuyển đổi tiền mặt, thường được gọi là Cash Conversion Cycle hay CCC, phản ánh khoảng thời gian vốn của doanh nghiệp bị gắn vào chu trình vận hành trước khi quay trở lại dưới dạng tiền thu từ khách hàng. Mối quan hệ cơ bản là:
CCC = DIO DSO - DPO
Trong đó, DIO là số ngày tồn kho, DSO là số ngày phải thu và DPO là số ngày phải trả. Theo cơ chế này, giảm DIO hoặc DSO sẽ làm CCC ngắn lại; tăng DPO cũng làm CCC ngắn lại vì doanh nghiệp trì hoãn được thời điểm tiền mặt rời khỏi doanh nghiệp.
DIO thường được xác định từ hàng tồn kho bình quân so với giá vốn hàng bán; DSO từ khoản phải thu bình quân so với doanh thu bán chịu; còn DPO từ khoản phải trả bình quân so với giá trị mua hàng. Khi dùng 365 ngày, dạng khái quát của ba phép tính là:
DIO = Hàng tồn kho bình quân / Giá vốn hàng bán × 365
DSO = Phải thu bình quân / Doanh thu bán chịu × 365
DPO = Phải trả bình quân / Giá trị mua hàng × 365
Nếu doanh nghiệp không tách được doanh thu bán chịu hoặc giá trị mua hàng, có thể phải sử dụng dữ liệu thay thế, nhưng cần giữ cùng một phương pháp qua các kỳ. Thay đổi mẫu số giữa tháng này và tháng khác có thể tạo ra biến động chỉ tiêu không phản ánh thay đổi thực sự trong hoạt động.
Tương tự, số dư đầu kỳ và cuối kỳ đôi khi không đủ đại diện cho doanh nghiệp có tính mùa vụ mạnh. Trong trường hợp này, số dư bình quân theo tháng hoặc theo tuần thường phản ánh trạng thái vốn lưu động tốt hơn một phép bình quân chỉ sử dụng hai thời điểm.
CCC cũng không có một ngưỡng “tốt” chung cho mọi doanh nghiệp. Một nhà bán lẻ thu tiền ngay nhưng được nhà cung cấp cho thời hạn thanh toán dài có thể có CCC rất thấp, thậm chí âm. Một doanh nghiệp sản xuất theo đơn hàng dài hạn lại có cấu trúc hoàn toàn khác. Benchmark có ý nghĩa hơn khi so với lịch sử của chính doanh nghiệp và các doanh nghiệp có mô hình kinh doanh, chu kỳ sản xuất, điều khoản thương mại tương đồng.
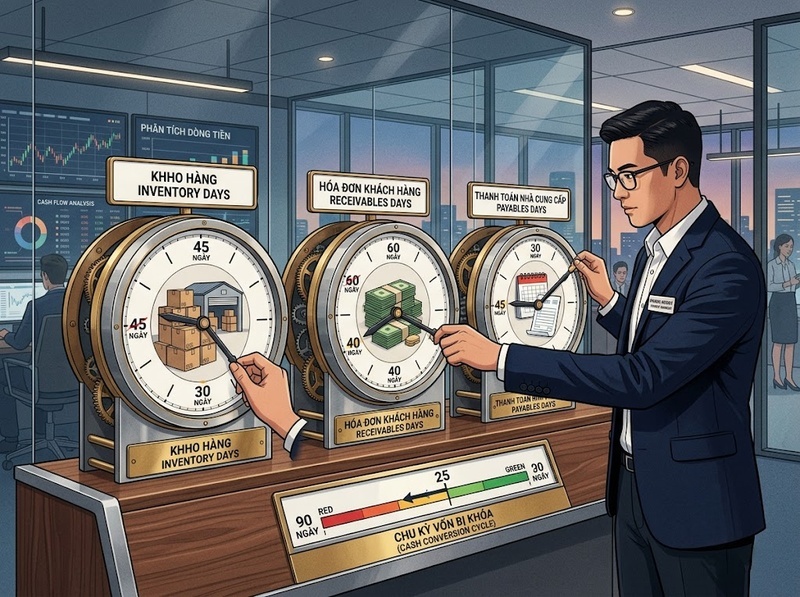
Giảm DIO bằng cách giải phóng vốn khỏi tồn kho
DIO cao cho thấy vốn đang nằm trong hàng tồn kho lâu hơn. Tuy nhiên, bản thân lượng tồn kho không phải lúc nào cũng là vấn đề. Cần xác định tại sao hàng phải nằm lâu: dự báo nhu cầu sai, đặt hàng theo lô quá lớn, thời gian cung ứng dài, mức tồn kho an toàn cao, danh mục có nhiều SKU chậm luân chuyển hay kế hoạch sản xuất không đồng bộ với nhu cầu thực tế.
Cơ chế cải thiện DIO là giảm lượng tồn kho cần thiết để hỗ trợ cùng một mức hoạt động hoặc tăng tốc độ hàng được chuyển thành doanh thu. Một doanh nghiệp có thể phân nhóm SKU theo giá trị và mức biến động nhu cầu, điều chỉnh điểm đặt hàng và tồn kho an toàn, rút ngắn lead time với nhà cung cấp, giảm kích thước lô khi kinh tế cho phép và xử lý sớm hàng chậm luân chuyển thay vì để chúng tiếp tục chiếm vốn.
Độ chính xác của dữ liệu cũng có tác động trực tiếp. Nếu hệ thống ghi nhận tồn kho khác với hàng thực tế, bộ phận mua hàng có thể đặt thêm một mặt hàng đang dư hoặc không bổ sung kịp mặt hàng đang thiếu. Kiểm soát master data, kiểm kê chu kỳ và kỷ luật ghi nhận giao dịch vì thế không chỉ là vấn đề kế toán; chúng quyết định chất lượng của các quyết định giữ hàng.
Điểm giới hạn nằm ở mức phục vụ. Một chương trình giảm tồn kho có thể làm DIO đẹp hơn nhưng đồng thời tăng tỷ lệ hết hàng, giao hàng trễ hoặc chi phí vận chuyển khẩn cấp. Khi đó, phần vốn được giải phóng có thể bị bù trừ bởi doanh thu mất đi hoặc chi phí vận hành cao hơn.
Do đó, DIO nên được xem cùng các chỉ tiêu bảo vệ như mức độ sẵn có của hàng, tỷ lệ đáp ứng đơn hàng, tỷ lệ hàng chậm luân chuyển và chi phí thiếu hàng. Mục tiêu không phải là tồn kho thấp nhất, mà là lượng tồn kho thấp nhất vẫn đáp ứng được mức dịch vụ và rủi ro cung ứng mà doanh nghiệp chấp nhận.
Giảm DSO bằng cách thu tiền sớm hơn
DSO tăng không nhất thiết chỉ do khách hàng “trả chậm”. Tiền có thể bị giữ lại ở nhiều điểm trước khi quá trình thu nợ thực sự bắt đầu: đơn hàng chưa được xác nhận hoàn thành, chứng từ giao hàng thiếu, hóa đơn được phát hành muộn, hóa đơn sai, khách hàng đang tranh chấp hoặc đội ngũ thu hồi công nợ chỉ xử lý khoản nợ khi đã quá hạn lâu.
Vì vậy, giảm DSO cần nhìn toàn bộ chu trình từ điều khoản tín dụng đến lúc tiền về tài khoản. Tốc độ lập hóa đơn là một đòn bẩy quan trọng: nếu nghĩa vụ thanh toán chỉ bắt đầu sau khi hóa đơn hợp lệ được phát hành, trì hoãn nội bộ sẽ tự tạo thêm ngày phải thu dù khách hàng thanh toán đúng hạn.
Sau đó là chất lượng tín dụng. Điều khoản thanh toán nên phản ánh khả năng tín dụng, giá trị chiến lược và hành vi trả tiền của từng nhóm khách hàng thay vì áp dụng một mức rộng rãi cho toàn bộ danh mục. Với các khoản đang tồn tại, dữ liệu tuổi nợ giúp tách công nợ chưa đến hạn, mới quá hạn, tranh chấp và các khoản có rủi ro thu hồi thực sự để có cách xử lý khác nhau.
Quản lý tranh chấp cũng là một nguồn cải thiện đáng kể về mặt cơ chế. Nếu khách hàng giữ lại thanh toán vì sai giá, thiếu chứng từ hoặc khác biệt số lượng, gọi nhắc nợ nhiều lần không giải quyết nguyên nhân. Doanh nghiệp phải rút ngắn thời gian xác minh và xử lý lỗi giữa bán hàng, logistics, kế toán và khách hàng.
Mỗi ngày DSO được giảm tương ứng về mặt toán học với khoảng một ngày doanh thu bán chịu được giải phóng khỏi khoản phải thu, nếu các điều kiện khác không đổi. Vì vậy, doanh nghiệp có doanh thu bán chịu 365 tỷ đồng một năm có quy mô doanh thu bình quân khoảng 1 tỷ đồng mỗi ngày; giảm bền vững một ngày DSO tương ứng với khoảng 1 tỷ đồng vốn không còn bị giữ trong phải thu.
Tuy nhiên, siết điều khoản tín dụng quá mạnh có thể làm khách hàng chuyển sang đối thủ hoặc làm giảm sức cạnh tranh của đề xuất thương mại. DSO vì thế cần được tối ưu cùng tăng trưởng doanh thu, tỷ lệ nợ quá hạn, nợ xấu, tỷ lệ tranh chấp và khả năng giữ khách hàng, thay vì được quản lý như một KPI độc lập.
Tăng DPO có kiểm soát để giữ tiền lâu hơn
DPO tác động đến CCC theo chiều ngược lại với DIO và DSO. Khi doanh nghiệp có thể thanh toán muộn hơn trong phạm vi điều khoản đã thỏa thuận, tiền được giữ lại trong doanh nghiệp lâu hơn và nhu cầu tài trợ vốn lưu động giảm xuống.
Cách cải thiện bền vững nhất không phải là cố tình trả hóa đơn quá hạn. Doanh nghiệp nên bắt đầu từ điều khoản mua hàng: đàm phán thời hạn thanh toán phù hợp với quy mô giao dịch và vị thế thương mại, chuẩn hóa điều khoản giữa các nhà cung cấp tương đương, đồng thời bảo đảm hệ thống thanh toán sử dụng đầy đủ số ngày tín dụng đã được cấp.
Một lỗi vận hành thường gặp là thanh toán sớm hơn ngày đến hạn chỉ vì lịch chạy thanh toán, thiết lập hệ thống hoặc quy trình phê duyệt chưa tối ưu. Nếu doanh nghiệp được hưởng 45 ngày nhưng thường thanh toán sau 30 ngày mà không nhận được lợi ích bổ sung, 15 ngày tín dụng thương mại đang bị bỏ phí.
Trường hợp có chiết khấu thanh toán sớm cần được đánh giá riêng. Từ bỏ một khoản chiết khấu hấp dẫn chỉ để tăng DPO có thể tạo ra chi phí kinh tế lớn hơn số tiền mặt được giữ lại. Quyết định nên so sánh giá trị của chiết khấu với lợi ích thanh khoản và chi phí vốn trong số ngày thanh toán được kéo dài.
Giới hạn quan trọng nhất là quan hệ nhà cung cấp. Trả chậm ngoài thỏa thuận có thể dẫn đến việc nhà cung cấp siết hạn mức, yêu cầu thanh toán trước, tăng giá để bù rủi ro hoặc giảm mức ưu tiên khi nguồn cung khan hiếm. Trong một số trường hợp, cố tăng DPO còn gián tiếp làm DIO xấu đi nếu nhà cung cấp kéo dài lead time hoặc yêu cầu doanh nghiệp mua lô lớn hơn.
Vì vậy, DPO nên được tối ưu trên cơ sở điều khoản đã thương lượng, mức độ quan trọng của nhà cung cấp, chiết khấu thanh toán và rủi ro gián đoạn nguồn cung. Tăng DPO có giá trị khi đó là kết quả của thiết kế điều khoản và kỷ luật thanh toán, không phải của việc vi phạm cam kết thương mại.
Cân bằng các đánh đổi khi tối ưu ba cấu phần
DIO, DSO và DPO liên quan với nhau thông qua hoạt động kinh doanh, nên cải thiện một thành phần có thể làm thành phần khác hoặc một KPI kinh tế khác xấu đi. Đây là lý do việc quản trị CCC chỉ ở phòng tài chính thường không đủ.
Chẳng hạn, bộ phận mua hàng có thể giảm tồn kho bằng cách đặt những lô hàng nhỏ hơn, nhưng nhà cung cấp có thể tăng đơn giá hoặc phí vận chuyển. Bộ phận bán hàng có thể mở rộng thời hạn tín dụng để giành khách hàng, làm doanh thu tăng nhưng đồng thời kéo DSO lên. Bộ phận tài chính có thể muốn tăng DPO, trong khi nhà cung cấp đổi lại bằng mức giá cao hơn hoặc điều kiện cung ứng kém thuận lợi.
Do đó, quyết định đúng không phải lúc nào cũng là phương án tạo CCC thấp nhất. Cần so sánh lượng tiền mặt được giải phóng với tác động lên biên lợi nhuận, doanh thu, chất lượng dịch vụ và rủi ro chuỗi cung ứng. Nếu giảm 5 ngày tồn kho nhưng chi phí thiếu hàng và vận chuyển khẩn cấp cao hơn lợi ích vốn lưu động, sáng kiến đó không tạo giá trị kinh tế dù DIO giảm.
Một hiểu nhầm khác là cho rằng có thể cộng tất cả số ngày cải thiện rồi nhân với một mức doanh thu ngày để xác định lượng tiền được giải phóng. DIO, DSO và DPO sử dụng các cơ sở tiền tệ khác nhau. Giá trị của một ngày DIO liên hệ với giá vốn; một ngày DSO liên hệ với doanh thu bán chịu; còn một ngày DPO liên hệ với giá trị mua hàng. Quy đổi sang tiền cần thực hiện riêng từng cấu phần.
Vì thế, quản trị CCC nên là một mục tiêu liên chức năng. Tài chính đo tác động tiền mặt; bán hàng và tín dụng quản trị phải thu; mua hàng quản trị điều khoản nhà cung cấp; còn vận hành và chuỗi cung ứng quản trị tồn kho. Các nhóm cần dùng chung một mục tiêu CCC nhưng giữ các chỉ tiêu bảo vệ riêng để tránh tối ưu cục bộ.
Đo tác động và ưu tiên sáng kiến cải thiện CCC
Một chương trình cải thiện CCC nên bắt đầu bằng dữ liệu thực tế thay vì mục tiêu giảm số ngày tùy ý. Số liệu từ hệ thống kế toán, ERP và các sổ chi tiết phải thu, phải trả, tồn kho cần được đối chiếu và sử dụng với định nghĩa nhất quán qua các kỳ.
Có thể triển khai theo một chu trình ngắn:
1. Xác lập đường cơ sở bằng DIO, DSO, DPO và CCC theo từng tháng, đồng thời điều chỉnh cách nhìn cho yếu tố mùa vụ
2. Phân rã nguyên nhân theo SKU, khách hàng, nhóm tuổi nợ, nhà cung cấp hoặc điều khoản thanh toán để tìm nơi vốn đang bị giữ
3. Quy đổi số ngày có thể cải thiện thành tiền mặt bằng mẫu số phù hợp của từng cấu phần
4. Ưu tiên sáng kiến theo lượng tiền có thể giải phóng, khả năng thực hiện và rủi ro đối với doanh thu, dịch vụ, chi phí hoặc nguồn cung
5. Theo dõi sau triển khai bằng CCC cùng các chỉ tiêu bảo vệ để xác nhận cải thiện tiền mặt không được tạo ra bằng cách chuyển vấn đề sang một bộ phận khác
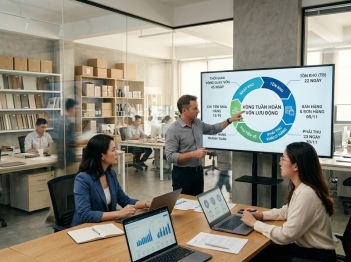
Một ví dụ cho thấy tại sao cần đo riêng từng cấu phần. Giả sử doanh nghiệp có DIO 60 ngày, DSO 45 ngày và DPO 30 ngày, khi đó CCC bằng 75 ngày. Sau các biện pháp cải thiện, DIO giảm xuống 50 ngày, DSO còn 38 ngày và DPO tăng lên 35 ngày. CCC mới là 53 ngày, tức cải thiện 22 ngày.
Nếu giá vốn hàng năm là 365 tỷ đồng, giảm 10 ngày DIO tương ứng khoảng 10 tỷ đồng tồn kho được giải phóng. Nếu doanh thu bán chịu là 438 tỷ đồng một năm, giảm 7 ngày DSO tương ứng khoảng 8,4 tỷ đồng phải thu. Nếu giá trị mua hàng là 365 tỷ đồng một năm, tăng 5 ngày DPO giữ lại thêm khoảng 5 tỷ đồng.
Trong ví dụ này, tác động vốn lưu động tiềm năng là khoảng 23,4 tỷ đồng trước các thay đổi khác về quy mô hoạt động, cơ cấu hàng hóa hoặc điều khoản thương mại. Con số này không được tính bằng cách lấy 22 ngày CCC nhân với một mức tiền bình quân duy nhất, vì ba cấu phần sử dụng ba cơ sở tính khác nhau.
Cách tiếp cận này cũng giúp doanh nghiệp ưu tiên đúng nơi cần hành động. Nếu phần lớn vốn bị khóa trong một nhóm SKU chậm luân chuyển, đàm phán thêm vài ngày DPO có thể không phải sáng kiến quan trọng nhất. Ngược lại, doanh nghiệp có tồn kho tinh gọn nhưng khách hàng thường xuyên thanh toán trễ nên tập trung vào quy trình phải thu trước.
Cải thiện chu kỳ chuyển đổi tiền mặt hiệu quả là quá trình giải phóng vốn khỏi hoạt động kinh doanh mà không làm suy yếu khả năng vận hành. Về mặt cơ chế, doanh nghiệp cần giảm DIO, giảm DSO và tăng DPO ở những nơi có thể tạo giá trị kinh tế thực sự.
Điểm quan trọng là không tối ưu ba chỉ tiêu một cách độc lập. Tồn kho phải được cân bằng với mức phục vụ, phải thu với doanh thu và rủi ro tín dụng, còn phải trả với chiết khấu và độ ổn định của nguồn cung. Khi từng ngày cải thiện được quy đổi thành tiền mặt và đặt cạnh các tác động phụ, doanh nghiệp có thể tập trung nguồn lực vào những sáng kiến tạo ra lượng vốn giải phóng lớn nhất với mức rủi ro chấp nhận được.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều