Chu kỳ chuyển đổi tiền mặt là gì và gồm những giai đoạn nào?
Mục lục
Chu kỳ chuyển đổi tiền mặt (cash conversion cycle - CCC) phản ánh khoảng thời gian doanh nghiệp cần để chuyển vốn đã đầu tư vào hàng tồn kho và hoạt động vận hành thành tiền thu về từ khách hàng
Chu kỳ chuyển đổi tiền mặt (Cash Conversion Cycle - CCC) là chỉ số tài chính dùng để đo khoảng thời gian vốn của doanh nghiệp bị giữ lại trong quá trình vận hành trước khi quay trở lại dưới dạng tiền mặt.
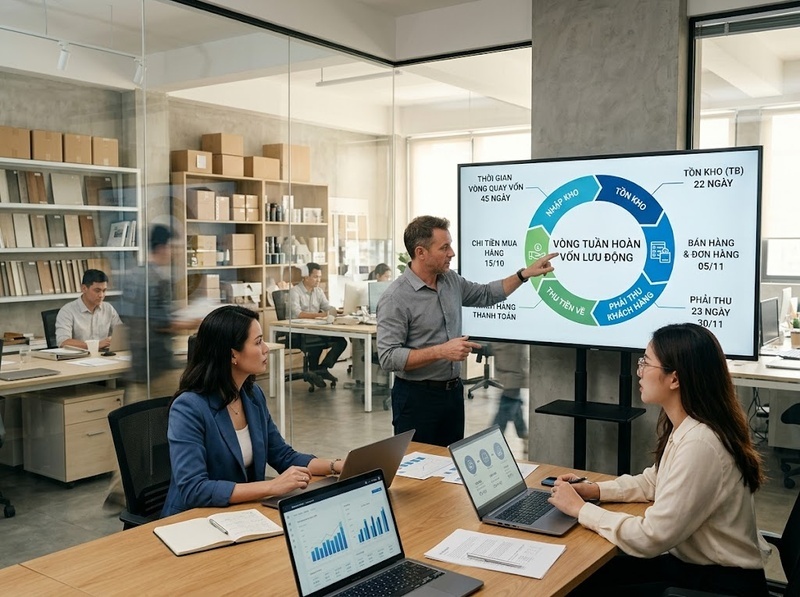
Nói cách khác, CCC cho biết từ thời điểm doanh nghiệp chi tiền để mua nguyên vật liệu, sản xuất hoặc nhập hàng, đến khi thu được tiền từ khách hàng mất bao lâu. Chu kỳ này phản ánh mức độ hiệu quả của việc quản lý vốn lưu động.
Chu kỳ chuyển đổi tiền mặt càng ngắn, doanh nghiệp càng nhanh thu hồi được vốn để tiếp tục hoạt động. Ngược lại, chu kỳ dài cho thấy một lượng vốn lớn đang bị khóa trong hàng tồn kho, khoản phải thu hoặc quá trình sản xuất kinh doanh.
Bản chất của chu kỳ chuyển đổi tiền mặt trong quản trị vốn lưu động
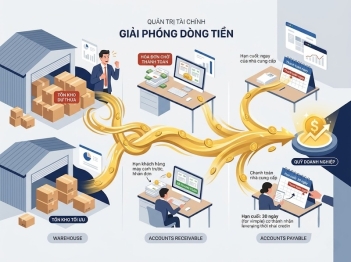
Chu kỳ chuyển đổi tiền mặt không chỉ đo thời gian thu tiền mà mô tả toàn bộ vòng quay của vốn trong hoạt động kinh doanh.
Doanh nghiệp thường phải trải qua một chuỗi vận động:
· Dùng tiền mặt để mua nguyên vật liệu hoặc hàng hóa
· Lưu giữ hàng tồn kho trong quá trình sản xuất hoặc chờ bán
· Bán sản phẩm và phát sinh khoản phải thu nếu khách hàng chưa thanh toán ngay
· Thu tiền từ khách hàng và hoàn tất một vòng quay vốn
CCC tập trung vào khoảng thời gian vốn bị sử dụng nhưng chưa quay trở lại thành tiền mặt.
Công thức tổng quát:
Chu kỳ chuyển đổi tiền mặt = Số ngày tồn kho Số ngày thu tiền khách hàng - Số ngày trả tiền nhà cung cấp
Trong đó:
· Số ngày tồn kho (Days Inventory Outstanding - DIO): thời gian hàng hóa hoặc nguyên vật liệu nằm trong kho
· Số ngày thu tiền khách hàng (Days Sales Outstanding - DSO): thời gian doanh nghiệp cần để thu tiền sau khi bán hàng
· Số ngày trả tiền nhà cung cấp (Days Payables Outstanding - DPO): thời gian doanh nghiệp được phép trì hoãn thanh toán cho nhà cung cấp
Ba giai đoạn chính trong chu kỳ chuyển đổi tiền mặt
Giai đoạn 1: Chuyển tiền thành hàng tồn kho
Đây là giai đoạn doanh nghiệp sử dụng tiền để mua nguyên liệu, hàng hóa hoặc đầu tư vào quá trình sản xuất.
Thời gian của giai đoạn này phụ thuộc vào:
· Tốc độ nhập hàng và sản xuất
· Khả năng dự báo nhu cầu thị trường
· Chính sách quản lý tồn kho
· Đặc điểm ngành kinh doanh
Nếu hàng tồn kho lưu giữ quá lâu, vốn sẽ bị ứ đọng và doanh nghiệp có thể phát sinh thêm chi phí:
· Chi phí bảo quản
· Rủi ro giảm giá trị hàng hóa
· Chi phí sử dụng vốn
Vì vậy, việc giảm số ngày tồn kho giúp rút ngắn chu kỳ chuyển đổi tiền mặt.
Giai đoạn 2: Chuyển hàng tồn kho thành khoản phải thu
Sau khi hàng hóa được bán ra, doanh nghiệp có thể chưa nhận được tiền ngay nếu áp dụng chính sách bán chịu.
Khoảng thời gian này được phản ánh bằng số ngày thu tiền khách hàng.
DSO phụ thuộc vào:
· Chính sách tín dụng thương mại
· Khả năng thanh toán của khách hàng
· Quy trình quản lý công nợ
· Điều khoản thanh toán trong hợp đồng
Một doanh nghiệp có doanh số tăng nhưng thời gian thu tiền kéo dài vẫn có thể gặp áp lực dòng tiền vì lợi nhuận chưa chuyển thành tiền mặt thực tế.
Giai đoạn 3: Chuyển khoản phải thu thành tiền mặt
Đây là giai đoạn doanh nghiệp thu hồi tiền từ khách hàng.
Khi khách hàng thanh toán, vòng quay vốn hoàn tất và doanh nghiệp có thể tiếp tục sử dụng nguồn tiền cho:
· Mua nguyên liệu mới
· Thanh toán chi phí vận hành
· Đầu tư mở rộng
· Trả nợ
Khả năng rút ngắn thời gian thu hồi tiền giúp doanh nghiệp giảm nhu cầu sử dụng vốn bên ngoài.
Ý nghĩa của chu kỳ chuyển đổi tiền mặt đối với doanh nghiệp
Chu kỳ chuyển đổi tiền mặt là công cụ đánh giá hiệu quả quản trị vốn lưu động.
Một CCC hợp lý giúp doanh nghiệp:
· Giảm lượng vốn bị khóa trong hoạt động kinh doanh
· Cải thiện khả năng thanh khoản
· Giảm nhu cầu vay ngắn hạn
· Tăng khả năng tái đầu tư nguồn tiền
Tuy nhiên, CCC thấp không phải lúc nào cũng đồng nghĩa với hiệu quả cao hơn.
Ví dụ, doanh nghiệp có thể giảm tồn kho bằng cách dự trữ quá ít hàng hóa, dẫn đến nguy cơ thiếu hàng và mất doanh thu. Hoặc doanh nghiệp có thể rút ngắn thời gian thu tiền bằng cách giảm thời hạn tín dụng cho khách hàng, nhưng điều này có thể ảnh hưởng đến khả năng cạnh tranh.
Do đó, mục tiêu không phải là giảm CCC bằng mọi giá mà là tối ưu sự cân bằng giữa tốc độ quay vòng vốn, khả năng phục vụ khách hàng và mức độ rủi ro vận hành.
Các yếu tố ảnh hưởng đến chu kỳ chuyển đổi tiền mặt
Quản lý hàng tồn kho
Doanh nghiệp có hệ thống dự báo nhu cầu tốt thường duy trì mức tồn kho phù hợp hơn.
Các yếu tố ảnh hưởng gồm:
· Chu kỳ sản xuất
· Tính biến động của nhu cầu
· Khả năng cung ứng của nhà cung cấp
· Chính sách dự trữ an toàn
Chính sách tín dụng khách hàng
Điều khoản thanh toán ảnh hưởng trực tiếp đến tốc độ thu hồi tiền.
Nếu thời hạn thanh toán dài, doanh nghiệp có thể tăng doanh số nhưng phải chấp nhận thời gian thu tiền lâu hơn.
Quan hệ với nhà cung cấp
Thời gian thanh toán cho nhà cung cấp tác động ngược chiều đến CCC.
Khi doanh nghiệp có thể kéo dài thời hạn thanh toán hợp lý, vốn được giữ lại lâu hơn trong hoạt động vận hành mà chưa cần chi trả ngay.
Tuy nhiên, việc kéo dài thanh toán quá mức có thể ảnh hưởng đến uy tín và quan hệ thương mại.
Cách cải thiện chu kỳ chuyển đổi tiền mặt
Doanh nghiệp có thể cải thiện CCC thông qua ba hướng chính:
Rút ngắn thời gian tồn kho
Các biện pháp thường bao gồm:
· Cải thiện dự báo nhu cầu
· Tối ưu mức tồn kho
· Tăng tốc độ luân chuyển hàng hóa
· Giảm hàng tồn kho chậm luân chuyển
Tăng tốc thu hồi công nợ
Doanh nghiệp có thể:
· Xây dựng chính sách tín dụng phù hợp
· Theo dõi công nợ thường xuyên
· Áp dụng quy trình nhắc thanh toán hiệu quả
Tối ưu thời gian thanh toán nhà cung cấp
Doanh nghiệp cần cân bằng giữa:
· Duy trì dòng tiền
· Giữ quan hệ tốt với nhà cung cấp
· Đảm bảo điều kiện mua hàng thuận lợi
Chu kỳ chuyển đổi tiền mặt phản ánh mức độ hiệu quả trong việc biến nguồn lực tài chính đầu vào thành tiền mặt quay trở lại doanh nghiệp. Ba thành phần chính gồm thời gian tồn kho, thời gian thu tiền khách hàng và thời gian thanh toán nhà cung cấp.
Việc quản lý CCC hiệu quả giúp doanh nghiệp sử dụng vốn lưu động linh hoạt hơn, giảm áp lực tài chính và nâng cao khả năng vận hành. Tuy nhiên, tối ưu chu kỳ chuyển đổi tiền mặt cần được thực hiện cùng với việc duy trì chất lượng dịch vụ, quan hệ khách hàng và sự ổn định của chuỗi cung ứng.
Hỏi đáp về chu kỳ chuyển đổi tiền mặt
Chu kỳ chuyển đổi tiền mặt càng thấp có luôn tốt không?
Không. CCC thấp thường giúp vốn quay vòng nhanh hơn, nhưng nếu đạt được bằng cách giảm tồn kho quá mức hoặc siết tín dụng khách hàng không hợp lý, doanh nghiệp có thể gặp rủi ro vận hành.
Công thức tính chu kỳ chuyển đổi tiền mặt là gì?
Chu kỳ chuyển đổi tiền mặt được tính bằng: CCC = Số ngày tồn kho + Số ngày thu tiền khách hàng - Số ngày trả tiền nhà cung cấp
Chu kỳ chuyển đổi tiền mặt khác gì với vòng quay vốn lưu động?
Chu kỳ chuyển đổi tiền mặt tập trung vào thời gian vốn bị giữ trong quá trình vận hành, trong khi vòng quay vốn lưu động phản ánh mức độ luân chuyển của vốn trong một khoảng thời gian nhất định.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều