Hiệu quả sử dụng vốn là gì và được đánh giá thế nào?
Mục lục
Hiệu quả sử dụng vốn cho biết doanh nghiệp biến nguồn vốn thành doanh thu và lợi nhuận hiệu quả đến đâu. Có thể đánh giá qua vòng quay vốn, ROA, ROE, ROIC kết hợp với xu hướng, doanh nghiệp cùng ngành và chi phí vốn.
Hiệu quả sử dụng vốn không chỉ thể hiện doanh nghiệp tạo ra bao nhiêu doanh thu hay lợi nhuận, mà còn cho biết để tạo ra kết quả đó doanh nghiệp phải sử dụng bao nhiêu vốn. Vì vậy, doanh thu hoặc lợi nhuận tăng chưa chắc đồng nghĩa hiệu quả sử dụng vốn được cải thiện nếu quy mô vốn tăng nhanh hơn kết quả tạo ra.
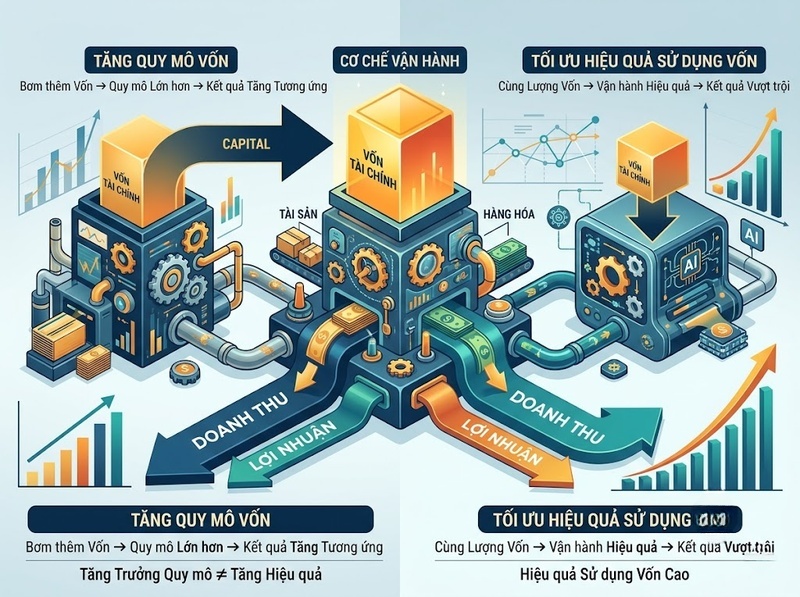
Ngược lại, một doanh nghiệp có thể nâng hiệu quả sử dụng vốn ngay cả khi quy mô hoạt động không tăng mạnh, chẳng hạn nhờ giảm lượng vốn bị ứ đọng, tăng tốc độ luân chuyển tài sản hoặc tạo ra nhiều lợi nhuận hơn trên cùng một nền vốn. Đây là lý do hiệu quả sử dụng vốn cần được nhìn đồng thời từ góc độ hiệu suất tạo doanh thu và khả năng sinh lời trên vốn.
Hiệu quả sử dụng vốn là gì?
Hiệu quả sử dụng vốn là mối quan hệ giữa kết quả doanh nghiệp tạo ra và lượng vốn được sử dụng để tạo ra kết quả đó. Về nguyên tắc, có thể khái quát:
Hiệu quả sử dụng vốn = Kết quả đầu ra / Vốn sử dụng bình quân
“Kết quả đầu ra” không phải lúc nào cũng giống nhau. Nếu dùng doanh thu làm tử số, chỉ tiêu phản ánh một đồng vốn tạo được bao nhiêu đồng doanh thu, tức thiên về hiệu suất luân chuyển vốn. Nếu dùng lợi nhuận làm tử số, chỉ tiêu cho biết một đồng vốn tạo ra bao nhiêu lợi nhuận, tức phản ánh khả năng sinh lời.
Mẫu số cũng phải được xác định đúng với mục tiêu phân tích. Doanh nghiệp có thể đánh giá trên vốn kinh doanh, vốn chủ sở hữu, tổng tài sản hoặc vốn đầu tư. Vì mỗi nền vốn trả lời một câu hỏi khác nhau, không nên xem tất cả các tỷ lệ này là những cách gọi khác nhau của cùng một chỉ tiêu.
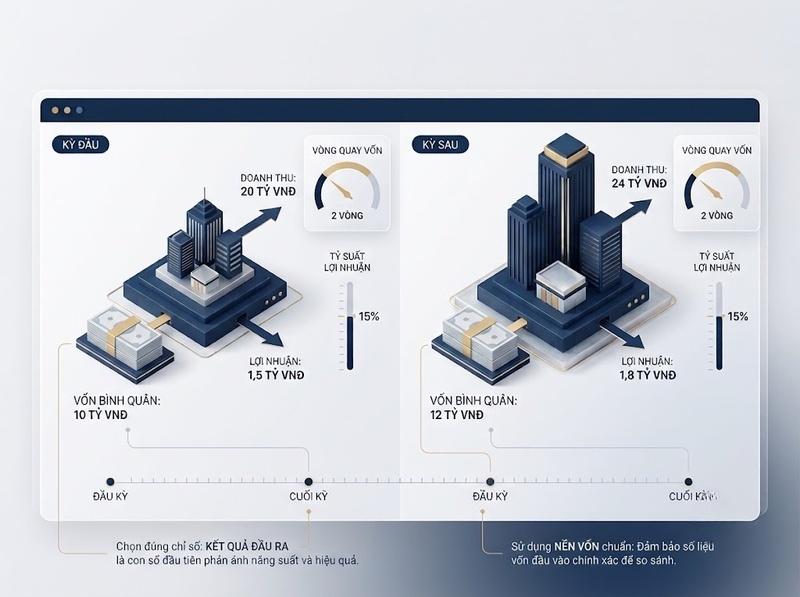
Khi tử số là doanh thu hoặc lợi nhuận của cả một kỳ, vốn bình quân thường phù hợp hơn số vốn tại riêng thời điểm cuối kỳ. Cách tính đơn giản là:
Vốn bình quân = (Vốn đầu kỳ Vốn cuối kỳ) / 2
Nếu quy mô vốn biến động mạnh trong năm, bình quân theo tháng hoặc quý có thể phản ánh thực tế tốt hơn.
Ví dụ, một doanh nghiệp có vốn kinh doanh bình quân 10 tỷ đồng, doanh thu thuần 20 tỷ đồng và lợi nhuận 1,5 tỷ đồng. Hiệu suất sử dụng vốn theo doanh thu là 2 lần, còn tỷ suất lợi nhuận trên nền vốn này là 15%.
Nếu năm sau cả vốn, doanh thu và lợi nhuận đều tăng 20%, quy mô doanh nghiệp đã lớn hơn nhưng hai tỷ lệ trên gần như không thay đổi. Điều đó cho thấy tăng trưởng quy mô và tăng hiệu quả sử dụng vốn là hai vấn đề khác nhau.
Hiệu quả sử dụng vốn phản ánh điều gì?
Trước hết, hiệu quả sử dụng vốn phản ánh khả năng biến nguồn lực tài chính thành hoạt động kinh doanh. Với cùng 100 đồng vốn, doanh nghiệp tạo được 150 đồng doanh thu sẽ có tốc độ khai thác vốn khác với doanh nghiệp chỉ tạo được 80 đồng doanh thu, dù chưa thể chỉ dựa vào đó để kết luận doanh nghiệp nào sinh lời tốt hơn.
Lớp thứ hai là khả năng chuyển hoạt động kinh doanh thành lợi nhuận. Hai doanh nghiệp có thể có cùng tốc độ quay vòng vốn nhưng hiệu quả cuối cùng khác nhau vì biên lợi nhuận khác nhau. Doanh nghiệp bán được nhiều nhưng biên lợi nhuận quá thấp có thể tạo doanh thu rất nhanh mà tỷ suất sinh lời trên vốn vẫn kém.
Bởi vậy, bản chất của hiệu quả sử dụng vốn thường nằm ở hai cơ chế:
Vốn → Doanh thu: phản ánh tốc độ khai thác và luân chuyển nguồn vốn
Vốn → Lợi nhuận: phản ánh khả năng tạo lợi ích kinh tế từ nguồn vốn đó
Hiệu quả tăng khi kết quả đầu ra tăng nhanh hơn lượng vốn cần sử dụng. Điều này có thể xảy ra khi doanh nghiệp tăng doanh thu trên cùng một nền tài sản, cải thiện biên lợi nhuận, giảm tài sản hoặc vốn bị nhàn rỗi, hoặc phối hợp nhiều yếu tố cùng lúc.
Tuy nhiên, một tỷ lệ cao chưa tự động chứng minh mọi mặt của doanh nghiệp đều tốt. Chẳng hạn, ROE có thể tăng do sử dụng nhiều nợ hơn và giảm tỷ trọng vốn chủ sở hữu. Khi đó lợi nhuận trên mỗi đồng vốn chủ cao hơn, nhưng nguyên nhân không nhất thiết đến từ việc hoạt động kinh doanh sử dụng tổng nguồn lực hiệu quả hơn.
Các chỉ tiêu đánh giá hiệu quả sử dụng vốn
Không có một tỷ lệ duy nhất phản ánh trọn vẹn hiệu quả sử dụng vốn. Khi phân tích, cần lựa chọn chỉ tiêu theo đúng loại vốn và kết quả muốn đánh giá.
Hiệu suất hoặc vòng quay vốn
Một cách đo trực tiếp là xác định doanh thu được tạo ra trên mỗi đồng vốn:
Hiệu suất sử dụng vốn = Doanh thu thuần / Vốn kinh doanh bình quân
Nếu kết quả bằng 2 lần, có thể hiểu bình quân một đồng vốn tạo ra 2 đồng doanh thu trong kỳ.
Khi các điều kiện khác tương đương, vòng quay tăng cho thấy doanh nghiệp tạo được nhiều doanh thu hơn trên cùng nền vốn. Tuy nhiên, chỉ tiêu này chưa cho biết doanh thu đó tạo ra bao nhiêu lợi nhuận. Một doanh nghiệp thương mại có thể quay vòng rất nhanh nhưng biên lợi nhuận thấp, trong khi một doanh nghiệp thuộc lĩnh vực thâm dụng tài sản có vòng quay thấp hơn nhưng biên lợi nhuận cao hơn.
Vì vậy, hiệu suất theo doanh thu nên được đọc cùng tỷ suất lợi nhuận trên vốn:
Tỷ suất lợi nhuận trên vốn = Lợi nhuận / Vốn bình quân × 100%
ROA – tỷ suất sinh lời trên tài sản
ROA thường được xác định theo dạng:
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân × 100%
Chỉ tiêu cho biết mỗi 100 đồng tài sản doanh nghiệp kiểm soát tạo ra bao nhiêu đồng lợi nhuận sau thuế theo cách tính này.
Tổng tài sản được tài trợ từ cả nợ và vốn chủ sở hữu, nên ROA cung cấp góc nhìn rộng hơn ROE về khả năng khai thác toàn bộ nguồn lực tài sản. Trong một số hệ thống phân tích, tử số của ROA có thể được điều chỉnh khác; vì vậy khi so sánh nhiều doanh nghiệp hoặc nhiều kỳ cần sử dụng cùng một định nghĩa.
ROE – tỷ suất sinh lời trên vốn chủ sở hữu
ROE được tính phổ biến bằng:
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân × 100%
ROE trả lời câu hỏi: một đồng vốn thuộc về chủ sở hữu tạo ra bao nhiêu lợi nhuận.
Đây là chỉ tiêu quan trọng nhưng dễ bị diễn giải quá mức. ROE có thể tăng do lợi nhuận tốt hơn, tài sản được sử dụng hiệu quả hơn hoặc doanh nghiệp sử dụng đòn bẩy tài chính cao hơn. Vì thế, hai doanh nghiệp cùng có ROE 20% chưa chắc có chất lượng sử dụng vốn giống nhau.
ROIC – tỷ suất sinh lời trên vốn đầu tư
ROIC tập trung vào phần vốn được đầu tư vào hoạt động kinh doanh và thường được biểu diễn:
ROIC = NOPAT / Vốn đầu tư bình quân × 100%
Trong đó NOPAT là lợi nhuận hoạt động sau thuế. Cách xác định vốn đầu tư có thể khác nhau tùy khung phân tích, nhưng về bản chất ROIC cố gắng đo mức lợi nhuận hoạt động mà doanh nghiệp tạo được từ số vốn phải mang lại lợi tức cho nhà cung cấp vốn.
ROIC đặc biệt hữu ích khi đặt cạnh chi phí vốn. Nếu ROIC duy trì cao hơn chi phí vốn bình quân của doanh nghiệp trong điều kiện đo lường nhất quán, hoạt động đang tạo ra mức sinh lời vượt chi phí để huy động và sử dụng nguồn vốn đó. Ngược lại, ROIC thấp hơn chi phí vốn cho thấy tăng quy mô chưa chắc tạo thêm giá trị kinh tế.
Cách đọc chỉ tiêu hiệu quả sử dụng vốn cho đúng
Một con số riêng lẻ hiếm khi đủ để kết luận doanh nghiệp sử dụng vốn tốt hay kém. Không có mức ROA, ROE hay vòng quay vốn duy nhất có thể coi là “tốt” cho mọi ngành, bởi nhu cầu tài sản, biên lợi nhuận, chu kỳ kinh doanh và cấu trúc tài trợ rất khác nhau.
So sánh theo thời gian
So sánh cùng một chỉ tiêu qua nhiều kỳ giúp xác định xu hướng.
Nếu lợi nhuận tăng 10% nhưng vốn sử dụng tăng 30%, tỷ suất sinh lời trên vốn có thể giảm. Khi chỉ nhìn vào lợi nhuận tuyệt đối, doanh nghiệp có vẻ tăng trưởng; khi nhìn vào hiệu quả sử dụng vốn, chất lượng của sự tăng trưởng đó lại kém hơn.
Ngược lại, lợi nhuận chỉ tăng nhẹ nhưng lượng vốn cần thiết giảm đáng kể có thể làm hiệu quả vốn cải thiện.
So sánh với doanh nghiệp cùng ngành
Benchmark có ý nghĩa hơn khi doanh nghiệp được so với những đơn vị có mô hình kinh doanh tương đồng.
Một chuỗi bán lẻ, doanh nghiệp phần mềm và nhà máy sản xuất nặng có cấu trúc tài sản rất khác nhau. Vì vậy, ROA hoặc vòng quay tài sản thấp hơn một ngành khác không tự động đồng nghĩa quản trị vốn kém.
So sánh cùng ngành giúp phân biệt một tỷ lệ thấp do đặc điểm mô hình kinh doanh với một tỷ lệ thấp do doanh nghiệp thực sự vận hành kém hiệu quả.
Đặt ROIC cạnh chi phí vốn
Đối với ROIC, chỉ nhìn tỷ lệ tăng hay giảm vẫn chưa đủ. Một doanh nghiệp có ROIC 9% có thể tạo giá trị nếu chi phí vốn thấp hơn đáng kể mức này, nhưng cùng ROIC 9% có thể không hấp dẫn về mặt kinh tế nếu chi phí vốn lên tới 11%.
Do đó, ROIC và chi phí vốn trả lời hai phần của cùng một câu hỏi: doanh nghiệp kiếm được bao nhiêu từ vốn và phải trả bao nhiêu để có vốn.
Một trình tự đánh giá thực tế có thể gồm:
1. Xác định rõ loại vốn đang được đánh giá
2. Sử dụng số vốn bình quân phù hợp với kỳ tạo doanh thu hoặc lợi nhuận
3. Kết hợp ít nhất một chỉ tiêu hiệu suất với một chỉ tiêu sinh lời
4. So sánh với chính doanh nghiệp qua nhiều kỳ và với đơn vị cùng ngành
5. Kiểm tra nguyên nhân biến động trước khi kết luận hiệu quả được cải thiện
Vì sao hiệu quả sử dụng vốn tăng hoặc giảm?
Sự thay đổi của hiệu quả sử dụng vốn thường không đến từ một nguyên nhân duy nhất. Có thể nhìn rõ cơ chế này qua mối quan hệ giữa biên lợi nhuận, tốc độ luân chuyển nguồn lực và đòn bẩy tài chính.
Khung DuPont biểu diễn ROE theo dạng:
ROE = Biên lợi nhuận ròng × Vòng quay tổng tài sản × Hệ số tài sản trên vốn chủ sở hữu
Công thức cho thấy ROE có thể tăng theo ba con đường khác nhau.
Nếu biên lợi nhuận tăng trong khi vòng quay và đòn bẩy gần như không đổi, doanh nghiệp đang giữ lại nhiều lợi nhuận hơn trên mỗi đồng doanh thu. Đây là cải thiện về khả năng sinh lời.
Nếu vòng quay tài sản tăng trong khi biên lợi nhuận tương đối ổn định, cùng một nền tài sản đang tạo ra nhiều doanh thu hơn. Đây là tín hiệu trực tiếp hơn về hiệu suất khai thác nguồn lực.
Nếu hai yếu tố hoạt động gần như không đổi nhưng tỷ lệ tài sản trên vốn chủ tăng, ROE vẫn có thể tăng do doanh nghiệp sử dụng nhiều nguồn vốn vay tương đối hơn. Khi đó, ROE cao hơn không đủ để kết luận hiệu quả hoạt động đã tốt hơn.
ROIC cũng có thể được nhìn theo logic tương tự:
ROIC = NOPAT / Doanh thu × Doanh thu / Vốn đầu tư
Theo đó, ROIC được cải thiện khi doanh nghiệp nâng lợi nhuận hoạt động sau thuế trên mỗi đồng doanh thu, tăng doanh thu trên mỗi đồng vốn đầu tư hoặc kết hợp cả hai.
Cách phân rã này quan trọng vì nó biến câu hỏi “chỉ tiêu tăng hay giảm?” thành câu hỏi có giá trị quản trị hơn: hiệu quả thay đổi do lợi nhuận, tốc độ quay vòng vốn hay cấu trúc tài trợ?
Những sai lầm thường gặp khi đánh giá hiệu quả sử dụng vốn
Sai lầm đầu tiên là dùng doanh thu hoặc lợi nhuận của cả năm nhưng chỉ lấy số vốn cuối năm làm mẫu số dù vốn đã biến động đáng kể trong kỳ. Khi đó, tử số phản ánh cả một khoảng thời gian trong khi mẫu số chỉ phản ánh một thời điểm, khiến tỷ lệ có thể bị bóp méo. Sử dụng vốn bình quân giúp giảm vấn đề này.
Sai lầm thứ hai là không xác định rõ đang nói tới loại vốn nào. ROE sử dụng vốn chủ sở hữu, ROA sử dụng tổng tài sản, còn ROIC hướng tới vốn đầu tư. Ba chỉ tiêu có liên quan nhưng không thể thay thế trực tiếp cho nhau.
Sai lầm thứ ba là kết luận chỉ từ một tỷ lệ. Vòng quay vốn cao nhưng lợi nhuận quá thấp chưa chắc là kết quả tốt. ROE cao nhưng dựa chủ yếu vào đòn bẩy cũng mang ý nghĩa khác với ROE cao do biên lợi nhuận và hiệu suất tài sản cùng cải thiện.
Sai lầm thứ tư là so sánh máy móc giữa những doanh nghiệp khác ngành. Mức vốn cần thiết để tạo ra một đồng doanh thu của nhà máy sản xuất không giống doanh nghiệp cung cấp dịch vụ ít tài sản. Benchmark chỉ thực sự hữu ích khi đối tượng so sánh có điều kiện kinh doanh đủ tương đồng.
Cuối cùng, không nên xem tăng trưởng doanh thu hoặc lợi nhuận tuyệt đối là bằng chứng trực tiếp của hiệu quả sử dụng vốn. Điều cần kiểm tra là kết quả đã tăng nhanh hơn, bằng hay chậm hơn lượng vốn doanh nghiệp phải bỏ ra.
Do đó, trước khi kết luận, cần đảm bảo ba yếu tố nhất quán: loại kết quả ở tử số, loại vốn ở mẫu số và bối cảnh dùng để so sánh.
Hiệu quả sử dụng vốn phản ánh khả năng doanh nghiệp tạo ra doanh thu và lợi nhuận từ nguồn vốn đang sử dụng. Một doanh nghiệp sử dụng vốn hiệu quả hơn khi kết quả tạo ra tăng nhanh hơn nền vốn cần thiết, hoặc khi có thể duy trì kết quả với lượng vốn thấp hơn.
Để đánh giá đúng, không nên phụ thuộc vào một chỉ tiêu duy nhất. Vòng quay vốn cho biết tốc độ tạo doanh thu; ROA phản ánh sinh lời trên tổng tài sản; ROE tập trung vào vốn chủ sở hữu; còn ROIC giúp đánh giá lợi nhuận hoạt động trên vốn đầu tư và có thể đặt cạnh chi phí vốn. Khi kết hợp các tỷ lệ này với số liệu bình quân, xu hướng nhiều kỳ, benchmark cùng ngành và nguyên nhân biến động, hiệu quả sử dụng vốn mới trở thành một thước đo có ý nghĩa thay vì chỉ là một con số tài chính riêng lẻ.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều