Chỉ số hiệu quả hoạt động phản ánh điều gì?
Mục lục
- Chỉ số hiệu quả hoạt động đo khả năng sử dụng nguồn lực như thế nào?
- Những nhóm chỉ số nào thường được dùng để đánh giá hiệu quả hoạt động?
- Vì sao vòng quay tài sản phản ánh hiệu quả sử dụng tài sản?
- Vòng quay hàng tồn kho và khoản phải thu phản ánh điều gì?
- Chỉ số hiệu quả hoạt động cao hay thấp nên được hiểu thế nào?
- Chỉ số hiệu quả hoạt động giúp đánh giá doanh nghiệp như thế nào?
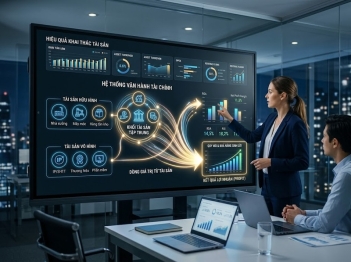
Chỉ số hiệu quả hoạt động cho biết doanh nghiệp sử dụng tài sản và các nguồn lực để tạo ra doanh thu hiệu quả đến đâu, qua đó giúp đánh giá tốc độ luân chuyển và mức độ khai thác nguồn lực
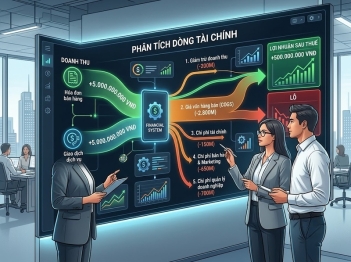
Chỉ số hiệu quả hoạt động phản ánh mức độ doanh nghiệp sử dụng tài sản và các nguồn lực để tạo ra doanh thu hoặc hoạt động kinh doanh. Nhóm chỉ số này tập trung vào mối quan hệ giữa kết quả tạo ra và lượng nguồn lực được sử dụng, thay vì chỉ xem xét quy mô tài sản hay doanh thu riêng lẻ
Về bản chất, chỉ số càng cho thấy tài sản được luân chuyển hoặc khai thác hiệu quả thì doanh nghiệp càng có khả năng tạo ra nhiều doanh thu từ một lượng nguồn lực nhất định. Tuy nhiên, mức cao hay thấp không nên được đánh giá tách rời ngành nghề, mô hình kinh doanh và xu hướng qua nhiều kỳ
Chỉ số hiệu quả hoạt động đo khả năng sử dụng nguồn lực như thế nào?
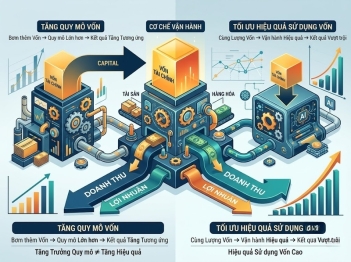
Trọng tâm của chỉ số hiệu quả hoạt động là xem một lượng tài sản hoặc nguồn lực được sử dụng để tạo ra bao nhiêu kết quả kinh doanh trong một khoảng thời gian
Mối quan hệ cơ bản có thể biểu diễn dưới dạng:
Hiệu quả sử dụng nguồn lực = Kết quả hoạt động / Nguồn lực được sử dụng
Trong phân tích tài chính, doanh thu thường được dùng làm kết quả đầu ra, còn tài sản, hàng tồn kho hoặc các khoản phải thu có thể là nguồn lực được đánh giá tùy từng chỉ số
Cách tiếp cận này giúp trả lời câu hỏi quan trọng: doanh nghiệp có đang khai thác lượng tài sản hiện có để tạo ra hoạt động kinh doanh tương xứng hay không?
Những nhóm chỉ số nào thường được dùng để đánh giá hiệu quả hoạt động?
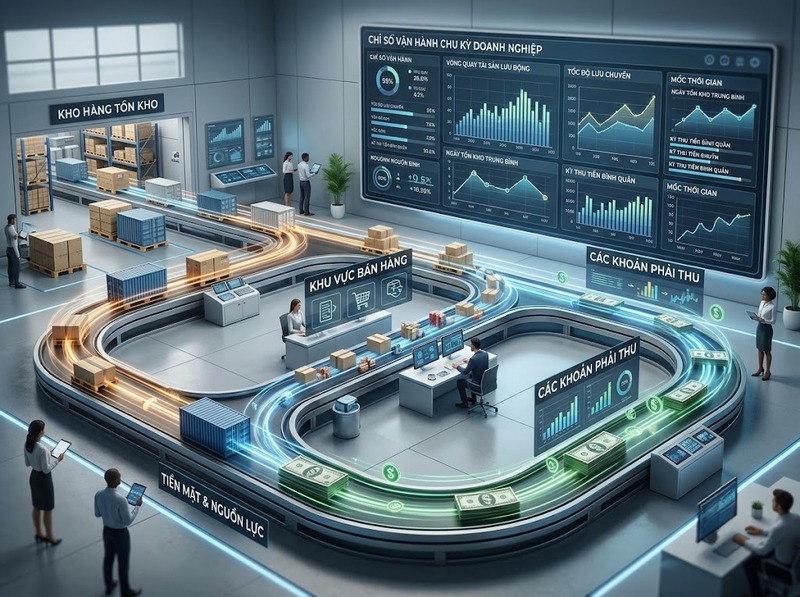
Một số chỉ số phổ biến tập trung vào tốc độ luân chuyển của từng loại tài sản hoặc nguồn lực
· Vòng quay tổng tài sản: Đánh giá khả năng sử dụng tổng tài sản để tạo ra doanh thu
· Vòng quay hàng tồn kho: Đánh giá tốc độ hàng tồn kho được bán và thay thế trong kỳ
· Vòng quay các khoản phải thu: Đánh giá tốc độ thu hồi các khoản khách hàng còn phải thanh toán
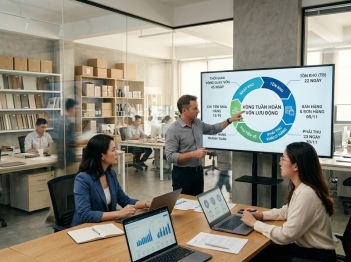
· Số ngày luân chuyển: Chuyển thông tin về vòng quay thành số ngày để dễ đánh giá thời gian tài sản hoặc nguồn lực được chuyển đổi thành kết quả kinh doanh
Các chỉ số này không hoàn toàn thay thế cho nhau. Mỗi chỉ số tập trung vào một khâu khác nhau của quá trình sử dụng nguồn lực
Vì sao vòng quay tài sản phản ánh hiệu quả sử dụng tài sản?
Vòng quay tài sản thể hiện mối quan hệ giữa doanh thu và tài sản bình quân:
Vòng quay tổng tài sản = Doanh thu thuần / Tài sản bình quân
Ví dụ, nếu doanh nghiệp tạo ra 200 tỷ đồng doanh thu với 100 tỷ đồng tài sản bình quân, vòng quay tổng tài sản là 2 vòng. Điều này có nghĩa về mặt đo lường rằng mỗi đồng tài sản bình quân tương ứng với 2 đồng doanh thu trong kỳ
Cơ chế của chỉ số nằm ở việc so sánh đầu ra là doanh thu với nguồn lực là tài sản. Vì vậy, chỉ số có thể giúp nhận diện trường hợp doanh nghiệp đang duy trì lượng tài sản lớn nhưng tạo ra doanh thu tương đối thấp, hoặc ngược lại
Tuy nhiên, vòng quay cao không mặc nhiên đồng nghĩa với hiệu quả tốt hơn trong mọi trường hợp. Doanh nghiệp có thể đạt vòng quay cao nhờ duy trì tài sản thấp, trong khi điều đó có thể đi kèm với hạn chế về năng lực dự trữ, công suất hoặc khả năng đáp ứng nhu cầu
Vòng quay hàng tồn kho và khoản phải thu phản ánh điều gì?
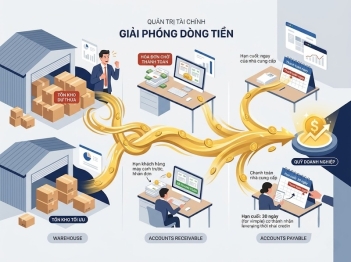
Hiệu quả hoạt động không chỉ phụ thuộc vào tổng tài sản mà còn phụ thuộc vào cách doanh nghiệp quản lý những tài sản có khả năng luân chuyển trong chu kỳ kinh doanh
Vòng quay hàng tồn kho cho biết hàng tồn kho được chuyển thành hàng bán với tốc độ như thế nào. Vòng quay quá thấp có thể cho thấy hàng hóa lưu kho lâu hoặc vốn bị giữ trong tồn kho nhiều hơn; nhưng mức phù hợp còn phụ thuộc vào đặc điểm ngành và mô hình kinh doanh
Vòng quay khoản phải thu tập trung vào tốc độ chuyển các khoản bán chịu thành tiền thu được từ khách hàng. Nếu tốc độ thu hồi chậm, nguồn vốn có thể bị chiếm dụng lâu hơn và làm tăng thời gian vốn nằm trong chu kỳ kinh doanh
Do đó, cần xem các chỉ số này cùng nhau thay vì chỉ chọn một chỉ số để kết luận về hiệu quả hoạt động
Chỉ số hiệu quả hoạt động cao hay thấp nên được hiểu thế nào?
Không có một mức cao hoặc thấp cố định phù hợp cho mọi doanh nghiệp. Ý nghĩa của chỉ số phụ thuộc vào ngành, mô hình kinh doanh, cơ cấu tài sản và cách doanh nghiệp vận hành
Khi đánh giá, nên xem xét đồng thời ba khía cạnh:
1. So sánh theo thời gian: Chỉ số đang cải thiện, ổn định hay suy giảm qua các kỳ
2. So sánh với doanh nghiệp tương đồng: Đặt kết quả trong bối cảnh các doanh nghiệp cùng ngành hoặc có mô hình tương tự
3. Xem nguyên nhân biến động: Xác định thay đổi đến từ doanh thu, tài sản, hàng tồn kho, khoản phải thu hay yếu tố vận hành khác
Ví dụ, vòng quay tổng tài sản tăng có thể xuất phát từ doanh thu tăng nhanh hơn tài sản. Nhưng nếu chỉ số tăng do tài sản giảm mạnh, cần xem xét liệu sự thay đổi đó có ảnh hưởng đến năng lực hoạt động hay không
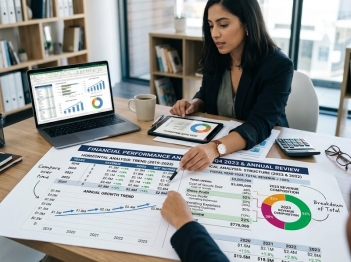
Vì vậy, chỉ số hiệu quả hoạt động có giá trị nhất khi được dùng để đánh giá xu hướng và tìm nguyên nhân, thay vì chỉ xếp hạng một doanh nghiệp là tốt hay kém
Chỉ số hiệu quả hoạt động giúp đánh giá doanh nghiệp như thế nào?
Chỉ số hiệu quả hoạt động tạo ra một góc nhìn cụ thể về khả năng biến tài sản và nguồn lực thành kết quả kinh doanh. Nó giúp người phân tích nhận biết tốc độ luân chuyển của tài sản, phát hiện nguồn lực đang bị sử dụng kém hiệu quả và theo dõi sự thay đổi trong quá trình vận hành
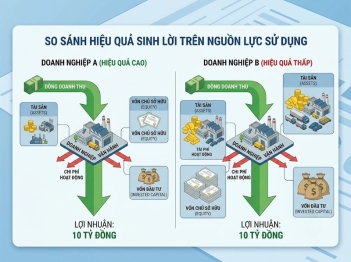
Điểm quan trọng là hiệu quả hoạt động không đồng nghĩa với lợi nhuận. Một doanh nghiệp có thể sử dụng tài sản để tạo doanh thu với tốc độ cao nhưng vẫn có lợi nhuận thấp nếu chi phí lớn hoặc biên lợi nhuận thấp
Do đó, chỉ số hiệu quả hoạt động nên được đọc cùng các chỉ số về khả năng sinh lời và tình hình tài chính để có kết luận đầy đủ hơn
Tóm lại, chỉ số hiệu quả hoạt động phản ánh khả năng sử dụng tài sản và nguồn lực để tạo ra kết quả kinh doanh, đặc biệt là doanh thu. Giá trị của chỉ số nằm không chỉ ở con số cao hay thấp mà còn ở xu hướng biến động, khả năng luân chuyển nguồn lực và nguyên nhân đứng sau sự thay đổi đó

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều