Chất lượng lợi nhuận là gì và được đánh giá thế nào?
Mục lục
Chất lượng lợi nhuận cho biết lợi nhuận doanh nghiệp tạo ra có bền vững, phản ánh đúng hoạt động kinh doanh và có khả năng chuyển thành dòng tiền hay không. Bài viết giải thích cách đánh giá qua tính lặp lại, dòng tiền, khoản dồn tích và các dấu hiệu cần lưu ý.
Chất lượng lợi nhuận là gì?
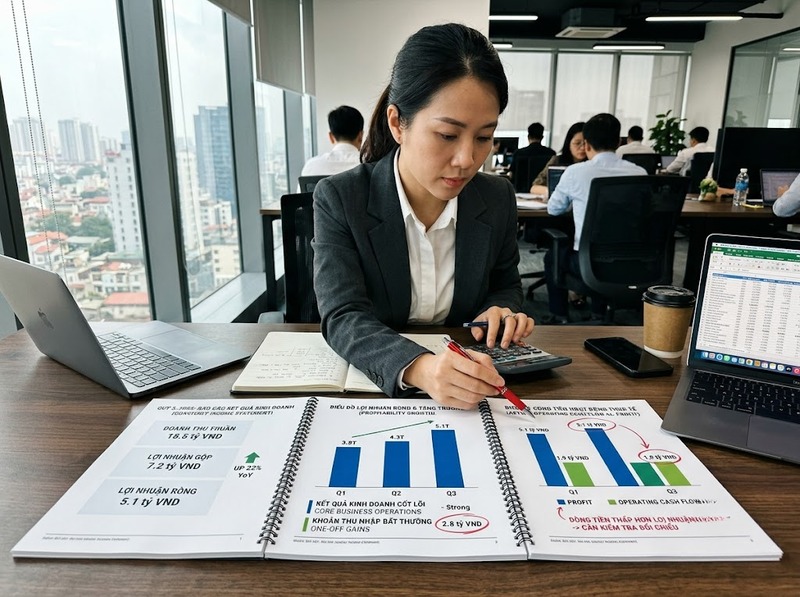
Chất lượng lợi nhuận là mức độ mà lợi nhuận được báo cáo phản ánh đúng hiệu quả kinh tế thực tế, có tính bền vững và có khả năng tiếp tục tạo ra giá trị trong các kỳ sau.
Một khoản lợi nhuận được xem là có chất lượng cao khi phần lớn kết quả đến từ hoạt động kinh doanh cốt lõi, có khả năng lặp lại và được hỗ trợ bởi dòng tiền phù hợp. Ngược lại, lợi nhuận có chất lượng thấp thường phụ thuộc nhiều vào khoản thu nhập bất thường, điều chỉnh kế toán, các khoản dồn tích lớn hoặc những yếu tố khó duy trì.
Có thể hình dung chất lượng lợi nhuận qua ba câu hỏi:
1. Lợi nhuận đến từ đâu? Hoạt động kinh doanh cốt lõi hay khoản thu nhập một lần?
2. Lợi nhuận có bền vững không? Kết quả hiện tại có khả năng lặp lại trong tương lai không?
3. Lợi nhuận có chuyển thành tiền không? Dòng tiền từ hoạt động kinh doanh có tương xứng với lợi nhuận ghi nhận không?
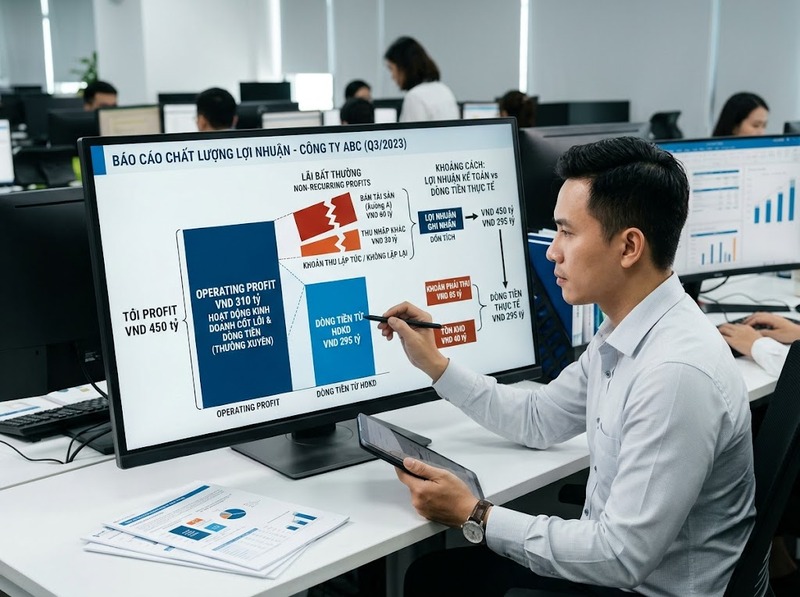
Vì vậy, chất lượng lợi nhuận không đồng nghĩa với việc doanh nghiệp có lợi nhuận cao. Một doanh nghiệp có lợi nhuận tăng mạnh nhưng phần tăng chủ yếu đến từ bán tài sản, hoàn nhập dự phòng hoặc ghi nhận doanh thu sớm vẫn có thể có chất lượng lợi nhuận thấp.
Ngược lại, lợi nhuận tăng vừa phải nhưng đến chủ yếu từ doanh thu và biên lợi nhuận của hoạt động kinh doanh cốt lõi, đồng thời được hỗ trợ bởi dòng tiền ổn định, thường có chất lượng tốt hơn.
Vì sao lợi nhuận cao chưa chắc có chất lượng cao?
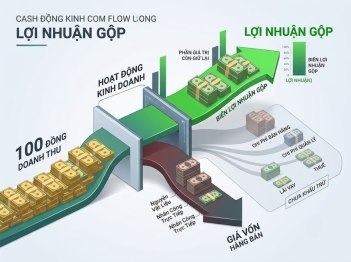
Nguyên nhân nằm ở sự khác biệt giữa lợi nhuận kế toán và dòng tiền thực tế.
Lợi nhuận được xác định theo cơ sở dồn tích. Doanh thu và chi phí có thể được ghi nhận khi quyền và nghĩa vụ kinh tế phát sinh, không nhất thiết trùng với thời điểm tiền thực sự thu hoặc chi. Cơ chế này giúp báo cáo phản ánh hoạt động kinh doanh theo kỳ, nhưng đồng thời tạo ra khoảng cách giữa lợi nhuận và tiền.
Ví dụ, doanh nghiệp có thể ghi nhận doanh thu bán hàng trong kỳ nhưng chưa thu được tiền. Khi đó:
Doanh thu tăng → lợi nhuận tăng → khoản phải thu tăng → tiền chưa tăng tương ứng
Nếu tình trạng này kéo dài, lợi nhuận trên báo cáo có thể tăng nhưng khả năng tạo tiền từ hoạt động kinh doanh lại không cải thiện tương ứng.
Một nguồn khác làm chất lượng lợi nhuận suy giảm là các khoản thu nhập không thường xuyên. Một khoản lãi lớn từ bán tài sản hoặc thanh lý khoản đầu tư có thể làm lợi nhuận năm hiện tại tăng mạnh, nhưng không tạo ra năng lực kiếm tiền tương ứng cho những năm tiếp theo.
Ngoài ra, các ước tính kế toán cũng có thể ảnh hưởng đến thời điểm và quy mô lợi nhuận, chẳng hạn dự phòng phải thu khó đòi, thời gian khấu hao, tổn thất tài sản hoặc cách ghi nhận doanh thu.
Do đó, khi thấy lợi nhuận tăng, không nên chỉ hỏi “tăng bao nhiêu?” mà cần hỏi thêm “tăng nhờ yếu tố nào và yếu tố đó có lặp lại được không?”
Đánh giá chất lượng lợi nhuận qua những chỉ tiêu nào?
Không có một chỉ tiêu duy nhất đủ để kết luận chất lượng lợi nhuận. Cần kết hợp nhiều dấu hiệu trên báo cáo kết quả kinh doanh, bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ.
Khả năng chuyển lợi nhuận thành dòng tiền
Một cách kiểm tra phổ biến là so sánh dòng tiền từ hoạt động kinh doanh (CFO) với lợi nhuận sau thuế:
Cash conversion = CFO / Lợi nhuận sau thuế
Nếu tỷ lệ này duy trì ở mức hợp lý qua nhiều kỳ, lợi nhuận có sự hỗ trợ tương đối tốt từ dòng tiền hoạt động. Nếu lợi nhuận liên tục tăng nhưng CFO thấp hơn đáng kể hoặc thường xuyên âm, cần tìm nguyên nhân.
Tuy nhiên, không nên áp dụng một ngưỡng cố định cho mọi doanh nghiệp. Doanh nghiệp tăng trưởng nhanh có thể tạm thời có CFO thấp vì vốn lưu động tăng; ngược lại, CFO có thể được cải thiện ngắn hạn nhờ giảm hàng tồn kho hoặc kéo dài thời gian thanh toán cho nhà cung cấp.
Vì vậy, xu hướng qua nhiều kỳ quan trọng hơn một con số đơn lẻ.
Mức độ bền vững của lợi nhuận
Lợi nhuận có chất lượng cao thường có thành phần tương đối ổn định và đến từ hoạt động có khả năng tiếp tục tạo ra kết quả trong tương lai.
Cần tách:
· Lợi nhuận từ hoạt động kinh doanh chính
· Lợi nhuận từ hoạt động tài chính
· Lãi hoặc lỗ từ bán tài sản
· Khoản thu nhập hoặc chi phí bất thường
· Các khoản hoàn nhập hoặc điều chỉnh lớn
Nếu lợi nhuận tăng mạnh nhưng phần lớn mức tăng đến từ một khoản không thường xuyên, khả năng duy trì lợi nhuận đó sẽ thấp hơn.
Mức độ phụ thuộc vào các khoản dồn tích
Khoản dồn tích là phần lợi nhuận chưa tương ứng trực tiếp với dòng tiền trong kỳ.
Một dấu hiệu cần chú ý là lợi nhuận tăng nhanh trong khi các khoản phải thu, hàng tồn kho hoặc tài sản liên quan đến hoạt động kinh doanh tăng nhanh hơn doanh thu.
Điều này không tự động chứng minh lợi nhuận kém chất lượng. Doanh nghiệp đang mở rộng cũng có thể cần tăng vốn lưu động. Vấn đề nằm ở việc mức tăng có phù hợp với tốc độ tăng trưởng hoạt động và cuối cùng có chuyển thành tiền hay không.
Chất lượng doanh thu
Doanh thu là nền tảng của lợi nhuận nên cần kiểm tra xem doanh thu tăng có đi cùng khả năng thu tiền hay không.
Có thể theo dõi:
· Tốc độ tăng doanh thu
· Tốc độ tăng phải thu khách hàng
· Số ngày phải thu
· Các khoản phải thu quá hạn
· Tỷ lệ hoàn trả hoặc điều chỉnh doanh thu nếu có dữ liệu phù hợp
Nếu doanh thu tăng mạnh nhưng phải thu tăng nhanh hơn trong thời gian dài, chất lượng tăng trưởng cần được xem xét kỹ hơn.
Mức độ phụ thuộc vào điều chỉnh và ước tính kế toán
Các khoản dự phòng, khấu hao, tổn thất tài sản và những ước tính khác có thể ảnh hưởng đáng kể đến lợi nhuận.
Điều cần quan tâm không phải là doanh nghiệp có sử dụng ước tính kế toán hay không, vì đây là đặc điểm bình thường của kế toán dồn tích. Quan trọng hơn là:
Ước tính có hợp lý, nhất quán và phù hợp với diễn biến kinh tế thực tế hay không?
Những thay đổi bất thường trong chính sách hoặc ước tính kế toán cần được đặt cạnh các biến động của doanh thu, lợi nhuận, tài sản và dòng tiền để đánh giá.
Dấu hiệu nào cho thấy chất lượng lợi nhuận có thể thấp?
Một số dấu hiệu không phải bằng chứng kết luận, nhưng đáng để phân tích sâu hơn:
· Lợi nhuận tăng liên tục trong khi CFO không tăng tương ứng
· Khoản phải thu tăng nhanh hơn doanh thu trong nhiều kỳ
· Lợi nhuận phụ thuộc lớn vào khoản thu nhập một lần
· Biên lợi nhuận biến động mạnh nhưng không có thay đổi tương ứng trong hoạt động kinh doanh
· Các khoản dồn tích tăng đáng kể
· Doanh nghiệp thường xuyên điều chỉnh hoặc hoàn nhập các khoản dự phòng lớn
· Kết quả liên tục vừa đủ để đạt một mục tiêu lợi nhuận hoặc kỳ vọng nhất định
· Lợi nhuận tăng nhưng nhu cầu vốn lưu động cũng tăng mạnh khiến tiền thực tế không cải thiện
Điểm quan trọng là không nên coi bất kỳ dấu hiệu đơn lẻ nào là bằng chứng của lợi nhuận kém chất lượng. Chẳng hạn, phải thu tăng có thể là hệ quả bình thường của tăng trưởng doanh thu; CFO thấp có thể xuất hiện trong giai đoạn doanh nghiệp mở rộng nhanh.
Chất lượng lợi nhuận phải được đánh giá dựa trên mối quan hệ giữa nhiều chỉ tiêu và diễn biến qua nhiều kỳ.
Chất lượng lợi nhuận khác gì với lợi nhuận cao và dòng tiền cao?
Ba khái niệm này có liên quan nhưng không giống nhau.
Lợi nhuận cao chỉ cho biết doanh nghiệp ghi nhận kết quả kinh doanh lớn trong một kỳ.
Dòng tiền cao cho biết lượng tiền thực tế tạo ra hoặc sử dụng trong kỳ, nhưng dòng tiền cũng có thể chịu ảnh hưởng của biến động vốn lưu động và các giao dịch bất thường.
Chất lượng lợi nhuận rộng hơn: nó xem xét lợi nhuận có phản ánh đúng hoạt động kinh tế, có bền vững và có cơ sở để tiếp tục tạo ra kết quả trong tương lai hay không.
Ví dụ, doanh nghiệp có thể có CFO cao trong một năm vì thu hồi lượng lớn công nợ cũ. Điều đó cải thiện dòng tiền nhưng không nhất thiết chứng minh lợi nhuận hiện tại có chất lượng cao.
Ngược lại, doanh nghiệp tăng trưởng nhanh có thể ghi nhận lợi nhuận tốt nhưng CFO tạm thời thấp do phải tài trợ hàng tồn kho và khoản phải thu. Trong trường hợp này, cần xem liệu vốn lưu động có quay trở lại thành tiền trong các kỳ tiếp theo hay không.
Vì vậy, dòng tiền là một bằng chứng quan trọng để đánh giá chất lượng lợi nhuận, nhưng không phải thước đo duy nhất.
Quy trình đánh giá chất lượng lợi nhuận thực tế
Có thể thực hiện theo một trình tự đơn giản:
Bước 1: Xác định nguồn tạo lợi nhuận
Tách lợi nhuận từ hoạt động cốt lõi khỏi các khoản bất thường và không thường xuyên.
Bước 2: Đối chiếu lợi nhuận với dòng tiền
So sánh lợi nhuận sau thuế với CFO và theo dõi khoảng cách giữa hai chỉ tiêu qua nhiều kỳ.
Bước 3: Kiểm tra vốn lưu động
Xem xét phải thu, hàng tồn kho và phải trả để xác định liệu lợi nhuận có đang bị “kẹt” trong vốn lưu động hay không.
Bước 4: Phân tích khoản dồn tích và các ước tính
Tìm những thay đổi lớn trong dự phòng, khấu hao, tổn thất tài sản hoặc các khoản mục có ảnh hưởng đáng kể đến lợi nhuận.
Bước 5: Kiểm tra tính lặp lại
Đặt câu hỏi: nếu loại bỏ các khoản bất thường, doanh nghiệp còn tạo ra mức lợi nhuận tương tự không?
Bước 6: Đánh giá trên nhiều kỳ
Không nên kết luận từ một quý hoặc một năm. Xu hướng lợi nhuận, dòng tiền và vốn lưu động qua nhiều kỳ thường cho thông tin đáng tin cậy hơn.
Chất lượng lợi nhuận không được quyết định bởi việc doanh nghiệp lãi nhiều hay ít, mà bởi lợi nhuận đó được tạo ra như thế nào, có bền vững hay không và mức độ được dòng tiền thực tế hỗ trợ ra sao. Khi đánh giá, nên kết hợp tính lặp lại của lợi nhuận, khả năng chuyển thành tiền, mức độ dồn tích, chất lượng doanh thu và các khoản bất thường thay vì dựa vào một tỷ lệ đơn lẻ.
Một nguyên tắc thực tế là: lợi nhuận cho biết doanh nghiệp đã ghi nhận bao nhiêu kết quả; chất lượng lợi nhuận giúp trả lời liệu kết quả đó có đáng tin và có khả năng tiếp tục tạo ra giá trị hay không.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều