Chi phí nợ vay là gì và được xác định thế nào?
Mục lục
Chi phí nợ vay cho biết doanh nghiệp phải trả bao nhiêu để sử dụng vốn vay. Chỉ tiêu có thể được xác định trước thuế, sau thuế hoặc theo lãi suất hiệu dụng khi khoản vay phát sinh phí và chênh lệch dòng tiền.
Chi phí nợ vay là tỷ suất chi phí mà doanh nghiệp phải chịu để huy động và sử dụng vốn vay. Về bản chất, đây không đơn thuần là số tiền lãi đã trả trong kỳ mà là mức giá của nguồn vốn nợ, thường được biểu thị dưới dạng tỷ lệ phần trăm.
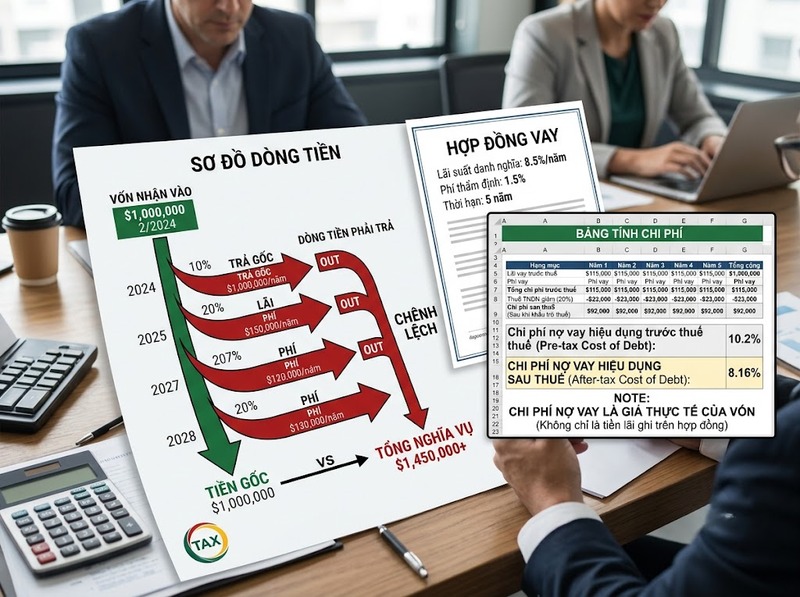
Trong phân tích tài chính, chi phí nợ vay cần phản ánh mức chi phí của khoản nợ tại thời điểm đánh giá. Với khoản vay thông thường, lãi suất vay có thể là điểm xuất phát. Khi có lợi ích thuế từ chi phí lãi vay, doanh nghiệp còn phải phân biệt chi phí nợ trước thuế và sau thuế. Nếu khoản vay có phí, chiết khấu, phụ trội hoặc dòng tiền không đều, lãi suất hiệu dụng cho kết quả sát chi phí kinh tế hơn lãi suất ghi trên hợp đồng.
Chi phí nợ vay là giá của nguồn vốn đi vay
Khi doanh nghiệp vay ngân hàng hoặc phát hành công cụ nợ, bên cung cấp vốn yêu cầu một mức sinh lời để bù cho việc cho doanh nghiệp sử dụng tiền và chịu rủi ro tín dụng. Mức sinh lời mà người cho vay yêu cầu trở thành chi phí vốn nợ của doanh nghiệp.
Vì vậy, chi phí nợ vay có thể được hiểu theo hai góc nhìn tương ứng: đối với chủ nợ, đó là lợi suất yêu cầu trên khoản cho vay; đối với doanh nghiệp, đó là tỷ suất chi phí để tiếp cận nguồn vốn nợ.
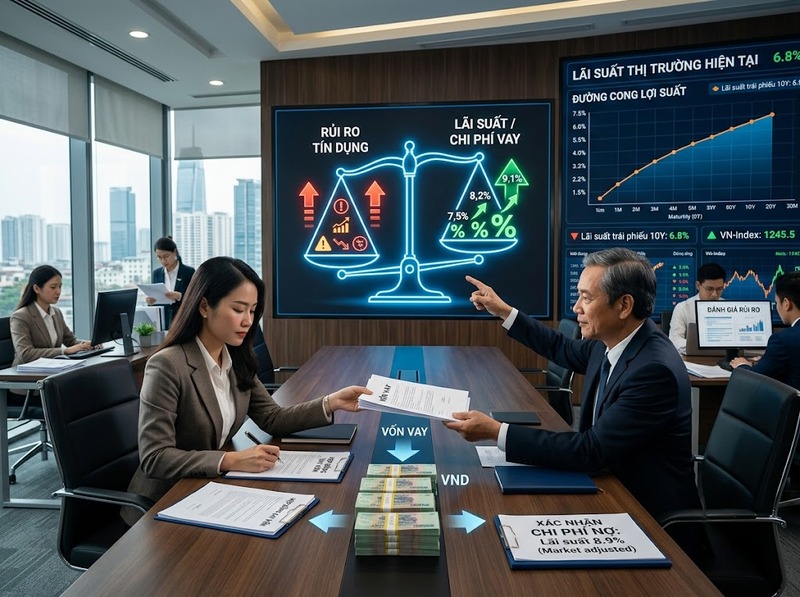
Chi phí này thường tăng khi mức lãi suất chung trên thị trường tăng hoặc khi khả năng trả nợ của doanh nghiệp bị đánh giá rủi ro hơn. Doanh nghiệp có rủi ro tín dụng cao phải trả thêm phần bù rủi ro để người cho vay chấp nhận cung cấp vốn.
Một điểm cần phân biệt là chi phí nợ vay không nhất thiết bằng lãi suất của các khoản nợ được ký từ nhiều năm trước. Khi mục đích là xác định chi phí vốn hiện tại, mức phù hợp hơn là tỷ suất mà doanh nghiệp phải trả nếu huy động khoản nợ có rủi ro tương đương ở điều kiện thị trường hiện tại.
Chi phí nợ vay trước thuế được xác định như thế nào?
Chi phí nợ trước thuế phản ánh tỷ suất doanh nghiệp phải trả cho chủ nợ trước khi xét ảnh hưởng của thuế.
Với một khoản vay có cấu trúc đơn giản và được huy động theo điều kiện thị trường, có thể sử dụng lãi suất vay hiện hành làm gần đúng:
Kd trước thuế = Lãi suất vay hiện hành
Ví dụ, nếu doanh nghiệp có thể vay vốn dài hạn với lãi suất 9%/năm trong điều kiện hiện tại, chi phí nợ trước thuế có thể được xác định khoảng 9%/năm.
Khi doanh nghiệp không có trực tiếp một lãi suất vay thị trường quan sát được, chi phí nợ có thể được tiếp cận từ hai thành phần:
Kd trước thuế = Lãi suất phi rủi ro Phần bù rủi ro tín dụng
Phần bù rủi ro tín dụng phản ánh khả năng doanh nghiệp không thực hiện đầy đủ nghĩa vụ nợ. Rủi ro tín dụng càng lớn, chủ nợ càng yêu cầu mức bù cao và chi phí nợ của doanh nghiệp càng tăng.
Đối với trái phiếu đang được giao dịch, lợi suất đến ngày đáo hạn của trái phiếu có đặc điểm và rủi ro phù hợp thường cung cấp tín hiệu sát thị trường hơn lãi suất coupon. Coupon xác định khoản lãi danh nghĩa theo điều kiện phát hành, trong khi lợi suất thị trường còn phản ánh giá trái phiếu hiện tại.
Chi phí nợ vay sau thuế được tính ra sao?
Trong những trường hợp chi phí lãi vay tạo ra khoản tiết kiệm thuế hợp lệ, chi phí kinh tế của nợ đối với doanh nghiệp thấp hơn chi phí trước thuế. Khi đó:
Kd sau thuế = Kd trước thuế × (1 − T)
Trong đó:
· Kd là chi phí nợ vay
· T là thuế suất thích hợp đối với phần lợi ích thuế của lãi vay
Giả sử doanh nghiệp có chi phí nợ trước thuế là 10% và toàn bộ phần lãi liên quan được khấu trừ với thuế suất áp dụng 20%:
Kd sau thuế = 10% × (1 − 20%) = 8%
Khoản chênh lệch 2 điểm phần trăm xuất phát từ tác động của lá chắn thuế đối với chi phí lãi vay.
Công thức này không có nghĩa mọi doanh nghiệp luôn nhận được đầy đủ lợi ích thuế. Khả năng khấu trừ lãi vay còn phụ thuộc vào quy định thuế, tình trạng lợi nhuận chịu thuế và các giới hạn áp dụng cho doanh nghiệp. Nếu lợi ích thuế không phát sinh hoặc không thể sử dụng, việc tự động nhân chi phí nợ với (1 − T) có thể làm thấp hơn chi phí kinh tế thực tế.
Chi phí nợ sau thuế đặc biệt quan trọng khi doanh nghiệp xác định chi phí vốn bình quân gia quyền, bởi phần vốn nợ trong phép tính này thường được phản ánh trên cơ sở sau thuế.
Khi nào lãi suất danh nghĩa không phản ánh đúng chi phí nợ vay?
Lãi suất ghi trên hợp đồng chỉ phản ánh đầy đủ chi phí khi số tiền doanh nghiệp thực nhận, dòng tiền lãi và nghĩa vụ hoàn trả phù hợp với chính mức lãi suất đó. Trong thực tế, khoản vay có thể phát sinh phí thu xếp, phí phát hành, chiết khấu, phụ trội hoặc các khoản thanh toán khác.
Giả sử doanh nghiệp ký khoản vay có mệnh giá 1 tỷ đồng với lãi suất 8%/năm nhưng phải trả ngay 30 triệu đồng phí liên quan để nhận vốn. Doanh nghiệp chỉ thực nhận 970 triệu đồng trong khi nghĩa vụ lãi và hoàn trả vẫn dựa trên khoản nợ 1 tỷ đồng. Vì vậy, chi phí thực tế của nguồn vốn cao hơn mức 8% thể hiện trên hợp đồng.
Trong trường hợp này, tỷ suất hiệu dụng được xác định từ toàn bộ dòng tiền:
Số tiền thực nhận = Giá trị hiện tại của toàn bộ dòng tiền doanh nghiệp phải trả
Tỷ lệ chiết khấu làm cho hai vế bằng nhau chính là mức chi phí hiệu dụng của khoản nợ.
Cách tiếp cận này đặc biệt hữu ích khi khoản nợ có:
· Phí phát hành hoặc phí thu xếp gắn trực tiếp với việc huy động vốn
· Giá phát hành khác mệnh giá
· Lịch trả nợ nhiều kỳ
· Dòng tiền không đều
· Khoản chiết khấu hoặc phụ trội
· Cấu trúc lãi suất khiến lãi suất danh nghĩa không đại diện đầy đủ cho dòng tiền thực tế
Do đó, khi cần biết doanh nghiệp thực sự tốn bao nhiêu để huy động một đồng vốn vay, cần xem xét cả dòng tiền nhận được và dòng tiền phải trả thay vì chỉ đọc lãi suất danh nghĩa.
Nên chọn phương pháp nào để xác định chi phí nợ vay?
Phương pháp phù hợp phụ thuộc vào mục đích phân tích và đặc điểm của khoản nợ.
Với khoản vay đơn giản được ký theo điều kiện thị trường hiện tại và không có chi phí đáng kể ngoài tiền lãi, lãi suất vay hiện hành có thể là một ước tính hợp lý cho chi phí nợ trước thuế.
Nếu doanh nghiệp đang đánh giá chi phí vốn ở thời điểm hiện tại, nên ưu tiên chi phí vay hiện hành thay vì bình quân lãi suất lịch sử của các khoản vay cũ. Chi phí vốn mang tính cơ hội: vấn đề cần biết là doanh nghiệp phải chịu mức giá nào để tiếp tục huy động nguồn vốn tương đương hiện nay.
Khi phân tích tác động của nợ tới chi phí vốn doanh nghiệp và lợi ích thuế thực sự tồn tại, sử dụng chi phí nợ sau thuế sẽ phù hợp hơn.
Nếu khoản vay có phí, chiết khấu, phụ trội hoặc dòng tiền phức tạp, nên xác định chi phí hiệu dụng từ toàn bộ dòng tiền. Phương pháp này tránh trường hợp lãi suất danh nghĩa thấp nhưng số vốn thực nhận nhỏ hơn đáng kể so với giá trị nghĩa vụ mà doanh nghiệp phải thanh toán.
Vì vậy, không có một con số chi phí nợ duy nhất phù hợp cho mọi tình huống. Một phép tính đúng phải xác định rõ đang đo chi phí trước thuế hay sau thuế, sử dụng mức lãi suất lịch sử hay hiện hành, và khoản vay có phát sinh các dòng tiền ngoài tiền lãi hay không.
Chi phí nợ vay phản ánh mức giá thực tế mà doanh nghiệp phải trả để sử dụng nguồn vốn nợ. Với khoản vay đơn giản, chi phí trước thuế có thể được ước tính từ lãi suất vay hiện hành; khi lợi ích thuế được sử dụng, chi phí sau thuế được xác định bằng Kd × (1 − T). Nếu khoản vay có phí hoặc cấu trúc dòng tiền phức tạp, tỷ suất hiệu dụng mới phản ánh đầy đủ hơn chi phí vốn thực tế. Vì thế, đánh giá chi phí nợ vay cần dựa trên bản chất dòng tiền và mục đích phân tích, thay vì mặc định coi lãi suất ghi trên hợp đồng là toàn bộ chi phí của khoản vay.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều