Khi nào doanh nghiệp nên vay vốn?
Mục lục
- Doanh nghiệp nên vay vốn khi nào?
- Khi nào vay vốn giúp doanh nghiệp tạo thêm giá trị?
- Nên đánh giá dòng tiền trước khi quyết định vay
- Chi phí vay phải thấp hơn giá trị kinh tế mà vốn vay tạo ra
- Khi nào doanh nghiệp không nên vay vốn?
- Chọn kỳ hạn vay theo chu kỳ tạo tiền của doanh nghiệp
- Doanh nghiệp nên kiểm tra gì trước khi ký khoản vay?
- Một nguyên tắc đơn giản để quyết định vay
Doanh nghiệp nên vay vốn khi khoản vay phục vụ một mục tiêu tạo ra dòng tiền đủ rõ ràng, chi phí vốn hợp lý và doanh nghiệp có khả năng trả cả gốc lẫn lãi mà không làm suy yếu thanh khoản. Ngược lại, vay để bù lỗ kéo dài hoặc đảo nợ thường là tín hiệu rủi ro.
Vay vốn không tự động là tốt hay xấu. Vấn đề nằm ở việc doanh nghiệp vay để làm gì, khoản tiền vay tạo ra dòng tiền như thế nào và dòng tiền đó có đủ sức trả nợ hay không.
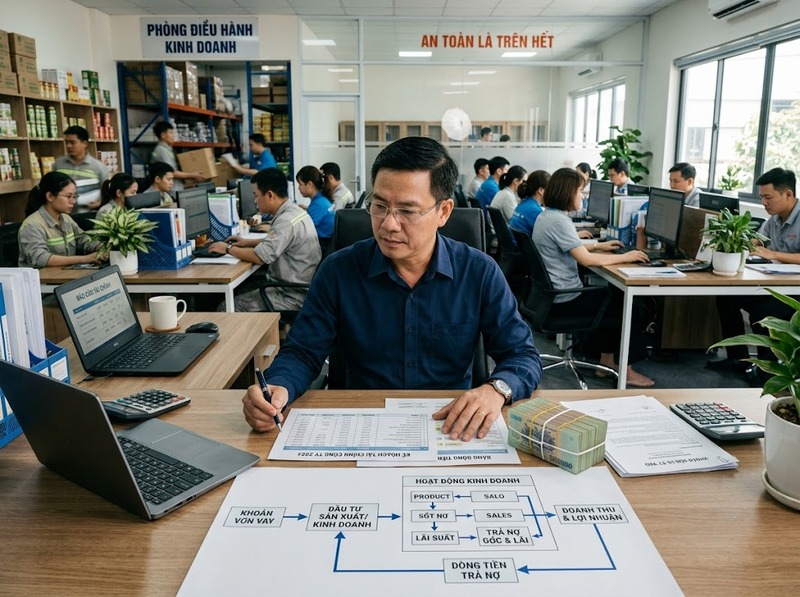
Một khoản vay thường hợp lý khi vốn vay giúp doanh nghiệp mở rộng hoạt động có khả năng sinh tiền, bổ sung vốn lưu động cho chu kỳ kinh doanh có thể dự đoán hoặc đầu tư vào tài sản tạo ra dòng tiền trong tương lai. Ngược lại, nếu doanh nghiệp phải vay liên tục để bù thiếu hụt dòng tiền do hoạt động kinh doanh thua lỗ mà chưa có phương án cải thiện, khoản vay có thể chỉ trì hoãn vấn đề thay vì giải quyết nó.
Về nguyên tắc tín dụng, tổ chức tín dụng phải xem xét thông tin về khả năng tài chính và phương án sử dụng vốn của khách hàng trước khi quyết định cấp tín dụng. Vì vậy, doanh nghiệp cũng nên tự đánh giá hai vấn đề tương tự: phương án sử dụng vốn có khả thi không và dòng tiền nào sẽ trả khoản nợ này.
Doanh nghiệp nên vay vốn khi nào?
Có thể xem xét vay khi đồng thời đáp ứng phần lớn các điều kiện sau:
· Có mục đích sử dụng vốn cụ thể: Khoản vay gắn với hàng tồn kho, đơn hàng, máy móc, mở rộng công suất hoặc một nhu cầu kinh doanh xác định
· Có nguồn trả nợ tương đối rõ: Doanh thu và dòng tiền dự kiến có cơ sở thực tế, thay vì chỉ dựa vào kỳ vọng tăng trưởng
· Lợi ích kinh tế của vốn vay cao hơn chi phí vốn: Khoản vay tạo ra giá trị đủ để bù lãi vay và các chi phí liên quan
· Dòng tiền vẫn chịu được nghĩa vụ trả nợ: Sau khi trả nợ, doanh nghiệp vẫn còn đủ tiền cho vận hành và các nghĩa vụ thiết yếu
· Thời hạn khoản vay phù hợp với thời gian thu hồi vốn: Vốn ngắn hạn không nên dùng để tài trợ cho tài sản chỉ tạo tiền sau nhiều năm
· Doanh nghiệp có phương án dự phòng: Nếu doanh thu thấp hơn kế hoạch hoặc khách hàng thanh toán chậm, doanh nghiệp vẫn có khả năng duy trì hoạt động
Điểm quan trọng là khả năng trả nợ phải được đánh giá bằng dòng tiền chứ không chỉ bằng lợi nhuận kế toán. Một doanh nghiệp có thể báo lãi nhưng vẫn thiếu tiền mặt nếu công nợ phải thu tăng nhanh hoặc phải bỏ nhiều tiền vào hàng tồn kho.
Khi nào vay vốn giúp doanh nghiệp tạo thêm giá trị?
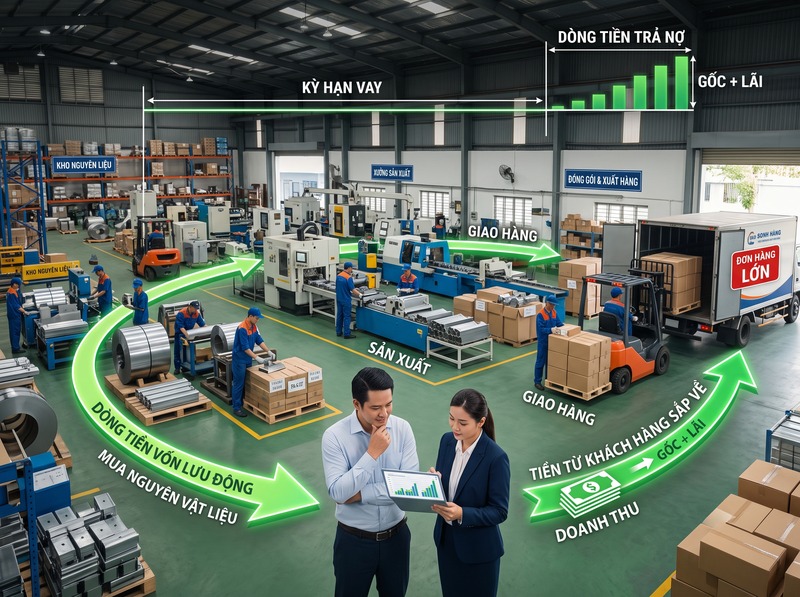
Cơ chế của vay vốn khá đơn giản: doanh nghiệp sử dụng tiền của bên cho vay trước, sau đó hoàn trả gốc và chi phí vốn từ dòng tiền tương lai.
Vì vậy, khoản vay tạo giá trị khi:
Vốn vay → hoạt động kinh doanh → doanh thu/dòng tiền tăng thêm → đủ trả chi phí vốn → phần giá trị còn lại thuộc về doanh nghiệp
Ví dụ, doanh nghiệp có đơn hàng chắc chắn nhưng phải mua nguyên vật liệu trước khi khách hàng thanh toán. Nếu thời gian từ lúc bỏ tiền mua hàng đến lúc thu được tiền phù hợp với kỳ hạn vay, vốn lưu động có thể giúp doanh nghiệp thực hiện đơn hàng mà không phải chờ tích lũy đủ tiền mặt.
Tương tự, khoản vay đầu tư máy móc có thể hợp lý nếu máy giúp tăng công suất, giảm chi phí hoặc tạo thêm doanh thu đủ lớn trong thời gian sử dụng tài sản.
Ngược lại:
Vay vốn → chi phí tiếp tục phát sinh → dòng tiền không cải thiện → vay tiếp để trả khoản vay trước
là cơ chế có rủi ro cao. Khi đó, doanh nghiệp không còn sử dụng nợ như một công cụ tài trợ tăng trưởng mà đang dùng nợ để duy trì một mô hình chưa tạo đủ tiền.
Nên đánh giá dòng tiền trước khi quyết định vay
Trước khi vay, doanh nghiệp nên lập dòng tiền theo từng kỳ trả nợ thay vì chỉ nhìn vào doanh thu hoặc lợi nhuận.
Một cách tiếp cận thực tế là xác định:
Dòng tiền có thể dùng để trả nợ = Tiền thu từ hoạt động kinh doanh − Tiền cần thiết cho vận hành − Các khoản đầu tư bắt buộc − Các nghĩa vụ tài chính khác
Sau đó so sánh dòng tiền này với nghĩa vụ trả nợ dự kiến.
Không nên chỉ hỏi: “Doanh nghiệp có trả được khoản vay không?”
Nên hỏi cụ thể hơn:
· Tháng nào bắt đầu phải trả nợ?
· Mỗi kỳ phải trả bao nhiêu?
· Tiền trả nợ đến từ khách hàng nào hoặc hoạt động nào?
· Nếu doanh thu giảm, doanh nghiệp còn đủ tiền trả nợ không?
· Nếu khách hàng thanh toán chậm, doanh nghiệp có đủ vốn lưu động để duy trì không?
· Sau khi trả nợ, doanh nghiệp còn đủ tiền cho lương, nhà cung cấp, thuế và chi phí vận hành không?
Khả năng trả nợ càng phụ thuộc vào một vài khách hàng hoặc một giả định tăng trưởng chưa chắc chắn, rủi ro của khoản vay càng cao.
Chi phí vay phải thấp hơn giá trị kinh tế mà vốn vay tạo ra
Lãi suất không phải toàn bộ chi phí của một khoản vay. Doanh nghiệp cần xem xét tổng chi phí vốn, bao gồm lãi, phí và các chi phí liên quan đến khoản vay.
Về mặt kinh tế, câu hỏi cần đặt ra là:
“Một đồng vốn vay tạo ra bao nhiêu giá trị và doanh nghiệp phải trả bao nhiêu để sử dụng đồng vốn đó?”
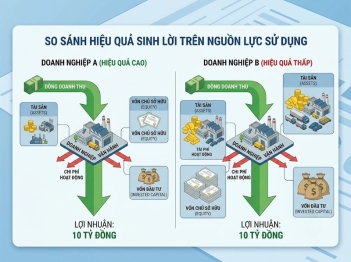
Nếu vốn vay được sử dụng cho hoạt động có tỷ suất sinh lời kỳ vọng cao hơn chi phí vốn và rủi ro nằm trong khả năng kiểm soát, vay có thể tạo đòn bẩy tích cực.
Nhưng nếu biên lợi nhuận quá thấp, trong khi lãi và các chi phí tài chính chiếm phần lớn dòng tiền tạo ra, tăng nợ có thể làm lợi nhuận của chủ doanh nghiệp giảm thay vì tăng.
Đặc biệt, không nên đánh giá khoản vay chỉ dựa trên câu hỏi “lãi suất bao nhiêu?”. Kỳ hạn, phương thức trả nợ, tài sản bảo đảm, điều kiện tín dụng và khả năng chịu biến động dòng tiền cũng ảnh hưởng trực tiếp đến chi phí và rủi ro thực tế.
Khi nào doanh nghiệp không nên vay vốn?
Doanh nghiệp nên thận trọng hoặc chưa nên vay nếu xuất hiện một trong các dấu hiệu sau:
· Vay để bù lỗ hoạt động kéo dài: Doanh nghiệp chưa xác định được nguyên nhân khiến hoạt động kinh doanh không tạo đủ tiền
· Vay để trả nợ cũ nhưng dòng tiền chưa được cải thiện: Khoản vay mới chỉ kéo dài vòng xoáy nợ
· Mục đích sử dụng vốn chưa rõ: Chưa xác định khoản tiền sẽ được phân bổ vào đâu và tạo ra dòng tiền như thế nào
· Dự báo doanh thu quá phụ thuộc vào giả định: Kế hoạch trả nợ chỉ khả thi nếu doanh thu tăng mạnh nhưng chưa có cơ sở đủ chắc chắn
· Dòng tiền sau trả nợ quá mỏng: Chỉ cần khách hàng thanh toán chậm hoặc doanh thu giảm nhẹ là doanh nghiệp có thể thiếu tiền
· Dùng sai kỳ hạn vốn: Dùng khoản vay ngắn hạn cho tài sản hoặc dự án có thời gian thu hồi vốn dài
· Đòn bẩy đã cao: Thêm nợ làm tăng áp lực tài chính trong khi khả năng tạo tiền không tăng tương ứng
Một dấu hiệu đặc biệt cần lưu ý là doanh nghiệp phải vay khoản mới để trả các nghĩa vụ nợ đến hạn một cách thường xuyên. Nếu không có sự cải thiện căn bản về dòng tiền, việc tái cấp vốn liên tục không giải quyết được khả năng trả nợ mà chỉ chuyển áp lực sang kỳ sau.
Chọn kỳ hạn vay theo chu kỳ tạo tiền của doanh nghiệp
Một nguyên tắc quan trọng là thời hạn sử dụng vốn nên tương thích với thời gian vốn tạo ra tiền.
Với vốn lưu động
Nếu doanh nghiệp mua nguyên liệu, sản xuất, bán hàng và thu tiền trong vài tháng, khoản vay ngắn hạn có thể phù hợp hơn vì vốn được thu hồi theo một chu kỳ kinh doanh tương đối ngắn.
Với đầu tư tài sản
Nếu doanh nghiệp mua máy móc, nhà xưởng hoặc tài sản tạo dòng tiền trong nhiều năm, cần xem xét nguồn vốn có kỳ hạn tương ứng với thời gian khai thác và thu hồi vốn.
Sai lệch kỳ hạn có thể tạo áp lực thanh khoản. Một tài sản chưa tạo đủ tiền nhưng khoản vay đã đến hạn sẽ khiến doanh nghiệp phải tìm nguồn tiền mới để trả nợ.
Do đó, không nên chọn khoản vay chỉ vì khoản vay đó dễ tiếp cận hơn. Kỳ hạn phải được đặt cạnh chu kỳ chuyển đổi tiền mặt và thời gian thu hồi vốn của chính hoạt động được tài trợ.
Doanh nghiệp nên kiểm tra gì trước khi ký khoản vay?
Trước khi vay, có thể sử dụng một bộ kiểm tra đơn giản:
1. Mục đích: Khoản tiền này được sử dụng chính xác vào đâu?
2. Dòng tiền: Nguồn tiền nào sẽ trả gốc và lãi?
3. Thời điểm: Dòng tiền thu về có khớp với lịch trả nợ không?
4. Chi phí: Tổng chi phí vốn là bao nhiêu?
5. Hiệu quả: Giá trị kinh tế tạo thêm có đủ bù chi phí vốn không?
6. Kịch bản xấu: Nếu doanh thu giảm hoặc thu tiền chậm, doanh nghiệp còn trả được nợ không?
7. Thanh khoản: Sau khi trả nợ, doanh nghiệp còn đủ tiền vận hành không?
8. Điều kiện tín dụng: Có yêu cầu hoặc cam kết nào có thể gây áp lực cho doanh nghiệp trong thời gian vay không?
Về phía tổ chức tín dụng, pháp luật hiện hành cũng đặt trọng tâm vào mục đích sử dụng vốn hợp pháp, khả năng tài chính và tính khả thi của phương án sử dụng vốn khi xét duyệt cấp tín dụng.
Một nguyên tắc đơn giản để quyết định vay
Có thể cô đọng quyết định thành ba câu hỏi:
1. Vay để làm gì?
Nếu không thể chỉ rõ khoản vay sẽ phục vụ hoạt động nào, chưa nên vay.
2. Tiền nào sẽ trả nợ?
Nếu câu trả lời chủ yếu là “sẽ vay tiếp” hoặc “khi doanh thu tăng thì sẽ trả”, cần đánh giá lại phương án.
3. Nếu kế hoạch không đạt, doanh nghiệp có chịu được khoản nợ không?
Nếu chỉ một biến động nhỏ về doanh thu, công nợ hoặc chi phí đã khiến doanh nghiệp mất khả năng trả nợ, mức vay có thể đang quá cao.
Một khoản vay tốt không nhất thiết là khoản vay lớn hoặc có lãi suất thấp nhất. Đó là khoản vay có mục đích rõ, dòng tiền trả nợ hợp lý, kỳ hạn phù hợp và mức rủi ro mà doanh nghiệp thực sự có thể chịu được.
Doanh nghiệp nên vay vốn khi khoản vay giải quyết một nhu cầu kinh doanh có cơ sở, tạo ra hoặc bảo vệ dòng tiền và nghĩa vụ trả nợ nằm trong khả năng tài chính của doanh nghiệp. Ngược lại, nếu khoản vay chủ yếu dùng để bù lỗ kéo dài, đảo nợ hoặc duy trì hoạt động chưa tạo đủ tiền, việc vay thêm có thể làm rủi ro tài chính tăng lên.
Vì vậy, trước khi quyết định vay, doanh nghiệp nên bắt đầu từ dòng tiền và khả năng trả nợ, sau đó mới xem xét số tiền vay, lãi suất và điều kiện tín dụng.
Hỏi đáp về Khi nào nên vay vốn doanh nghiệp
Doanh nghiệp có lợi nhuận thì có nên vay vốn không?
Không nhất thiết. Có lợi nhuận không đồng nghĩa với có đủ tiền mặt để trả nợ. Doanh nghiệp vẫn cần kiểm tra dòng tiền thực tế, công nợ phải thu, hàng tồn kho và lịch trả nợ trước khi vay.
Vay vốn để mở rộng kinh doanh có phải lúc nào cũng tốt?
Không. Mở rộng chỉ hợp lý khi doanh nghiệp có cơ sở cho thấy phần vốn bổ sung có thể tạo ra dòng tiền đủ để bù chi phí vốn và nghĩa vụ trả nợ.
Có nên vay ngắn hạn để đầu tư dài hạn không?
Thông thường cần rất thận trọng. Nếu tài sản hoặc dự án chưa tạo ra tiền trước khi khoản vay đến hạn, doanh nghiệp có thể gặp áp lực thanh khoản dù dự án vẫn có triển vọng dài hạn.
Khi nào vay để trả khoản nợ cũ là dấu hiệu đáng lo?
Đáng lo khi việc vay mới để trả nợ cũ diễn ra thường xuyên nhưng dòng tiền từ hoạt động kinh doanh không được cải thiện. Khi đó, doanh nghiệp cần xem lại nguyên nhân thiếu tiền và khả năng trả nợ thay vì chỉ tiếp tục tái cấp vốn.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều