ETF là gì và hoạt động như thế nào?
Mục lục
ETF là quỹ đầu tư được giao dịch trên sàn như cổ phiếu và thường được thiết kế để mô phỏng một chỉ số, nhóm tài sản hoặc chiến lược xác định. Hiểu cơ chế tạo lập, mua bán và bám sát chỉ số giúp nhà đầu tư phân biệt ETF với việc trực tiếp sở hữu từng tài sản trong danh mục.
ETF là viết tắt của Exchange-Traded Fund, tức quỹ hoán đổi danh mục. Quỹ huy động vốn từ nhiều nhà đầu tư để nắm giữ một danh mục tài sản, còn chứng chỉ quỹ ETF được niêm yết và mua bán trên thị trường chứng khoán trong phiên giao dịch.
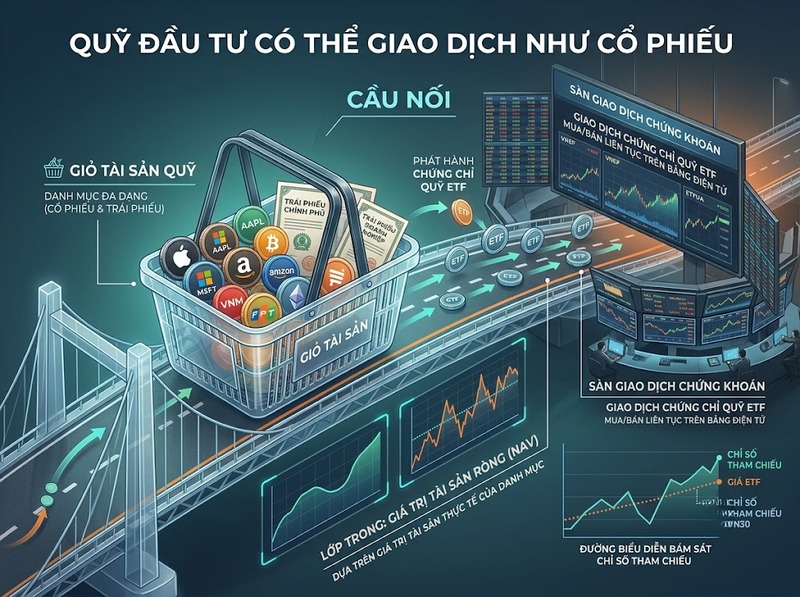
Điểm đặc trưng của ETF nằm ở sự kết hợp giữa hai cơ chế. Về bản chất, đây là một quỹ đầu tư có tài sản và giá trị tài sản ròng; về cách giao dịch, chứng chỉ ETF có thể được mua bán trên sàn tương tự cổ phiếu. Nhiều ETF được thiết kế để mô phỏng một chỉ số, vì vậy hiệu quả của quỹ thường được đánh giá bằng mức độ bám sát chỉ số tham chiếu thay vì khả năng lựa chọn từng chứng khoán để vượt thị trường.
ETF là gì?
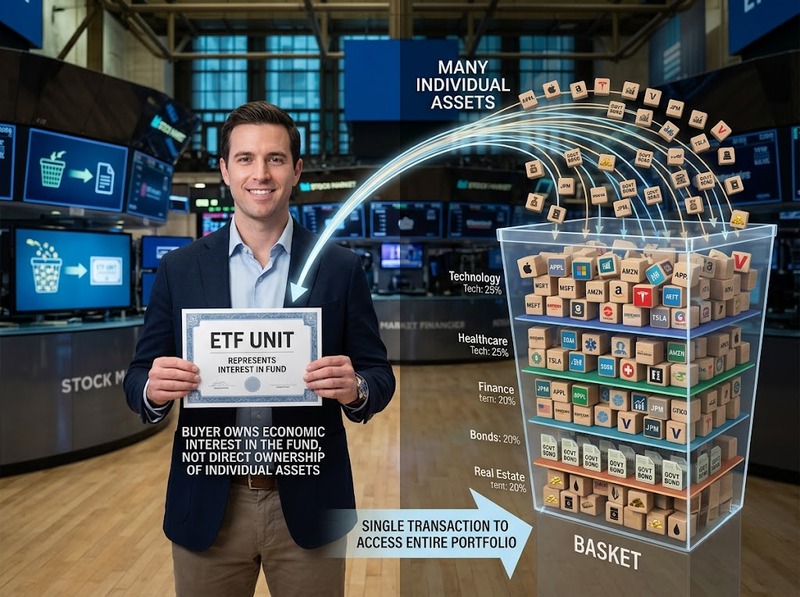
ETF là một quỹ sở hữu danh mục gồm cổ phiếu, trái phiếu hoặc các tài sản khác theo mục tiêu đã công bố. Khi mua một chứng chỉ ETF, nhà đầu tư không trực tiếp trở thành chủ sở hữu riêng biệt của từng cổ phiếu trong danh mục; họ sở hữu chứng chỉ đại diện cho phần lợi ích kinh tế trong quỹ.
Ví dụ, một ETF mô phỏng chỉ số gồm nhiều cổ phiếu có thể nắm giữ các cổ phiếu đó theo tỷ trọng gần với chỉ số. Thay vì phải tự mua từng mã và tự điều chỉnh tỷ trọng, nhà đầu tư có thể mua chứng chỉ ETF để tiếp cận danh mục đã được quỹ quản lý theo phương pháp xác định trước.
ETF không đồng nghĩa với quỹ chỉ số. “ETF” mô tả chủ yếu cấu trúc quỹ và khả năng giao dịch trên sàn, trong khi “quỹ chỉ số” mô tả chiến lược đầu tư mô phỏng một chỉ số. Nhiều ETF là quỹ chỉ số, nhưng ETF cũng có thể theo đuổi những chiến lược khác.
ETF mô phỏng chỉ số bằng cách nào?
Khi mục tiêu của ETF là theo dõi một chỉ số, quỹ phải xây dựng danh mục sao cho biến động của danh mục càng gần với biến động của chỉ số tham chiếu càng tốt.
Mô phỏng toàn bộ danh mục
Nếu điều kiện cho phép, ETF có thể mua toàn bộ chứng khoán trong chỉ số với tỷ trọng tương ứng. Chẳng hạn, nếu một cổ phiếu chiếm 8% chỉ số, quỹ có thể phân bổ xấp xỉ 8% danh mục vào cổ phiếu đó.
Phương pháp này tạo mối liên hệ trực tiếp giữa danh mục ETF và chỉ số. Tuy nhiên, quỹ vẫn phải xử lý phí, tiền mặt, cổ tức, thay đổi thành phần chỉ số và hoạt động tái cân bằng nên kết quả thực tế khó trùng tuyệt đối với chỉ số.
Mô phỏng bằng danh mục đại diện
Với chỉ số có quá nhiều thành phần, tài sản kém thanh khoản hoặc chi phí giao dịch cao, quỹ có thể chỉ nắm giữ một tập hợp tài sản đại diện. Danh mục được lựa chọn để tái tạo các đặc điểm quan trọng của chỉ số như ngành, vốn hóa, kỳ hạn hoặc mức độ nhạy cảm với thị trường.
Cách này có thể giảm chi phí vận hành nhưng cũng tạo thêm khả năng sai lệch giữa ETF và chỉ số, bởi danh mục thực tế không hoàn toàn giống danh mục tham chiếu.
Dù sử dụng phương pháp nào, mục tiêu của một ETF mô phỏng chỉ số không phải là làm cho giá chứng chỉ luôn bằng một con số cố định của chỉ số. Điều cần theo dõi là mức biến động và lợi suất của quỹ có bám sát chỉ số sau các chi phí hay không.
Vì sao giá ETF có thể giao dịch gần giá trị tài sản của quỹ?
ETF tồn tại đồng thời hai mức giá có liên quan nhưng không hoàn toàn giống nhau: giá trị tài sản ròng (NAV) và giá giao dịch trên thị trường.
NAV phản ánh giá trị tài sản của quỹ sau khi trừ nghĩa vụ, tính trên mỗi chứng chỉ quỹ. Trong khi đó, giá thị trường hình thành từ lệnh mua và bán ETF trên sàn. Vì cung cầu thay đổi liên tục, giá giao dịch có thể cao hơn hoặc thấp hơn NAV.
Điểm quan trọng trong cấu trúc ETF là cơ chế tạo lập và mua lại chứng chỉ quỹ. Các tổ chức đủ điều kiện, thường được gọi là thành viên tạo lập hoặc authorized participants, có thể thực hiện giao dịch với quỹ theo những lô chứng chỉ lớn.
Khi ETF giao dịch cao hơn đáng kể so với giá trị danh mục, cơ hội chênh lệch giá có thể khuyến khích thành viên tạo lập đưa tài sản vào quỹ để nhận chứng chỉ ETF rồi bán chúng trên thị trường. Nguồn cung tăng có xu hướng thu hẹp mức chênh lệch.
Ở chiều ngược lại, nếu ETF giao dịch thấp hơn đáng kể so với giá trị danh mục, thành viên tạo lập có thể mua chứng chỉ trên thị trường và đổi lại danh mục tài sản từ quỹ. Hoạt động này có thể làm giảm lượng chứng chỉ lưu hành và góp phần đưa giá thị trường trở lại gần giá trị của danh mục.
Cơ chế trên không bảo đảm ETF luôn giao dịch đúng bằng NAV. Trong giai đoạn thị trường biến động mạnh, tài sản cơ sở kém thanh khoản, thị trường cơ sở đóng cửa hoặc quá trình định giá gặp khó khăn, mức premium hoặc discount vẫn có thể mở rộng.
Nhà đầu tư mua bán ETF trên thị trường như thế nào?
Nhà đầu tư thông thường mua và bán ETF trên thị trường thứ cấp, tức giao dịch chứng chỉ quỹ với những người tham gia thị trường khác thông qua sở giao dịch. Họ thường không trực tiếp mang tài sản tới công ty quản lý quỹ để đổi lấy chứng chỉ.
Vì ETF được giao dịch trong phiên, giá của nó có thể thay đổi liên tục theo cung cầu, diễn biến của danh mục cơ sở và kỳ vọng thị trường. Đây là khác biệt quan trọng so với nhiều quỹ mở truyền thống, nơi giao dịch của nhà đầu tư thường được thực hiện dựa trên NAV xác định tại một thời điểm trong ngày.
ETF cũng có những đặc điểm giao dịch tương tự chứng khoán niêm yết, chẳng hạn tồn tại giá mua và giá bán. Khoảng cách giữa hai mức giá này là bid-ask spread. Spread càng rộng, chi phí giao dịch tiềm ẩn đối với người mua hoặc người bán càng lớn.
Vì vậy, chi phí sở hữu ETF không chỉ nằm ở phí quản lý được công bố. Nhà đầu tư còn có thể chịu phí giao dịch của công ty chứng khoán, bid-ask spread và tác động của việc mua hoặc bán ở mức giá chênh lệch so với NAV.
ETF bám sát chỉ số đến mức nào?
ETF mô phỏng chỉ số vẫn có thể tạo ra lợi suất khác với chỉ số. Hai khái niệm thường được dùng để đánh giá khoảng cách này là tracking difference và tracking error.
Tracking difference phản ánh chênh lệch giữa lợi suất của ETF và lợi suất của chỉ số trong một khoảng thời gian. Ví dụ giả định, nếu chỉ số tăng 10,00% trong một năm còn ETF tăng 9,70%, tracking difference của quỹ so với chỉ số là khoảng -0,30 điểm phần trăm.
Chênh lệch có thể hình thành từ phí quản lý, chi phí giao dịch, thuế, lượng tiền mặt quỹ phải duy trì, phương pháp mô phỏng hoặc thời điểm tái cân bằng.
Tracking error lại phản ánh mức độ biến động của chênh lệch lợi suất theo thời gian. Một ETF có thể thường xuyên thấp hơn chỉ số một mức nhỏ nhưng khá ổn định; một ETF khác có thể lúc bám rất sát, lúc lệch nhiều hơn. Hai trường hợp này không nhất thiết có cùng tracking error.
Do đó, việc ETF “mô phỏng chỉ số” không có nghĩa lợi suất của quỹ phải bằng chính xác lợi suất chỉ số. Mục tiêu thực tế là duy trì mức sai lệch phù hợp với phương pháp vận hành, chi phí và đặc điểm của tài sản cơ sở.
ETF mang lại điều gì và có những giới hạn nào?
Một chứng chỉ ETF có thể giúp nhà đầu tư tiếp cận đồng thời nhiều tài sản thông qua một giao dịch. Với ETF theo chỉ số rộng, điều này có thể tạo mức độ đa dạng hóa cao hơn so với việc chỉ mua một vài chứng khoán riêng lẻ.
Cấu trúc giao dịch trên sàn cũng cho phép nhà đầu tư mua hoặc bán trong thời gian thị trường mở thay vì chỉ thực hiện giao dịch theo NAV cuối ngày. Đồng thời, danh mục hoặc thông tin về tài sản của nhiều ETF được công bố định kỳ, giúp nhà đầu tư biết quỹ đang theo đuổi mục tiêu nào.
Tuy nhiên, ETF không tự động loại bỏ rủi ro đầu tư. Giá trị quỹ vẫn thay đổi theo tài sản mà quỹ nắm giữ. ETF cổ phiếu vẫn chịu rủi ro thị trường cổ phiếu; ETF trái phiếu vẫn chịu ảnh hưởng của lãi suất, tín dụng và thanh khoản; ETF tập trung vào một ngành hoặc một nhóm tài sản hẹp có thể ít đa dạng hóa hơn tên gọi “quỹ” gợi ra.
Đa dạng hóa cũng không đồng nghĩa với bảo đảm không thua lỗ. Nếu phần lớn tài sản trong chỉ số cùng giảm giá, ETF mô phỏng chỉ số đó thường cũng giảm theo.
Ngoài rủi ro của danh mục, nhà đầu tư còn cần phân biệt ba yếu tố: biến động của tài sản cơ sở, khả năng ETF bám sát mục tiêu và điều kiện giao dịch của chính chứng chỉ ETF. Một quỹ có danh mục phù hợp vẫn có thể phát sinh tracking difference, spread hoặc premium/discount trong những điều kiện nhất định.
ETF có thể được hiểu ngắn gọn là một quỹ đầu tư có chứng chỉ được giao dịch trên sàn. Với ETF mô phỏng chỉ số, công ty quản lý quỹ xây dựng danh mục nhằm tái tạo diễn biến của chỉ số, còn cơ chế tạo lập và mua lại chứng chỉ giúp liên kết thị trường ETF với giá trị của tài sản bên trong quỹ.
Vì vậy, để hiểu một ETF, cần tách ba lớp khác nhau: quỹ đang sở hữu tài sản gì, quỹ mô phỏng mục tiêu đó bằng phương pháp nào và chứng chỉ ETF đang được giao dịch ra sao. Việc phân biệt ba lớp này giúp tránh hai nhầm lẫn phổ biến: ETF không phải chính chỉ số mà nó theo dõi, và giá ETF trên sàn không phải lúc nào cũng trùng tuyệt đối với NAV.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều