Những chỉ số tài chính startup cần theo dõi
Mục lục
- Những chỉ số tài chính startup cần ưu tiên theo dõi
- Dòng tiền và burn rate cho biết startup đang tiêu vốn như thế nào
- Runway biến số dư tiền mặt thành thời gian để hành động
- Chi phí, gross margin và unit economics cho biết tăng trưởng có tạo giá trị hay không
- Doanh thu cần được theo dõi cùng tốc độ và chất lượng tăng trưởng
- Dashboard tài chính phải kết nối KPI với ngưỡng cảnh báo và quyết định
Theo dõi đúng chỉ số tài chính startup giúp nhà sáng lập biết doanh nghiệp còn bao nhiêu tiền, đang đốt tiền với tốc độ nào, runway còn bao lâu, tăng trưởng có bền vững hay không và khi nào cần điều chỉnh chi phí.
Một startup không cần theo dõi càng nhiều KPI càng tốt. Điều quan trọng hơn là xây dựng một hệ thống chỉ số có thể trả lời liên tục bốn câu hỏi: doanh nghiệp đang có bao nhiêu tiền; mỗi tháng đang tạo ra hay tiêu hao bao nhiêu tiền; nguồn lực hiện tại duy trì hoạt động được bao lâu; và tốc độ tăng trưởng có tạo ra giá trị kinh tế đủ để bù đắp chi phí hay không.
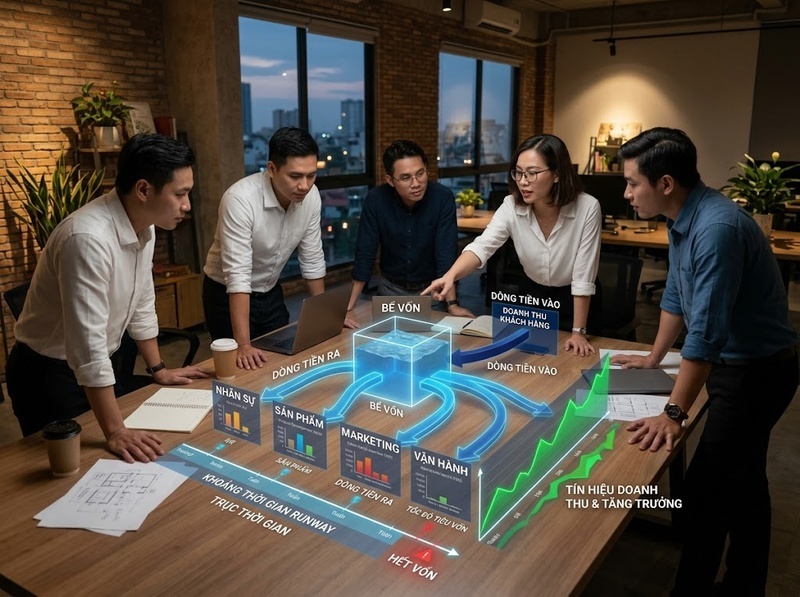
Vì vậy, các chỉ số tài chính không nên được xem riêng lẻ. Doanh thu tăng nhưng burn rate tăng nhanh hơn có thể khiến runway rút ngắn. Gross margin cao nhưng khách hàng rời bỏ nhanh có thể làm giá trị vòng đời khách hàng thấp. Một startup còn nhiều tiền mặt nhưng có khoản phải trả lớn trong vài tuần tới cũng không thực sự có mức thanh khoản như số dư tài khoản thể hiện.
Cách tiếp cận phù hợp là liên kết dòng tiền, burn rate, runway, cơ cấu chi phí, biên lợi nhuận và các chỉ số tăng trưởng thành một hệ thống cảnh báo sớm.
Những chỉ số tài chính startup cần ưu tiên theo dõi
Ở cấp độ quản trị, startup nên ưu tiên những chỉ số giúp phản ánh trực tiếp khả năng tồn tại, hiệu quả sử dụng vốn và chất lượng tăng trưởng.
|
Chỉ số |
Cách xác định cơ bản |
Câu hỏi quản trị được trả lời |
|
Cash balance |
Tiền và tương đương tiền có thể sử dụng |
Startup hiện có bao nhiêu tiền |
|
Operating cash flow |
Dòng tiền vào từ hoạt động trừ dòng tiền ra từ hoạt động |
Hoạt động kinh doanh đang tạo hay tiêu thụ tiền |
|
Gross burn |
Tổng tiền mặt chi ra trong kỳ |
Startup đang vận hành với quy mô chi tiêu nào |
|
Net burn |
Tiền mặt chi ra trừ tiền mặt thu vào trong kỳ |
Mỗi tháng startup thực sự mất bao nhiêu tiền |
|
Runway |
Tiền mặt khả dụng ÷ net burn bình quân |
Startup còn hoạt động được khoảng bao lâu nếu điều kiện không đổi |
|
Revenue growth |
Mức tăng doanh thu giữa hai kỳ |
Quy mô kinh doanh đang tăng nhanh đến đâu |
|
Gross margin |
(Doanh thu − giá vốn) ÷ doanh thu |
Mỗi đồng doanh thu còn lại bao nhiêu sau chi phí trực tiếp |
|
Contribution margin |
Doanh thu − các chi phí biến đổi liên quan |
Tăng thêm một đơn vị doanh thu có tạo thêm tiền để trang trải chi phí cố định hay không |
|
CAC |
Chi phí thu hút khách hàng ÷ số khách hàng mới |
Startup phải bỏ ra bao nhiêu để có khách hàng |
|
LTV |
Giá trị kinh tế dự kiến tạo ra từ một khách hàng trong vòng đời |
Giá trị khách hàng có đủ bù chi phí thu hút hay không |
|
Budget variance |
Thực tế − ngân sách hoặc kế hoạch |
Kết quả tài chính đang lệch khỏi kế hoạch ở đâu |
Không phải startup nào cũng cần sử dụng toàn bộ các chỉ số với mức độ ưu tiên giống nhau. CAC, LTV, churn hay MRR đặc biệt hữu ích với những mô hình có thể xác định tương đối rõ khách hàng, doanh thu định kỳ và vòng đời sử dụng. Với startup giao dịch không định kỳ, marketplace hoặc mô hình dự án, cách định nghĩa các chỉ số này phải được điều chỉnh theo cơ chế tạo doanh thu thực tế.
Điểm quan trọng là mỗi KPI phải dẫn đến một quyết định. Nếu một chỉ số được cập nhật hàng tháng nhưng không ai biết phải làm gì khi nó biến động, chỉ số đó chưa thực hiện đúng chức năng quản trị.
Dòng tiền và burn rate cho biết startup đang tiêu vốn như thế nào
Lợi nhuận kế toán và tiền mặt không phải một khái niệm. Startup có thể ghi nhận doanh thu nhưng chưa thu được tiền, hoặc trả trước một khoản lớn làm dòng tiền giảm dù chi phí kế toán được phân bổ qua nhiều kỳ. Vì vậy, với doanh nghiệp còn phụ thuộc vào vốn hiện có, cash balance và cash flow thường cần được quan sát trước cả lợi nhuận.
Cash balance nên phản ánh lượng tiền thực sự có thể sử dụng cho hoạt động. Khi đánh giá khả năng thanh khoản, startup còn phải đặt số dư này cạnh các khoản phải trả gần đến hạn, nghĩa vụ lương, thuế, nhà cung cấp và các khoản tiền bị hạn chế sử dụng nếu có.
Gross burn đo tổng lượng tiền startup chi ra trong một khoảng thời gian. Chỉ số này cho biết quy mô tiêu dùng nguồn lực. Nếu doanh nghiệp chi 1 tỷ đồng mỗi tháng, gross burn xấp xỉ 1 tỷ đồng/tháng dù trong cùng tháng có thể thu được một phần tiền từ khách hàng.
Net burn đi xa hơn khi phản ánh mức giảm tiền mặt ròng. Có thể biểu diễn đơn giản:
Net burn = Cash outflow − Cash inflow
Giả sử startup chi 1 tỷ đồng và thu về 400 triệu đồng tiền mặt trong tháng, net burn là 600 triệu đồng. Nếu tháng tiếp theo doanh thu tăng nhưng chi phí bán hàng, nhân sự và hạ tầng khiến dòng tiền ra tăng lên 1,4 tỷ đồng trong khi dòng tiền vào đạt 500 triệu đồng, net burn sẽ tăng thành 900 triệu đồng. Startup đang tăng doanh thu nhưng đồng thời tiêu vốn nhanh hơn.
Đây là lý do không nên đánh giá tăng trưởng chỉ bằng doanh thu. Burn rate cho biết cái giá bằng tiền mặt mà startup đang trả cho tốc độ tăng trưởng đó.
Khi sử dụng burn rate, dữ liệu của một tháng đơn lẻ cũng có thể gây sai lệch. Khoản thanh toán phần mềm theo năm, thưởng nhân sự, mua thiết bị hoặc thu một hợp đồng lớn có thể khiến dòng tiền của một tháng biến động mạnh. Với mục đích dự báo, startup nên quan sát thêm mức burn bình quân trong nhiều tháng và tách các khoản bất thường khỏi chi phí vận hành thường xuyên.
Một cách kiểm tra hữu ích là phân tích burn theo nhóm chi phí. Nếu mức burn tăng, doanh nghiệp cần xác định phần tăng đến từ tuyển dụng, marketing, sản phẩm, hạ tầng, chi phí quản lý hay những khoản thanh toán một lần. Khi biết nguyên nhân, burn rate mới trở thành công cụ ra quyết định thay vì chỉ là con số báo cáo.
Runway biến số dư tiền mặt thành thời gian để hành động
Cash balance cho biết startup có bao nhiêu tiền, còn runway chuyển số tiền đó thành một thông tin quản trị trực quan hơn: doanh nghiệp có bao nhiêu tháng trước khi nguồn tiền hiện tại bị sử dụng hết nếu điều kiện tài chính không thay đổi đáng kể.
Công thức đơn giản thường được sử dụng là:
Runway = Cash balance khả dụng ÷ Net burn bình quân hàng tháng
Nếu startup có 3 tỷ đồng tiền khả dụng và net burn bình quân là 500 triệu đồng/tháng, runway tĩnh xấp xỉ 6 tháng.
Con số 6 tháng không có nghĩa startup chắc chắn sẽ hết tiền sau đúng 6 tháng. Công thức này giả định burn rate không đổi, trong khi thực tế doanh thu, tuyển dụng, marketing, thu hồi công nợ và nhiều khoản chi có thể biến động. Vì vậy, runway nên được xem là một mô hình dự báo có điều kiện.
Phân tích theo kịch bản giúp runway hữu ích hơn. Với cùng 3 tỷ đồng tiền mặt, nếu startup giảm net burn xuống 375 triệu đồng/tháng, runway tăng lên khoảng 8 tháng. Nếu burn tăng lên 750 triệu đồng/tháng do mở rộng đội ngũ, runway giảm còn khoảng 4 tháng. Chỉ một thay đổi trong tốc độ tiêu tiền đã làm thay đổi đáng kể khoảng thời gian mà ban điều hành có để đạt mốc kinh doanh tiếp theo hoặc chuẩn bị nguồn vốn mới.
Runway cũng nên được tính từ tiền khả dụng, không đơn thuần lấy toàn bộ tài sản ngắn hạn trên bảng cân đối kế toán. Khoản phải thu chưa chắc được thu đúng hạn, hàng tồn kho không thể luôn chuyển thành tiền ngay và một số khoản tiền có thể bị ràng buộc mục đích sử dụng.
Giá trị lớn nhất của runway nằm ở khả năng tạo cảnh báo sớm. Nếu doanh nghiệp chỉ phản ứng khi tiền mặt gần cạn, các lựa chọn thường đã bị thu hẹp. Theo dõi runway cùng forecast dòng tiền cho phép startup thấy trước thời điểm cần giảm burn, trì hoãn tuyển dụng, tăng tốc thu hồi công nợ, điều chỉnh kế hoạch tăng trưởng hoặc chuẩn bị nguồn vốn.
Chi phí, gross margin và unit economics cho biết tăng trưởng có tạo giá trị hay không
Hai startup có cùng doanh thu có thể có chất lượng tài chính hoàn toàn khác nhau nếu cấu trúc chi phí khác nhau. Vì vậy, sau dòng tiền và runway, doanh nghiệp cần hiểu tiền đang được sử dụng ở đâu và mỗi đơn vị doanh thu tạo ra bao nhiêu giá trị kinh tế.
Chi phí thường cần được nhìn theo cả chi phí cố định và chi phí biến đổi. Lương bộ phận quản lý, văn phòng hoặc một phần chi phí công nghệ có thể tương đối cố định trong một khoảng quy mô nhất định. Phí thanh toán, vận chuyển, hoa hồng hoặc một số chi phí phục vụ khách hàng lại tăng theo giao dịch.
Sự phân biệt này quan trọng vì nó cho biết doanh thu tăng sẽ ảnh hưởng như thế nào đến dòng tiền. Nếu doanh thu tăng 100 triệu đồng nhưng phải phát sinh thêm gần 100 triệu đồng chi phí biến đổi để tạo ra doanh thu đó, quy mô tăng lên nhưng khả năng trang trải chi phí cố định gần như không cải thiện.
Gross margin được tính theo:
Gross margin = (Revenue − Cost of goods sold) ÷ Revenue × 100%
Ví dụ, doanh thu đạt 1 tỷ đồng và giá vốn trực tiếp là 600 triệu đồng thì gross profit là 400 triệu đồng, tương ứng gross margin 40%. Nghĩa là sau khi trang trải chi phí trực tiếp để tạo doanh thu, doanh nghiệp còn 40% doanh thu để chi cho sản phẩm, sales, marketing, quản lý và các hoạt động khác.
Tuy nhiên, gross margin chưa đủ để đánh giá mọi mô hình. Startup nên xem thêm contribution margin, đặc biệt khi có các chi phí biến đổi không được hạch toán vào giá vốn nhưng phát sinh trực tiếp khi có thêm khách hàng hoặc giao dịch. Contribution margin dương cho thấy một đơn vị hoạt động tăng thêm đang đóng góp vào việc trang trải chi phí cố định. Nếu contribution margin âm, mở rộng quy mô trong cùng điều kiện có thể làm tổng mức lỗ tiền mặt lớn hơn.
Với mô hình có thể đo lường chi phí thu hút khách hàng, CAC và LTV bổ sung một lớp phân tích quan trọng.
CAC = Tổng chi phí phục vụ hoạt động thu hút khách hàng ÷ Số khách hàng mới
Nếu startup chi 300 triệu đồng cho hoạt động thu hút khách hàng trong một kỳ và có 300 khách hàng mới phù hợp với định nghĩa đo lường, CAC bình quân là 1 triệu đồng/khách hàng.
CAC không nên được so trực tiếp với doanh thu ban đầu của khách hàng nếu doanh nghiệp có chi phí phục vụ đáng kể. LTV cần phản ánh giá trị kinh tế mà khách hàng đóng góp trong thời gian duy trì quan hệ, thay vì chỉ cộng toàn bộ doanh thu mà không xét biên lợi nhuận hoặc khả năng rời bỏ.
Không có một tỷ lệ CAC/LTV hay gross margin duy nhất phù hợp cho mọi startup. Mô hình phần mềm, thương mại điện tử, marketplace và dịch vụ có cấu trúc chi phí, chu kỳ hoàn vốn và mức vốn cần thiết rất khác nhau. Benchmark bên ngoài chỉ có ý nghĩa khi cùng mô hình kinh doanh, giai đoạn, cách định nghĩa KPI và bối cảnh thị trường.
Doanh thu cần được theo dõi cùng tốc độ và chất lượng tăng trưởng
Revenue là chỉ số cơ bản, nhưng con số doanh thu tuyệt đối không cho biết startup đang tiến triển nhanh hay chậm. Vì vậy, doanh nghiệp cần đặt doanh thu trong mối quan hệ với kỳ trước và với chi phí cần thiết để tạo ra nó.
Tốc độ tăng trưởng doanh thu có thể tính:
Revenue growth = (Revenue kỳ hiện tại − Revenue kỳ trước) ÷ Revenue kỳ trước × 100%
Nếu doanh thu tăng từ 800 triệu đồng lên 1 tỷ đồng, tốc độ tăng trưởng giữa hai kỳ là 25%.
Tuy nhiên, 25% tăng trưởng chỉ là tín hiệu tích cực khi hiểu được cơ chế tạo ra nó. Nếu mức tăng đến từ khách hàng quay lại, biên đóng góp tốt và dòng tiền thu nhanh, chất lượng kinh tế khác với trường hợp doanh thu tăng nhờ giảm giá mạnh hoặc chi phí marketing tăng vượt mức doanh thu bổ sung.
Với mô hình subscription, doanh nghiệp có thể theo dõi MRR hoặc ARR để tách phần doanh thu định kỳ khỏi giao dịch một lần. Retention và churn cho biết doanh thu có khả năng duy trì hay phải liên tục được thay thế bằng khách hàng mới. Đây là điều kiện quan trọng khi sử dụng LTV: nếu khách hàng rời bỏ nhanh hơn dự kiến, LTV thực tế sẽ thấp hơn mô hình ban đầu.
Với mô hình không có doanh thu định kỳ, startup vẫn cần kiểm tra chất lượng tăng trưởng thông qua tỷ lệ khách quay lại, tần suất mua, giá trị giao dịch, contribution margin hoặc chỉ số kinh tế tương ứng với mô hình.
Một yếu tố khác dễ bị bỏ qua là tốc độ chuyển doanh thu thành tiền mặt. Doanh nghiệp có thể tăng doanh thu nhưng khoản phải thu cũng tăng mạnh. Khi đó báo cáo kết quả kinh doanh thể hiện tăng trưởng, trong khi tài khoản ngân hàng chưa nhận được lượng tiền tương ứng. Startup có nghĩa vụ thanh toán ngắn hạn cao cần đặc biệt theo dõi thời gian thu tiền và các khoản phải thu quá hạn.
Do đó, câu hỏi đúng không chỉ là “doanh thu có tăng không?” mà còn là “mỗi đồng doanh thu tăng thêm tạo ra bao nhiêu contribution margin, cần bao nhiêu tiền để tạo ra, mất bao lâu để thu tiền và có khả năng lặp lại hay không?”.
Dashboard tài chính phải kết nối KPI với ngưỡng cảnh báo và quyết định
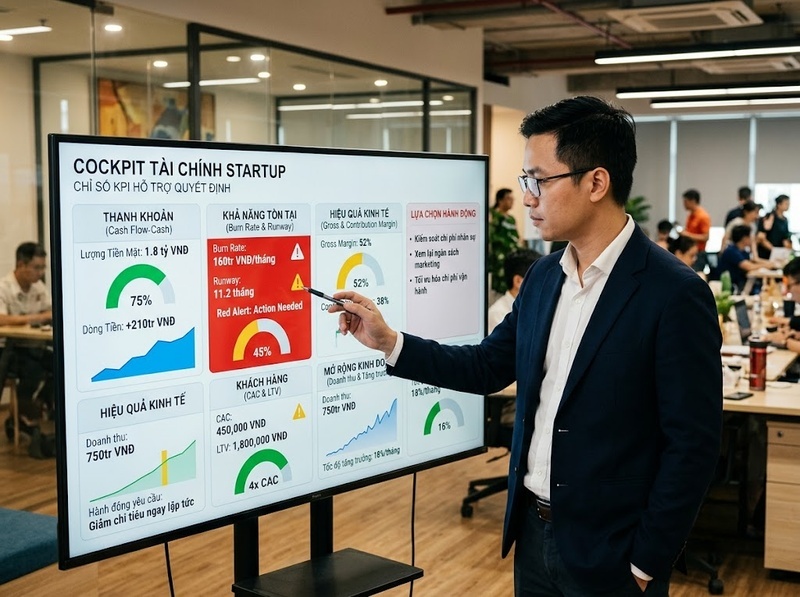
Theo dõi KPI chỉ có giá trị khi dữ liệu được cập nhật đủ thường xuyên và sự thay đổi của nó dẫn đến hành động quản trị. Startup không nhất thiết cần một dashboard phức tạp ngay từ đầu. Một hệ thống nhỏ nhưng nhất quán thường hữu ích hơn hàng chục chỉ số không có người chịu trách nhiệm.
Nhóm chỉ số thanh khoản như cash balance, các khoản thanh toán lớn và dự báo dòng tiền ngắn hạn nên được theo dõi với tần suất cao hơn khi runway ngắn hoặc dòng tiền biến động mạnh. Burn rate, doanh thu, gross margin, contribution margin và chênh lệch ngân sách có thể được tổng hợp định kỳ để quan sát xu hướng. Các chỉ số unit economics nên được xem theo cohort hoặc kênh khi dữ liệu đủ chi tiết, bởi một con số bình quân có thể che giấu những nhóm khách hàng hiệu quả và không hiệu quả.
Một dashboard tốt cũng cần so thực tế với kế hoạch. Ví dụ, doanh thu đạt 900 triệu đồng tự nó chưa cho biết kết quả tốt hay xấu. Nếu kế hoạch là 700 triệu đồng, startup đang vượt kế hoạch; nếu kế hoạch là 1,3 tỷ đồng, cùng con số 900 triệu đồng lại báo hiệu khoảng cách đáng kể. Tương tự, burn 500 triệu đồng/tháng có thể phù hợp với kế hoạch đã phê duyệt hoặc trở thành vấn đề nếu kế hoạch chỉ cho phép 300 triệu đồng.
Phân tích variance vì thế nên trả lời ba lớp câu hỏi: chênh lệch bao nhiêu, nguyên nhân đến từ đâu và tác động đến runway hoặc mục tiêu tăng trưởng là gì.
Startup cũng không nên áp dụng máy móc một ngưỡng cảnh báo chung từ thị trường. Ngưỡng phù hợp phải xuất phát từ kế hoạch tài chính, thời gian cần để huy động hoặc tạo thêm tiền, mức độ chắc chắn của doanh thu, cấu trúc chi phí và các nghĩa vụ thanh toán. Một startup có doanh thu tương đối ổn định có thể chấp nhận cấu trúc dòng tiền khác với doanh nghiệp còn phụ thuộc gần như hoàn toàn vào tiền đầu tư.
Điểm cuối cùng là phải giữ định nghĩa KPI ổn định theo thời gian. Nếu CAC tháng này chỉ tính quảng cáo nhưng tháng sau lại cộng thêm lương sales, hai con số không còn so sánh trực tiếp được. Nếu cách tính cần thay đổi, doanh nghiệp nên ghi nhận thay đổi và điều chỉnh dữ liệu lịch sử khi có thể để tránh đưa ra quyết định dựa trên những KPI mang cùng tên nhưng khác bản chất.
Một startup cần theo dõi trước hết cash balance, dòng tiền, gross burn, net burn và runway để biết khả năng tồn tại về mặt tài chính; sau đó kết nối chúng với doanh thu, tốc độ tăng trưởng, gross margin, contribution margin và các chỉ số unit economics phù hợp với mô hình kinh doanh để đánh giá chất lượng tăng trưởng.
Không có một KPI riêng lẻ có thể cho biết startup đang khỏe hay yếu. Doanh thu tăng cần được đọc cùng chi phí để tạo ra tăng trưởng; burn rate cần được đọc cùng lượng tiền còn lại; runway cần được đọc cùng dự báo tương lai; CAC và LTV chỉ có ý nghĩa khi cách đo phản ánh đúng hành vi khách hàng và biên lợi nhuận.
Hệ thống chỉ số tài chính hiệu quả vì thế không phải hệ thống có nhiều số liệu nhất, mà là hệ thống giúp đội ngũ nhìn thấy sớm sự thay đổi của dòng tiền, hiểu nguyên nhân và có đủ thời gian để hành động trước khi vấn đề trở thành khủng hoảng.

GỬI Ý KIẾN BÌNH LUẬN