Crowdfunding là gì và hoạt động theo cơ chế nào?
Mục lục
- Crowdfunding vận hành như thế nào?
- Startup có thể huy động vốn bằng những hình thức crowdfunding nào?
- Khác biệt cốt lõi giữa các mô hình crowdfunding nằm ở đâu?
- Crowdfunding khác gì với cách gọi vốn truyền thống?
- Rủi ro và giới hạn của crowdfunding là gì?
- Startup nên hiểu crowdfunding như một công cụ vốn thế nào?
Crowdfunding là phương thức huy động vốn từ nhiều cá nhân thông qua nền tảng trực tuyến. Tìm hiểu cơ chế hoạt động, các hình thức phổ biến và điểm khác biệt giữa góp vốn, cho vay, nhận phần thưởng và quyên góp.
Crowdfunding, hay gọi vốn cộng đồng, là phương thức huy động nguồn tài chính bằng cách kêu gọi nhiều người cùng đóng góp cho một dự án, sản phẩm hoặc doanh nghiệp, thường thông qua một nền tảng trực tuyến. Thay vì phụ thuộc vào một ngân hàng, quỹ đầu tư hay một nhà đầu tư lớn, bên gọi vốn có thể nhận nhiều khoản tiền nhỏ từ một cộng đồng rộng hơn.
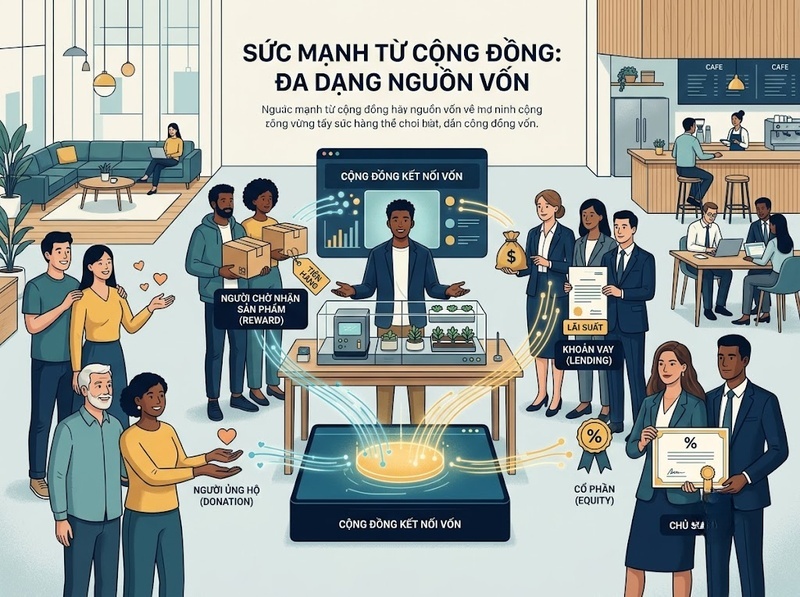
Điểm quan trọng là crowdfunding không phải một loại vốn duy nhất. Người đóng góp có thể quyên góp mà không nhận lại lợi ích vật chất, đặt trước sản phẩm, cho doanh nghiệp vay tiền hoặc đầu tư để sở hữu một phần doanh nghiệp. Chính quyền lợi mà người góp vốn nhận được là yếu tố quan trọng để phân biệt các mô hình crowdfunding.
Ủy ban châu Âu mô tả crowdfunding như một cách tiếp cận nguồn vốn thay thế cho startup và doanh nghiệp đang tăng trưởng, trong đó nền tảng trực tuyến tạo môi trường để bên gọi vốn tương tác với cộng đồng và tiếp nhận các cam kết tài chính.
Crowdfunding vận hành như thế nào?
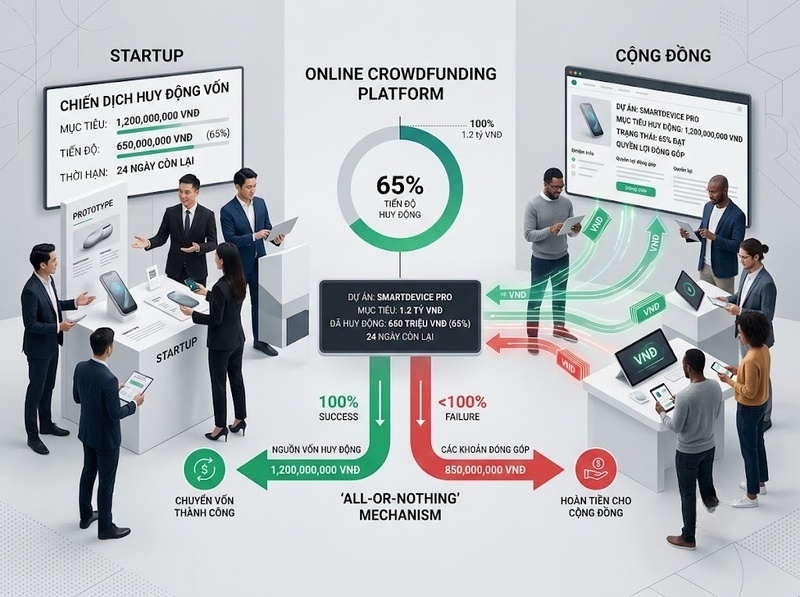
Một chiến dịch crowdfunding thường hình thành từ ba nhóm chủ thể: bên cần vốn, cộng đồng cung cấp vốn và nền tảng crowdfunding. Nền tảng đóng vai trò kết nối, công bố thông tin chiến dịch và hỗ trợ quá trình tiếp nhận tiền hoặc cam kết đầu tư.
Startup trước hết xác định số vốn cần huy động, mục đích sử dụng tiền và quyền lợi dành cho người tham gia. Sau đó doanh nghiệp công bố chiến dịch với các thông tin như sản phẩm, kế hoạch phát triển, mục tiêu tài chính, thời hạn huy động và điều kiện nhận vốn.
Người quan tâm xem xét đề xuất rồi quyết định đóng góp. Quan hệ kinh tế phát sinh sau đó phụ thuộc vào mô hình được sử dụng: người tham gia có thể trở thành khách hàng đặt trước sản phẩm, chủ nợ, cổ đông hoặc đơn thuần là người ủng hộ.
Một số nền tảng sử dụng cơ chế all-or-nothing: dự án chỉ nhận tiền nếu đạt mục tiêu huy động; nếu không đạt, tiền được hoàn lại cho người tham gia. Tuy nhiên đây không phải quy tắc chung cho mọi crowdfunding, bởi cách giải ngân còn phụ thuộc nền tảng và cấu trúc chiến dịch. Hướng dẫn của Ủy ban châu Âu cũng ghi nhận mô hình all-or-nothing là một cơ chế được nhiều nền tảng áp dụng.
Vì vậy, crowdfunding không đơn giản là “đăng ý tưởng lên mạng rồi nhận tiền”. Nó là một cơ chế phối hợp giữa đề xuất giá trị, điều kiện tài trợ, cộng đồng và nền tảng trung gian.
Startup có thể huy động vốn bằng những hình thức crowdfunding nào?
Crowdfunding có nhiều biến thể, nhưng bốn nhóm giúp phân biệt rõ nhất bản chất giao dịch là donation-based, reward-based, lending-based và equity-based crowdfunding. Ngoài ra còn có các cấu trúc như chia sẻ doanh thu, chứng khoán nợ hoặc mô hình lai. Tài liệu hướng dẫn của Ủy ban châu Âu cũng phân biệt các nhóm như peer-to-peer lending, equity, rewards, donation, profit/revenue sharing và debt securities crowdfunding.
Donation-based crowdfunding
Donation-based crowdfunding là hình thức người tham gia đóng tiền mà không yêu cầu lợi ích tài chính hoặc vật chất tương ứng.
Mô hình này phù hợp nhất với dự án xã hội, cộng đồng, từ thiện hoặc những sáng kiến mà động lực chính của người đóng góp là ủng hộ một mục tiêu. Theo phân loại của Ủy ban châu Âu, donation-based crowdfunding thường bao gồm nhiều khoản đóng góp nhỏ nhằm đạt mục tiêu tài chính lớn hơn cho một dự án, trong khi người đóng góp không nhận lại lợi ích vật chất hay tài chính.
Đối với một startup kinh doanh vì lợi nhuận, donation-based thường không phải nguồn vốn cốt lõi trừ khi dự án có yếu tố xã hội đủ mạnh để tạo động lực đóng góp.
Reward-based crowdfunding
Với reward-based crowdfunding, người đóng góp nhận một phần thưởng phi tài chính, chẳng hạn sản phẩm, dịch vụ hoặc một quyền lợi liên quan đến dự án.
Một startup đang phát triển sản phẩm mới có thể dùng mô hình này để mời cộng đồng đóng góp trước và cam kết giao sản phẩm sau khi hoàn thiện. Vì vậy reward-based crowdfunding đôi khi mang đặc điểm gần với pre-order hơn là một khoản đầu tư tài chính.
Ủy ban châu Âu mô tả rewards crowdfunding là trường hợp cá nhân tài trợ cho dự án hoặc doanh nghiệp với kỳ vọng nhận một phần thưởng phi tài chính, chẳng hạn hàng hóa hoặc dịch vụ, vào thời điểm sau đó.
Điểm đáng chú ý là startup không nhất thiết phải bán cổ phần hay vay nợ. Đổi lại, doanh nghiệp phải có khả năng thực hiện đúng cam kết về sản phẩm và quyền lợi đã công bố.
Lending-based crowdfunding
Lending-based crowdfunding, trong đó có mô hình peer-to-peer lending, tạo ra quan hệ vay – cho vay. Nhiều người cùng cung cấp tiền cho doanh nghiệp và kỳ vọng được hoàn trả theo điều kiện đã thỏa thuận, thường kèm lãi.
Khác với reward-based crowdfunding, người tham gia không đóng tiền để nhận sản phẩm. Họ cung cấp vốn với kỳ vọng thu hồi tiền. Khác với equity crowdfunding, họ cũng không mặc nhiên sở hữu một phần doanh nghiệp.
Ủy ban châu Âu mô tả peer-to-peer lending trong crowdfunding là việc cộng đồng cho doanh nghiệp vay tiền với thỏa thuận khoản vay sẽ được hoàn trả cùng lãi, về nguyên lý tương tự vay truyền thống nhưng nguồn tiền đến từ nhiều nhà đầu tư.
Với startup, ưu điểm về cấu trúc là nhà sáng lập không phải chia sẻ quyền sở hữu chỉ vì huy động khoản vay. Nhưng đổi lại, doanh nghiệp phát sinh nghĩa vụ trả nợ. Vì thế lending-based crowdfunding phù hợp hơn khi startup đã có khả năng dự kiến dòng tiền trả nợ thay vì mới chỉ có một ý tưởng chưa kiểm chứng.
Equity crowdfunding
Equity crowdfunding biến người góp vốn thành nhà đầu tư sở hữu lợi ích vốn chủ sở hữu, tùy cấu trúc pháp lý cụ thể của đợt gọi vốn.
Startup huy động tiền bằng cách cung cấp cổ phần hoặc một công cụ đầu tư gắn với quyền sở hữu cho nhiều nhà đầu tư. Ủy ban châu Âu mô tả equity crowdfunding là việc bán một phần lợi ích trong doanh nghiệp cho nhiều nhà đầu tư để đổi lấy vốn.
Đây là khác biệt căn bản so với reward crowdfunding: một bên chủ yếu tạo nghĩa vụ cung cấp phần thưởng hoặc sản phẩm, còn equity crowdfunding liên quan đến quyền lợi đầu tư và sở hữu.
Chính vì có yếu tố chứng khoán, equity crowdfunding thường chịu yêu cầu pháp lý nghiêm ngặt hơn. Ví dụ tại Mỹ, Regulation Crowdfunding của SEC yêu cầu giao dịch thuộc cơ chế này được thực hiện trực tuyến qua một trung gian đã đăng ký với SEC — broker-dealer hoặc funding portal. Theo thông tin SEC cập nhật gần nhất trên trang hướng dẫn, doanh nghiệp đủ điều kiện có thể huy động tối đa tổng cộng 5 triệu USD theo Regulation Crowdfunding trong khoảng 12 tháng.
Quy định cụ thể thay đổi theo từng quốc gia, vì vậy không nên hiểu một hạn mức hoặc cơ chế pháp lý của Mỹ hay EU là quy tắc chung áp dụng cho startup ở mọi thị trường.
Khác biệt cốt lõi giữa các mô hình crowdfunding nằm ở đâu?
Cách đơn giản nhất để phân biệt crowdfunding không phải nhìn vào việc tiền được huy động “từ đám đông”, bởi cả bốn mô hình đều có đặc điểm đó. Yếu tố quyết định là người cung cấp tiền nhận lại điều gì và startup phát sinh nghĩa vụ gì.
|
Hình thức |
Người tham gia nhận gì? |
Nghĩa vụ chính của startup |
|
Donation-based |
Không yêu cầu lợi ích tương ứng |
Thực hiện mục tiêu đã công bố |
|
Reward-based |
Sản phẩm, dịch vụ hoặc phần thưởng |
Cung cấp phần thưởng theo cam kết |
|
Lending-based |
Hoàn trả vốn và lợi ích theo thỏa thuận |
Trả nợ |
|
Equity-based |
Quyền lợi đầu tư hoặc sở hữu |
Thực hiện nghĩa vụ đối với nhà đầu tư |
Sự khác biệt này ảnh hưởng trực tiếp đến cấu trúc tài chính của startup.
Nếu sử dụng reward-based crowdfunding, startup có thể huy động tiền mà không phát sinh khoản vay hoặc trực tiếp bán cổ phần, nhưng phải hoàn thành sản phẩm và thực hiện cam kết với người ủng hộ. Với lending-based, doanh nghiệp giữ quyền sở hữu nhưng mang nghĩa vụ nợ. Với equity-based, startup không phải hoàn trả khoản đầu tư như một khoản vay thông thường nhưng đổi lại phải chia sẻ lợi ích sở hữu và thực hiện các nghĩa vụ liên quan đến nhà đầu tư.
Do đó không có hình thức crowdfunding nào mặc nhiên “tốt nhất”. Cấu trúc thích hợp phụ thuộc vào thứ mà startup có khả năng trao đổi để nhận vốn: một mục tiêu đáng ủng hộ, sản phẩm, khả năng trả nợ hay quyền sở hữu.
Crowdfunding khác gì với cách gọi vốn truyền thống?
Điểm khác biệt lớn nhất không phải crowdfunding hoàn toàn loại bỏ trung gian tài chính. Trong nhiều mô hình, đặc biệt crowdfunding đầu tư, nền tảng trung gian vẫn đóng vai trò quan trọng và thậm chí có thể chịu sự quản lý của cơ quan tài chính.
Khác biệt nằm ở cách tiếp cận nguồn vốn. Thay vì thuyết phục một số ít tổ chức hoặc nhà đầu tư cấp phần lớn số tiền, startup có thể trình bày đề xuất trước một cộng đồng lớn và tổng hợp nhiều khoản đóng góp hoặc khoản đầu tư.
Điều này tạo ra một đặc tính đáng chú ý: quá trình gọi vốn đồng thời có thể trở thành quá trình kiểm nghiệm mức độ quan tâm của thị trường. Hướng dẫn của Ủy ban châu Âu chỉ ra rằng crowdfunding có thể mang lại những giá trị ngoài tiền vốn, gồm phản hồi từ cộng đồng, kiểm chứng ý tưởng, tiếp cận khách hàng và hỗ trợ hoạt động marketing.
Tuy nhiên, gọi vốn thành công không đồng nghĩa doanh nghiệp đã chứng minh được khả năng kinh doanh bền vững. Một chiến dịch có thể cho thấy cộng đồng quan tâm đến đề xuất tại một thời điểm, nhưng startup vẫn phải giải quyết sản xuất, phân phối, dòng tiền và việc thực hiện các cam kết sau gọi vốn.
Đó là lý do crowdfunding nên được hiểu vừa là một cơ chế tài trợ, vừa có thể là một phép thử thị trường — nhưng hai chức năng này không nên bị đánh đồng.
Rủi ro và giới hạn của crowdfunding là gì?
Crowdfunding mở rộng khả năng tiếp cận vốn nhưng không xóa bỏ rủi ro vốn có của một startup. Trái lại, mỗi mô hình chuyển rủi ro sang một cấu trúc khác nhau.
Với reward-based crowdfunding, một rủi ro quan trọng là startup huy động được tiền nhưng không đủ năng lực sản xuất hoặc giao sản phẩm như cam kết. Nếu doanh nghiệp định giá phần thưởng thấp hơn chi phí thực tế, càng huy động nhiều đơn hàng, áp lực thực hiện nghĩa vụ càng lớn.
Với lending-based crowdfunding, rủi ro nằm ở khả năng trả nợ. Tiền huy động hôm nay tạo ra nghĩa vụ tài chính trong tương lai, nên số vốn nhận được không thể được xem như doanh thu.
Với equity crowdfunding, cả startup và nhà đầu tư phải đối mặt với đặc tính rủi ro của đầu tư vào doanh nghiệp giai đoạn đầu. Nhà sáng lập còn phải tính đến pha loãng quyền sở hữu, quản trị nhà đầu tư và nghĩa vụ công bố thông tin theo khuôn khổ pháp lý áp dụng.
Các cơ quan quản lý vì thế thường đặt yêu cầu bảo vệ nhà đầu tư đối với crowdfunding mang tính đầu tư. Tại EU, khuôn khổ ECSPR đặt ra các quy tắc thống nhất cho crowdfunding dựa trên đầu tư và cho vay phục vụ doanh nghiệp; trong đó có các biện pháp như kiểm tra kiến thức đối với nhà đầu tư không chuyên nghiệp và cung cấp tài liệu thông tin đầu tư chủ chốt.
Điều này cũng sửa một hiểu nhầm phổ biến: crowdfunding không mặc nhiên là hoạt động quyên góp và cũng không mặc nhiên nằm ngoài luật tài chính. Khi người tham gia cho vay hoặc mua quyền lợi đầu tư, bản chất pháp lý của giao dịch đã khác đáng kể so với việc tặng tiền hoặc đặt trước một sản phẩm.
Startup nên hiểu crowdfunding như một công cụ vốn thế nào?
Startup nên bắt đầu từ nghĩa vụ mà doanh nghiệp có khả năng thực hiện, thay vì bắt đầu bằng câu hỏi “nền tảng crowdfunding nào có nhiều người dùng nhất”.
Nếu startup đã có nguyên mẫu sản phẩm và muốn kiểm tra nhu cầu trước khi sản xuất quy mô lớn, reward-based crowdfunding có thể tạo sự phù hợp giữa huy động vốn và đặt trước sản phẩm. Nếu doanh nghiệp có dòng tiền đủ để phục vụ nghĩa vụ nợ nhưng không muốn chia sẻ quyền sở hữu, lending-based có thể phù hợp hơn về cấu trúc. Nếu mục tiêu là nhận vốn đổi lấy quyền lợi sở hữu và doanh nghiệp chấp nhận sự tham gia của nhiều nhà đầu tư, equity crowdfunding mới là nhóm cần xem xét.
Donation-based lại dựa trên một logic khác: người tham gia bị thuyết phục bởi mục tiêu họ muốn hỗ trợ, thay vì lợi nhuận tài chính hoặc sản phẩm nhận lại.
Trước khi lựa chọn, startup cần làm rõ ít nhất bốn câu hỏi:
1. Người cung cấp tiền sẽ nhận lại giá trị gì
2. Doanh nghiệp phát sinh nghĩa vụ giao sản phẩm, trả nợ hay chia sẻ sở hữu
3. Nếu chiến dịch thành công, startup có đủ năng lực thực hiện nghĩa vụ đó không
4. Mô hình được chọn chịu những yêu cầu pháp lý nào tại thị trường nơi doanh nghiệp huy động vốn
Bốn câu hỏi này giúp phân biệt giữa một chiến dịch tạo ra nguồn vốn hữu ích với một chiến dịch chỉ chuyển áp lực tài chính từ hiện tại sang tương lai.
Crowdfunding về bản chất là cơ chế tập hợp vốn từ nhiều người cho một dự án hoặc doanh nghiệp, thường nhờ nền tảng trực tuyến. Điểm quyết định không nằm ở số lượng người tham gia mà ở quan hệ giữa người góp vốn và startup.
Người tham gia có thể quyên góp, nhận sản phẩm hoặc phần thưởng, cho startup vay tiền hoặc đầu tư để có quyền lợi sở hữu. Vì mỗi hình thức tạo ra nghĩa vụ khác nhau, startup không nên xem crowdfunding như một nguồn “tiền dễ tiếp cận”, mà phải lựa chọn mô hình phù hợp với sản phẩm, dòng tiền, cấu trúc sở hữu và khả năng thực hiện cam kết.
Hiểu đúng cơ chế này cũng giúp tránh hai nhầm lẫn thường gặp: crowdfunding không chỉ là quyên góp và cũng không phải lúc nào cũng là bán cổ phần. Nó là một nhóm phương thức huy động vốn, trong đó quyền lợi của người tài trợ quyết định bản chất của giao dịch.

GỬI Ý KIẾN BÌNH LUẬN