Dòng doanh thu trong mô hình kinh doanh là gì?
Mục lục
- Dòng doanh thu là cơ chế chuyển giá trị thành tiền
- Doanh thu có thể phát sinh một lần hoặc lặp lại
- Bảy cơ chế phổ biến tạo ra dòng doanh thu
- Cơ chế định giá quyết định doanh thu được tính như thế nào
- Một mô hình kinh doanh có thể có nhiều dòng doanh thu
- Cách xác định dòng doanh thu phù hợp cho mô hình kinh doanh
Dòng doanh thu cho biết doanh nghiệp biến giá trị cung cấp cho khách hàng thành tiền bằng cách nào. Hiểu đúng các cơ chế tạo doanh thu, hình thức thanh toán và cơ chế định giá giúp mô hình kinh doanh phản ánh chính xác logic kiếm tiền thay vì chỉ mô tả sản phẩm đang bán.
Dòng doanh thu là cách một doanh nghiệp tạo ra khoản thu từ từng phân khúc khách hàng thông qua giá trị mà doanh nghiệp cung cấp. Trong Business Model Canvas, Revenue Streams là một trong chín thành phần dùng để mô tả cách mô hình kinh doanh vận hành; về bản chất, nó trả lời câu hỏi doanh nghiệp nhận tiền từ khách hàng vì giá trị nào, theo cơ chế nào và với cách tính giá nào. Strategyzer mô tả Business Model Canvas như công cụ thể hiện cách một tổ chức tạo, cung cấp và thu giá trị thông qua các thành phần liên kết với nhau, trong đó dòng doanh thu thuộc phần logic tài chính của mô hình.
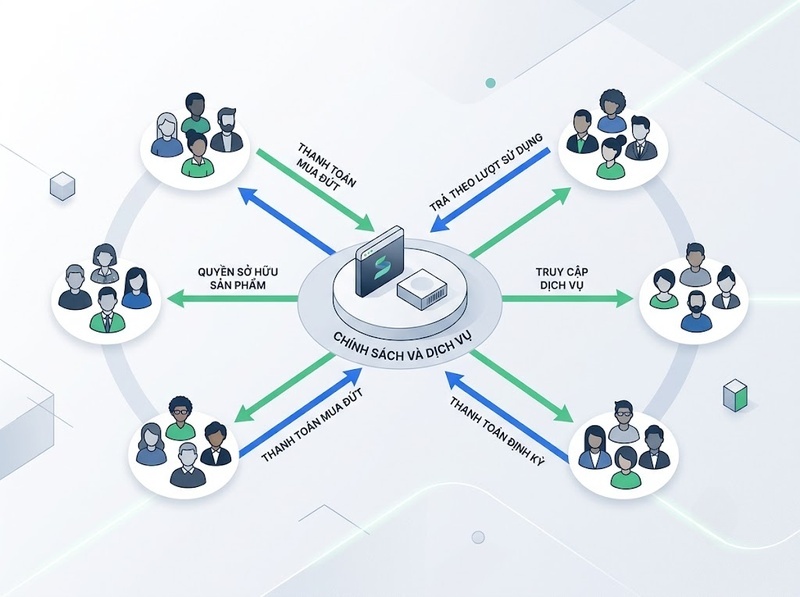
Điểm quan trọng là dòng doanh thu không chỉ có nghĩa “bán một sản phẩm với một mức giá”. Hai doanh nghiệp có thể cung cấp gần như cùng một giá trị nhưng thu tiền hoàn toàn khác nhau: một doanh nghiệp bán quyền sở hữu, doanh nghiệp khác cho thuê; một bên thu phí mỗi lần sử dụng, bên kia bán quyền truy cập theo tháng.
Vì vậy, khi phân tích dòng doanh thu, câu hỏi đúng không chỉ là “doanh nghiệp bán gì?” mà còn là “khách hàng đang trả tiền để nhận quyền lợi nào, khoản tiền phát sinh khi nào và được tính dựa trên yếu tố nào?”
Dòng doanh thu là cơ chế chuyển giá trị thành tiền
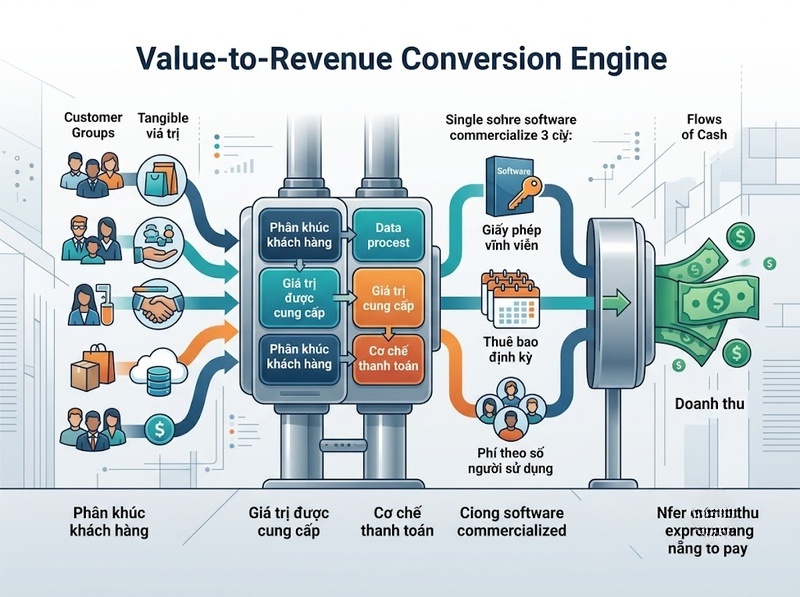
Một dòng doanh thu chỉ hình thành khi ba yếu tố kết nối được với nhau: phân khúc khách hàng, giá trị cung cấp và cơ chế thanh toán.
Khách hàng trước hết phải nhận thấy một giá trị đủ lớn để sẵn sàng trả tiền. Giá trị đó có thể là quyền sở hữu một tài sản, khả năng sử dụng một dịch vụ, quyền truy cập liên tục, quyền khai thác tài sản trí tuệ hoặc khả năng tiếp cận một giao dịch. Doanh nghiệp sau đó thiết kế cơ chế để chuyển sự sẵn sàng chi trả này thành khoản thu.
Có thể hình dung logic cơ bản như sau:
Giá trị cung cấp → khách hàng sẵn sàng trả tiền → cơ chế thu tiền → dòng doanh thu
Ví dụ, một phần mềm có thể tạo cùng một giá trị là giúp doanh nghiệp quản lý công việc, nhưng giá trị đó có thể được thương mại hóa bằng giấy phép vĩnh viễn, thuê bao hằng tháng hoặc phí tính theo số người dùng. Sản phẩm cốt lõi có thể không thay đổi nhiều, nhưng cơ chế doanh thu làm thay đổi đáng kể thời điểm thu tiền, mức độ lặp lại của doanh thu và cách khách hàng cảm nhận chi phí.
Đây cũng là lý do Revenue Streams phải được xem cùng Customer Segments và Value Propositions. Một cơ chế thu tiền chỉ có ý nghĩa khi nó phù hợp với đối tượng đang nhận giá trị và cách đối tượng đó muốn thanh toán.
Doanh thu có thể phát sinh một lần hoặc lặp lại
Ở cấp độ cơ bản, dòng doanh thu có thể được chia thành hai logic: doanh thu giao dịch và doanh thu định kỳ.
Doanh thu giao dịch phát sinh từ một khoản thanh toán riêng biệt. Khách hàng trả tiền để nhận một sản phẩm, quyền sở hữu hoặc một lần sử dụng cụ thể. Khi giao dịch kết thúc, muốn tạo thêm doanh thu doanh nghiệp phải có thêm giao dịch mới.
Doanh thu định kỳ hình thành từ các khoản thanh toán tiếp tục xuất hiện trong một khoảng thời gian. Khách hàng có thể thanh toán để duy trì quyền truy cập vào giá trị hoặc tiếp tục nhận một dịch vụ. Cách phân loại giữa khoản thu một lần và khoản thu lặp lại là một phần của mô hình Revenue Streams trong Business Model Generation.
Sự khác biệt không nằm đơn thuần ở việc khách hàng “trả một lần hay nhiều lần”. Nó nằm ở sự kiện làm phát sinh quyền thu tiền.
Nếu doanh nghiệp bán một chiếc máy, quyền sở hữu được chuyển giao và khoản thu chủ yếu gắn với giao dịch bán. Nếu doanh nghiệp cho khách hàng thuê chính chiếc máy đó, quyền sở hữu vẫn nằm ở doanh nghiệp và doanh thu phát sinh theo thời gian sử dụng.
Vì vậy, cùng một tài sản hoặc giá trị có thể trở thành những dòng doanh thu khác nhau tùy cách doanh nghiệp thiết kế quyền mà khách hàng được nhận.
Bảy cơ chế phổ biến tạo ra dòng doanh thu
Khung Business Model Generation mô tả bảy cơ chế phổ biến mà doanh nghiệp có thể sử dụng để hình thành Revenue Streams: bán tài sản, phí sử dụng, phí thuê bao, cho vay hoặc cho thuê, cấp phép, phí môi giới và quảng cáo.
Bán quyền sở hữu tài sản
Đây là cơ chế quen thuộc nhất. Khách hàng thanh toán để nhận quyền sở hữu đối với một sản phẩm hoặc tài sản.
Một nhà sản xuất bán thiết bị, một cửa hàng bán hàng tiêu dùng hay một hãng xe bán ô tô đều vận hành theo logic này. Sau khi giao dịch hoàn tất, khách hàng sở hữu tài sản và doanh nghiệp ghi nhận khoản thu từ việc chuyển giao đó.
Cơ chế này phù hợp khi giá trị cốt lõi gắn với quyền sở hữu. Hạn chế của nó là một tài sản thường chỉ tạo doanh thu trực tiếp một lần cho mỗi lần chuyển giao, trừ khi doanh nghiệp phát triển thêm các dòng doanh thu liên quan.
Thu phí theo mức sử dụng
Với phí sử dụng, số tiền khách hàng trả phụ thuộc vào mức độ họ sử dụng dịch vụ.
Đơn vị đo có thể là thời gian, dung lượng, số giao dịch, số lượt, quãng đường hoặc một đơn vị tiêu thụ khác. Logic kinh tế ở đây là khách hàng không nhất thiết mua tài sản; họ trả tiền tương ứng với lượng giá trị thực tế đã sử dụng.
Điểm mạnh là chi phí của khách hàng có thể tăng hoặc giảm theo nhu cầu. Đổi lại, doanh thu của doanh nghiệp thường biến động cùng mức sử dụng.
Thu phí thuê bao
Thuê bao hình thành khi khách hàng thanh toán định kỳ để duy trì quyền truy cập liên tục vào sản phẩm hoặc dịch vụ.
Phần mềm SaaS, nền tảng nội dung, dịch vụ thành viên và nhiều dịch vụ số sử dụng cơ chế này. Khách hàng không trả tiền cho từng lần sử dụng riêng lẻ mà trả để duy trì khả năng tiếp cận giá trị trong một khoảng thời gian.
Điều kiện quan trọng là giá trị phải tiếp tục tồn tại sau giao dịch đầu tiên. Nếu khách hàng không còn nhận được giá trị thường xuyên, việc duy trì khoản thanh toán định kỳ sẽ khó thuyết phục.
Cho vay, cho thuê hoặc leasing
Ở cơ chế này, doanh nghiệp giữ quyền sở hữu tài sản nhưng trao cho khách hàng quyền sử dụng trong một thời gian xác định.
Khách hàng có thể tiếp cận một tài sản có giá trị mà không phải mua toàn bộ quyền sở hữu. Doanh nghiệp đổi lại có khả năng khai thác cùng một tài sản để tạo doanh thu theo thời gian.
Khác biệt cốt lõi với bán tài sản nằm ở quyền sở hữu: bán tài sản chuyển quyền sở hữu; cho thuê chủ yếu chuyển quyền sử dụng.
Cấp phép
Licensing tạo doanh thu bằng cách cho phép khách hàng sử dụng tài sản trí tuệ trong những điều kiện được xác định trước.
Tài sản có thể là công nghệ, bằng sáng chế, nội dung, nhãn hiệu, phần mềm hoặc các quyền sở hữu trí tuệ khác. Doanh nghiệp không nhất thiết bán chính tài sản trí tuệ; họ thương mại hóa quyền sử dụng nó.
Cơ chế này đặc biệt quan trọng đối với những mô hình mà giá trị nằm trong tài sản vô hình có khả năng được nhiều bên sử dụng.
Phí môi giới
Doanh thu môi giới xuất hiện khi doanh nghiệp tạo điều kiện để hai hoặc nhiều bên thực hiện giao dịch và thu một khoản phí cho vai trò trung gian.
Khoản phí có thể là số tiền cố định hoặc tỷ lệ trên giá trị giao dịch. Sàn giao dịch, nền tảng kết nối và nhiều dịch vụ trung gian hoạt động theo logic này.
Điểm đáng chú ý là khách hàng không nhất thiết trả tiền để sở hữu sản phẩm của chính đơn vị trung gian. Họ trả cho khả năng kết nối, thực hiện hoặc hỗ trợ giao dịch.
Quảng cáo
Trong cơ chế quảng cáo, một nhóm khách hàng trả tiền để tiếp cận sự chú ý, lưu lượng hoặc tập người dùng mà doanh nghiệp đã tập hợp.
Điều này thường xuất hiện trong các mô hình nhiều phía. Một nhóm có thể sử dụng dịch vụ miễn phí hoặc với chi phí thấp, trong khi nhà quảng cáo tạo ra dòng doanh thu.
Do đó, người sử dụng sản phẩm và người trực tiếp tạo doanh thu cho doanh nghiệp không phải lúc nào cũng là cùng một đối tượng.
Cơ chế định giá quyết định doanh thu được tính như thế nào
Xác định cơ chế tạo doanh thu vẫn chưa đủ. Doanh nghiệp còn phải xác định giá được hình thành như thế nào.
Business Model Generation phân biệt hai nhóm lớn là định giá cố định và định giá động.
Với định giá cố định, giá được thiết lập dựa trên những biến số đã xác định trước. Doanh nghiệp có thể có bảng giá niêm yết, giá thay đổi theo tính năng, khối lượng hoặc loại khách hàng. Người mua có thể biết trước logic hình thành giá trước khi giao dịch.
Định giá động cho phép giá thay đổi theo điều kiện tại thời điểm giao dịch. Mức giá có thể phụ thuộc vào cung cầu, thời điểm, khả năng thương lượng hoặc cơ chế đấu giá.
Cần phân biệt dòng doanh thu với cơ chế định giá. Thuê bao là một cơ chế tạo doanh thu, nhưng một gói thuê bao vẫn có thể có nhiều mức giá. Phí sử dụng cũng là một dòng doanh thu, trong khi đơn giá cho mỗi đơn vị sử dụng có thể cố định hoặc thay đổi theo sản lượng.
Nói cách khác:
Revenue Stream trả lời “thu tiền vì điều gì?”
Pricing Mechanism trả lời “số tiền phải trả được xác định như thế nào?”
Hai quyết định này liên quan chặt chẽ nhưng không phải một.
Một mô hình kinh doanh có thể có nhiều dòng doanh thu
Một doanh nghiệp không bị giới hạn ở một nguồn thu duy nhất. Một phân khúc khách hàng có thể tạo ra nhiều dòng doanh thu, và các phân khúc khác nhau cũng có thể thanh toán theo những cơ chế khác nhau.
Chẳng hạn, một nền tảng phần mềm có thể thu phí thuê bao để khách hàng truy cập chức năng cốt lõi, đồng thời tính phí sử dụng đối với lượng tài nguyên vượt ngưỡng. Một nền tảng giao dịch có thể thu phí môi giới từ bên bán và tạo thêm doanh thu từ quảng cáo hoặc dịch vụ bổ sung.
Việc kết hợp nhiều dòng doanh thu có ý nghĩa khi mỗi dòng gắn với một giá trị hoặc quyền lợi xác định. Nếu doanh nghiệp chỉ bổ sung thêm nhiều khoản phí nhưng khách hàng không nhận thấy giá trị tương ứng, cấu trúc doanh thu có thể trở nên khó hiểu và làm suy yếu giá trị cung cấp.
Do đó, mục tiêu không phải là tạo càng nhiều Revenue Streams càng tốt. Mục tiêu là xác định đầy đủ những điểm tại đó doanh nghiệp có thể thu tiền một cách hợp lý từ giá trị đã tạo ra.
Một mô hình doanh thu rõ ràng phải cho thấy được mối quan hệ:
Ai trả tiền → trả cho giá trị nào → trả theo cơ chế nào → trả bao nhiêu → thanh toán một lần hay lặp lại
Cách xác định dòng doanh thu phù hợp cho mô hình kinh doanh
Điểm xuất phát không nên là lựa chọn ngay “thuê bao”, “quảng cáo” hay “phí giao dịch”. Trước hết cần xác định khách hàng thực sự sẵn sàng trả tiền cho điều gì.
Business Model Generation gợi ý các câu hỏi trung tâm như khách hàng sẵn sàng trả tiền cho giá trị nào, hiện họ đang trả tiền cho điều gì, họ đang thanh toán như thế nào, muốn thanh toán theo cách nào và mỗi dòng doanh thu đóng góp ra sao vào tổng doanh thu.
Từ đó có thể kiểm tra dòng doanh thu theo một trình tự thực tế:
1. Xác định phân khúc trả tiền
2. Làm rõ chính xác ai là bên chi trả, đặc biệt với mô hình nền tảng hoặc mô hình nhiều phía
3. Xác định giá trị được thương mại hóa
4. Khách hàng đang trả tiền cho quyền sở hữu, quyền sử dụng, quyền truy cập, quyền khai thác hay khả năng thực hiện giao dịch
5. Chọn sự kiện làm phát sinh doanh thu
6. Khoản thu xuất hiện khi bán, khi sử dụng, theo chu kỳ thời gian, khi giao dịch hoàn tất hay khi quyền được cấp
7. Xác định đơn vị tính tiền
8. Giá có thể gắn với sản phẩm, thời gian, tài khoản, lượt sử dụng, giao dịch, dung lượng hoặc một đơn vị giá trị khác
9. Chọn cơ chế định giá
10. Quyết định giá cố định hay thay đổi và những biến số nào làm giá thay đổi
11. Kiểm tra sự phù hợp với hành vi khách hàng
12. Một cơ chế doanh thu chỉ bền vững khi cách thanh toán tương thích với cách khách hàng nhận và đánh giá giá trị
Cách tiếp cận này giúp tránh một nhầm lẫn phổ biến: bắt đầu bằng mô hình giá mà chưa xác định rõ giá trị đang được thu tiền. Giá chỉ là một thành phần của Revenue Stream; cơ chế doanh thu rộng hơn vì nó mô tả toàn bộ logic chuyển giá trị thành khoản thu.
Dòng doanh thu trong mô hình kinh doanh là cấu trúc mô tả doanh nghiệp nhận tiền từ từng phân khúc khách hàng bằng cơ chế nào để đổi lấy giá trị đã cung cấp. Nó có thể hình thành từ bán tài sản, phí sử dụng, thuê bao, cho thuê, cấp phép, môi giới hoặc quảng cáo; đồng thời khoản thu có thể mang tính giao dịch một lần hoặc lặp lại.
Hiểu đúng Revenue Streams vì thế không dừng ở việc ghi một mức giá vào Business Model Canvas. Một dòng doanh thu đầy đủ phải làm rõ người trả tiền, giá trị được trả tiền, quyền lợi khách hàng nhận được, thời điểm phát sinh khoản thu và cơ chế xác định mức giá. Khi những yếu tố này liên kết chặt chẽ với phân khúc khách hàng và giá trị cung cấp, dòng doanh thu mới phản ánh đúng logic kiếm tiền của mô hình kinh doanh.

GỬI Ý KIẾN BÌNH LUẬN