Cách giảm vốn điều lệ của doanh nghiệp
Mục lục
- Doanh nghiệp được giảm vốn điều lệ trong những trường hợp nào?
- Điều kiện bảo đảm thanh toán nợ áp dụng ra sao?
- Giảm vốn do không góp đủ khác với hoàn trả vốn như thế nào?
- Trình tự giảm vốn điều lệ được thực hiện như thế nào?
- Hồ sơ đăng ký giảm vốn điều lệ gồm những gì?
- Doanh nghiệp tư nhân có giảm vốn điều lệ không?
Giảm vốn điều lệ chỉ được thực hiện khi doanh nghiệp thuộc trường hợp pháp luật cho phép và đáp ứng các điều kiện tương ứng về thời gian hoạt động, khả năng thanh toán, quyết định nội bộ và đăng ký thay đổi. Bài viết làm rõ cách giảm vốn theo từng loại hình doanh nghiệp và thủ tục đang áp dụng đến tháng 8/2026.
Giảm vốn điều lệ không đơn thuần là việc chủ sở hữu, thành viên hoặc cổ đông rút một phần tiền đã góp khỏi doanh nghiệp. Pháp luật doanh nghiệp quy định những căn cứ giảm vốn khác nhau cho từng loại hình công ty. Có trường hợp doanh nghiệp chủ động hoàn trả vốn; có trường hợp vốn giảm do công ty mua lại phần vốn góp, cổ phần; cũng có trường hợp doanh nghiệp bắt buộc điều chỉnh vốn về đúng số thực tế đã được góp.
Khung pháp lý hiện hành gồm Luật Doanh nghiệp 2020 đã được sửa đổi, bổ sung, trong đó có Luật số 76/2025/QH15 có hiệu lực từ ngày 01/07/2025; thủ tục đăng ký doanh nghiệp được thực hiện theo Nghị định 168/2025/NĐ-CP và các nội dung sửa đổi tại Nghị định 296/2026/NĐ-CP có hiệu lực từ ngày 23/07/2026.
Doanh nghiệp được giảm vốn điều lệ trong những trường hợp nào?
Không tồn tại một điều kiện giảm vốn áp dụng giống nhau cho tất cả doanh nghiệp. Trước hết phải xác định loại hình công ty và căn cứ làm phát sinh việc giảm vốn, sau đó mới xác định điều kiện và thủ tục tương ứng.
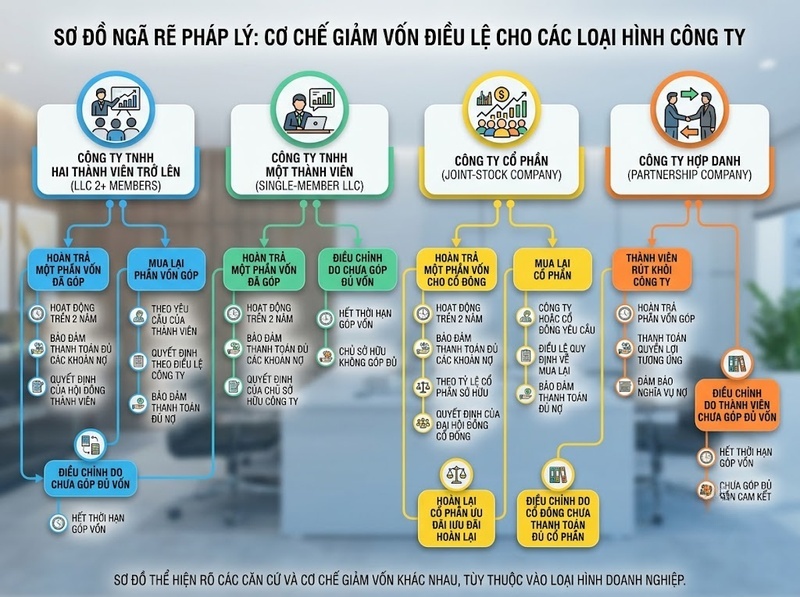
Công ty TNHH hai thành viên trở lên
Theo khoản 3 Điều 68 Luật Doanh nghiệp, công ty TNHH hai thành viên trở lên có ba căn cứ giảm vốn.
Trường hợp thứ nhất là hoàn trả một phần vốn góp cho các thành viên theo tỷ lệ phần vốn góp của họ trong vốn điều lệ. Phương án này chỉ được thực hiện khi công ty đã hoạt động kinh doanh liên tục từ 02 năm trở lên kể từ ngày đăng ký thành lập và sau khi hoàn trả vẫn bảo đảm thanh toán đầy đủ các khoản nợ, nghĩa vụ tài sản khác.
Trường hợp thứ hai là công ty mua lại phần vốn góp của thành viên theo Điều 51 Luật Doanh nghiệp. Đây không phải việc thành viên tự ý rút vốn; việc mua lại phải phát sinh theo cơ chế và điều kiện mà Luật Doanh nghiệp quy định.
Trường hợp thứ ba là các thành viên không thanh toán đầy đủ, đúng hạn số vốn đã cam kết. Khi đó, vốn điều lệ phải được điều chỉnh về số vốn thực tế đã góp theo Điều 47 Luật Doanh nghiệp.
Điểm cần phân biệt là điều kiện “hoạt động từ 02 năm trở lên” chỉ gắn với trường hợp công ty chủ động hoàn trả một phần vốn cho thành viên. Doanh nghiệp không phải chờ đủ 02 năm nếu việc giảm vốn là hệ quả của việc thành viên không góp đủ vốn theo cam kết.
Công ty TNHH một thành viên
Khoản 3 Điều 87 Luật Doanh nghiệp cho phép công ty TNHH một thành viên giảm vốn trong hai trường hợp.
Một là công ty hoàn trả một phần vốn góp cho chủ sở hữu, với điều kiện công ty đã hoạt động kinh doanh liên tục từ 02 năm trở lên kể từ ngày đăng ký thành lập và vẫn bảo đảm thanh toán đủ nợ, nghĩa vụ tài sản khác sau khi hoàn trả.
Hai là chủ sở hữu không thanh toán đầy đủ, đúng hạn vốn điều lệ đã đăng ký theo Điều 75. Khi xảy ra trường hợp này, doanh nghiệp phải đăng ký vốn điều lệ bằng số vốn thực tế đã góp, thay vì tiếp tục duy trì mức vốn chỉ mới được cam kết.
Việc hoàn trả vốn của chính công ty cho chủ sở hữu cũng khác với việc chủ sở hữu tự rút tài sản ra khỏi công ty. Bộ Kế hoạch và Đầu tư từng làm rõ rằng cơ chế tại điểm a khoản 3 Điều 87 là công ty hoàn trả một phần vốn góp và kết quả pháp lý của việc đó là vốn điều lệ được giảm.
Công ty cổ phần
Đối với công ty cổ phần, khoản 5 Điều 112 Luật Doanh nghiệp đã được Luật số 76/2025/QH15 sửa đổi từ ngày 01/07/2025. Hiện công ty có thể giảm vốn trong bốn nhóm trường hợp.
Thứ nhất, Đại hội đồng cổ đông quyết định hoàn trả một phần vốn góp cho cổ đông theo tỷ lệ sở hữu cổ phần. Công ty phải có thời gian hoạt động kinh doanh từ 02 năm trở lên kể từ ngày đăng ký thành lập, không tính thời gian đăng ký tạm ngừng kinh doanh, đồng thời phải bảo đảm khả năng thanh toán đầy đủ nợ và các nghĩa vụ tài sản khác sau khi hoàn trả.
Thứ hai, công ty mua lại cổ phần đã bán theo Điều 132 và Điều 133.
Thứ ba, cổ đông không thanh toán đầy đủ, đúng hạn số cổ phần đã đăng ký mua và công ty phải điều chỉnh vốn theo Điều 113.
Thứ tư, trường hợp mới được bổ sung từ ngày 01/07/2025: công ty hoàn lại vốn góp theo yêu cầu, điều kiện ghi tại cổ phiếu cho cổ đông sở hữu cổ phần có quyền ưu đãi hoàn lại, phù hợp với Luật Doanh nghiệp và Điều lệ công ty.
Như vậy, riêng đối với công ty cổ phần, khi kiểm tra điều kiện 02 năm để hoàn trả vốn cho cổ đông không thể chỉ lấy ngày hiện tại trừ ngày thành lập. Khoảng thời gian công ty đã đăng ký tạm ngừng kinh doanh phải được loại ra khỏi thời gian hoạt động dùng để xét điều kiện này.
Công ty hợp danh
Luật Doanh nghiệp không xây dựng một điều khoản liệt kê các trường hợp giảm vốn của công ty hợp danh theo cùng cấu trúc như Điều 68, Điều 87 hoặc Điều 112. Việc giảm vốn vì vậy phải gắn với căn cứ làm thay đổi phần vốn của các thành viên và các quy định về thành viên hợp danh, thành viên góp vốn, Điều lệ công ty.
Chẳng hạn, nếu việc thay đổi vốn xuất phát từ một thành viên hợp danh tự nguyện rút khỏi công ty, thành viên này chỉ được rút vốn khi Hội đồng thành viên chấp thuận; phải thông báo bằng văn bản chậm nhất 06 tháng trước ngày rút và chỉ được rút tại thời điểm kết thúc năm tài chính sau khi báo cáo tài chính của năm đó đã được thông qua. Cổng thông tin quốc gia về đăng ký doanh nghiệp hiện cũng có thủ tục riêng cho trường hợp công ty hợp danh đăng ký giảm vốn điều lệ.
Điều kiện bảo đảm thanh toán nợ áp dụng ra sao?
Khả năng thanh toán là giới hạn quan trọng nhất khi doanh nghiệp đưa vốn ra khỏi công ty. Đối với việc hoàn trả vốn của công ty TNHH hoặc công ty cổ phần, Luật Doanh nghiệp trực tiếp đặt điều kiện rằng sau khi hoàn trả, công ty phải thanh toán được đầy đủ các khoản nợ và nghĩa vụ tài sản khác. Điều này nhằm ngăn việc giảm phần tài sản bảo đảm cho hoạt động của doanh nghiệp trong khi nghĩa vụ đối với chủ nợ vẫn tồn tại.
Ở cấp thủ tục đăng ký, khoản 4 Điều 44 Nghị định 168/2025/NĐ-CP còn quy định chung rằng khi đăng ký giảm vốn điều lệ, doanh nghiệp phải cam kết bảo đảm thanh toán đủ các khoản nợ và nghĩa vụ tài sản khác sau khi giảm vốn. Đối với công ty TNHH hai thành viên trở lên giảm vốn do hoàn trả vốn hoặc mua lại phần vốn góp theo điểm a, điểm b khoản 3 Điều 68, hồ sơ phải kèm báo cáo tài chính gần nhất với thời điểm quyết định giảm vốn.
Vì vậy, chỉ có nghị quyết của chủ sở hữu, Hội đồng thành viên hoặc Đại hội đồng cổ đông là chưa đủ để biến một phương án giảm vốn thành hợp pháp. Doanh nghiệp còn phải đúng căn cứ giảm vốn và đáp ứng những giới hạn tài chính mà pháp luật gắn với căn cứ đó.
Giảm vốn do không góp đủ khác với hoàn trả vốn như thế nào?
Đây là hai cơ chế thường bị nhầm lẫn.
Hoàn trả vốn là quyết định chủ động đưa một phần vốn đã thực sự tồn tại trong công ty trở lại cho thành viên, chủ sở hữu hoặc cổ đông. Chính vì tài sản đang rời khỏi doanh nghiệp nên pháp luật đặt ra điều kiện về thời gian hoạt động và khả năng thanh toán đối với các trường hợp hoàn trả vốn thông thường.
Ngược lại, giảm vốn do không góp đủ là việc điều chỉnh thông tin pháp lý về đúng số vốn thực tế đã được đưa vào công ty. Vốn bị giảm ở đây không phải vì doanh nghiệp lấy tài sản hiện có để trả cho thành viên mà vì một phần vốn đã đăng ký trước đó chưa được góp đúng cam kết.
Đối với công ty TNHH hai thành viên trở lên, nếu có thành viên không góp hoặc không góp đủ vốn, công ty phải đăng ký vốn điều lệ và tỷ lệ phần vốn góp theo số thực tế đã góp trong thời hạn 30 ngày kể từ ngày cuối cùng phải góp đủ. Công ty TNHH một thành viên cũng có thời hạn 30 ngày để đăng ký lại vốn bằng giá trị vốn đã góp khi chủ sở hữu không góp đủ; đối với công ty cổ phần, công ty phải điều chỉnh vốn bằng tổng mệnh giá số cổ phần đã được thanh toán đủ trong thời hạn 30 ngày kể từ khi kết thúc thời hạn thanh toán, trừ trường hợp số cổ phần chưa thanh toán đã được bán hết trong thời hạn luật định.
Do đó, doanh nghiệp không thể coi “không góp đủ vốn” là một phương án tùy chọn để rút lại phần vốn đã góp. Bản chất của cơ chế này là sửa mức vốn đăng ký cho phù hợp với tình trạng góp vốn thực tế.
Trình tự giảm vốn điều lệ được thực hiện như thế nào?
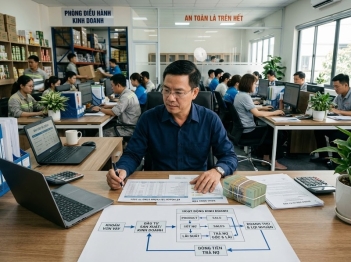
Sau khi xác định đúng căn cứ pháp lý, doanh nghiệp có thể triển khai việc giảm vốn theo trình tự cơ bản sau:
1. Xác định trường hợp giảm vốn, mức vốn trước và sau khi giảm, phần vốn của từng thành viên hoặc số cổ phần liên quan và kiểm tra các điều kiện tương ứng
2. Thông qua quyết định nội bộ, do chủ sở hữu công ty, Hội đồng thành viên hoặc Đại hội đồng cổ đông quyết định theo đúng loại hình doanh nghiệp; công ty TNHH hai thành viên trở lên phải có biên bản họp Hội đồng thành viên
3. Hoàn thiện điều kiện và tài liệu chứng minh, trong đó có cam kết khả năng thanh toán và báo cáo tài chính đối với trường hợp pháp luật yêu cầu
4. Nộp hồ sơ đăng ký thay đổi vốn điều lệ đến Cơ quan đăng ký kinh doanh cấp tỉnh nơi doanh nghiệp đặt trụ sở chính để được cập nhật Giấy chứng nhận đăng ký doanh nghiệp
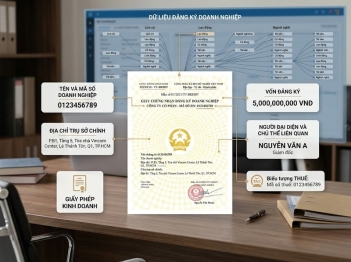
Điều 30 Luật Doanh nghiệp quy định doanh nghiệp phải đăng ký khi thay đổi nội dung trên Giấy chứng nhận đăng ký doanh nghiệp, trong đó vốn điều lệ là một nội dung được ghi nhận trên giấy chứng nhận; thời hạn chung để đăng ký thay đổi là 10 ngày kể từ ngày có thay đổi. Những trường hợp không góp đủ vốn còn phải tuân thủ thời hạn điều chỉnh riêng tại các điều luật tương ứng. Cơ quan đăng ký kinh doanh có 03 ngày làm việc kể từ khi nhận hồ sơ để xem xét tính hợp lệ và cấp Giấy chứng nhận đăng ký doanh nghiệp mới theo quy định.
Từ ngày 23/07/2026, Nghị định 296/2026/NĐ-CP tiếp tục số hóa thủ tục đăng ký doanh nghiệp. Khi nộp hồ sơ trực tuyến, người nộp truy cập Hệ thống thông tin quốc gia về đăng ký doanh nghiệp thông qua Cổng Dịch vụ công quốc gia hoặc ứng dụng định danh quốc gia bằng tài khoản định danh điện tử theo quy trình mới.
Hồ sơ đăng ký giảm vốn điều lệ gồm những gì?
Theo Điều 44 Nghị định 168/2025/NĐ-CP, hồ sơ cốt lõi khi công ty đăng ký thay đổi vốn điều lệ gồm Giấy đề nghị đăng ký thay đổi nội dung đăng ký doanh nghiệp và nghị quyết hoặc quyết định của chủ thể có thẩm quyền về việc thay đổi vốn. Đối với công ty TNHH hai thành viên trở lên còn có biên bản họp Hội đồng thành viên. Nếu thuộc trường hợp phải thực hiện thủ tục liên quan đến nhà đầu tư nước ngoài theo pháp luật đầu tư thì còn phải xử lý tài liệu tương ứng.
Riêng khi giảm vốn, doanh nghiệp phải có cam kết bảo đảm thanh toán nợ và nghĩa vụ tài sản sau khi giảm. Công ty TNHH hai thành viên trở lên giảm vốn theo điểm a hoặc điểm b khoản 3 Điều 68 phải có báo cáo tài chính gần nhất. Hướng dẫn hiện hành trên Cổng thông tin quốc gia về đăng ký doanh nghiệp cũng thể hiện các thành phần này đối với hồ sơ giảm vốn của công ty TNHH hai thành viên trở lên; hồ sơ công ty TNHH một thành viên và công ty cổ phần được thiết kế tương ứng với cơ quan quyết định của từng loại hình.
Một điểm mới từ Nghị định 296/2026/NĐ-CP là cơ quan đăng ký kinh doanh cấp tỉnh phải khai thác thông tin đã có trong Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp và các cơ sở dữ liệu quốc gia, chuyên ngành khác; không yêu cầu doanh nghiệp nộp lại bản sao một số giấy tờ nếu dữ liệu đã có thể khai thác. Quy định này bao gồm cả văn bản chấp thuận của cơ quan đăng ký đầu tư trong trường hợp dữ liệu đã sẵn có; khi dữ liệu không thể khai thác hoặc chưa đầy đủ thì doanh nghiệp mới phải bổ sung tài liệu.
Doanh nghiệp tư nhân có giảm vốn điều lệ không?
Doanh nghiệp tư nhân là trường hợp cần tách riêng. Loại hình này không sử dụng khái niệm “vốn điều lệ” như công ty TNHH, công ty cổ phần hay công ty hợp danh; Giấy chứng nhận đăng ký doanh nghiệp ghi nhận vốn đầu tư của chủ doanh nghiệp tư nhân.
Chủ doanh nghiệp tư nhân có quyền tăng hoặc giảm vốn đầu tư trong quá trình hoạt động. Tuy nhiên, nếu giảm vốn xuống thấp hơn mức vốn đầu tư đã đăng ký thì chỉ được thực hiện sau khi đã đăng ký với Cơ quan đăng ký kinh doanh. Theo Nghị định 168/2025/NĐ-CP, thủ tục hiện hành là gửi giấy đề nghị đăng ký thay đổi vốn đầu tư đến Cơ quan đăng ký kinh doanh cấp tỉnh nơi doanh nghiệp đặt trụ sở chính.
Như vậy, giảm vốn điều lệ chỉ được thực hiện khi có căn cứ giảm vốn phù hợp với loại hình doanh nghiệp và đáp ứng các điều kiện gắn với căn cứ đó. Với việc hoàn trả vốn tự nguyện, điều kiện về thời gian hoạt động và khả năng thanh toán thường là yếu tố quyết định; với trường hợp chưa góp đủ vốn, doanh nghiệp phải điều chỉnh về số vốn thực tế đã góp trong thời hạn luật định.
Sau khi có quyết định giảm vốn, doanh nghiệp còn phải hoàn tất thủ tục đăng ký thay đổi với Cơ quan đăng ký kinh doanh. Vì vậy, trước khi thực hiện, cần xác định rõ doanh nghiệp đang giảm vốn theo cơ chế nào, thay vì chỉ xác định số tiền muốn giảm, bởi chính căn cứ giảm vốn sẽ quyết định điều kiện, hồ sơ và thời điểm mà việc giảm vốn được pháp luật công nhận.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều