Giải thể doanh nghiệp là gì và xảy ra khi nào?
Mục lục
- Bản chất của giải thể doanh nghiệp là chấm dứt sự tồn tại có điều kiện
- Doanh nghiệp giải thể khi hết thời hạn hoạt động mà không gia hạn
- Doanh nghiệp có thể giải thể theo quyết định của chủ thể có thẩm quyền
- Thiếu số lượng thành viên hoặc cổ đông tối thiểu có thể dẫn đến giải thể
- Bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp là trường hợp giải thể bắt buộc
- Muốn hoàn tất giải thể phải đáp ứng điều kiện về nợ và tranh chấp
- Quyết định giải thể chưa đồng nghĩa doanh nghiệp đã chấm dứt ngay
Giải thể doanh nghiệp là quá trình chấm dứt hoạt động và sự tồn tại của doanh nghiệp theo quyết định của chủ thể có thẩm quyền hoặc trong trường hợp pháp luật bắt buộc. Doanh nghiệp chỉ có thể hoàn tất việc giải thể khi đáp ứng các điều kiện về nợ, nghĩa vụ tài sản và tranh chấp theo quy định pháp luật.
Giải thể doanh nghiệp có thể hiểu là quá trình pháp lý dẫn đến việc doanh nghiệp chấm dứt hoạt động và chấm dứt sự tồn tại theo quy định của pháp luật. Luật Doanh nghiệp không xây dựng một điều khoản riêng định nghĩa thuật ngữ này mà quy định trực tiếp các trường hợp, điều kiện và thủ tục giải thể.
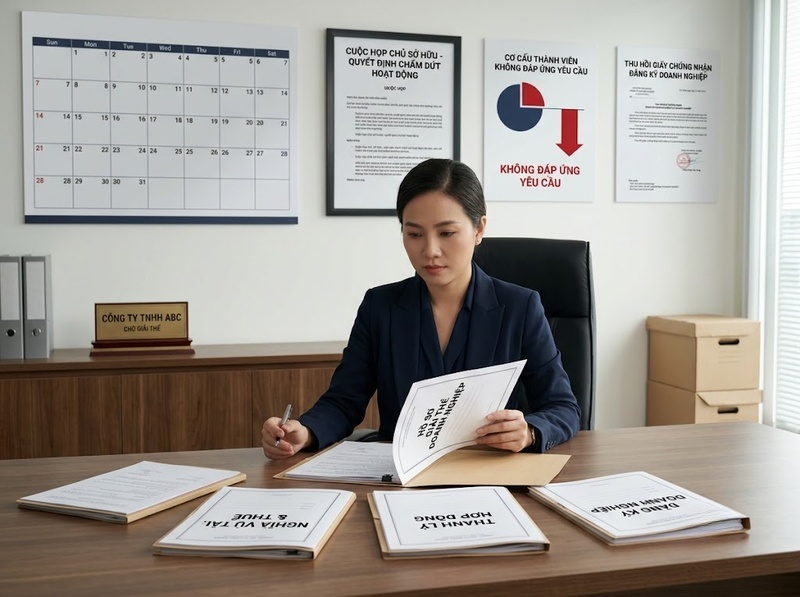
Điểm quan trọng là việc một doanh nghiệp ngừng kinh doanh trên thực tế chưa đồng nghĩa doanh nghiệp đã giải thể. Muốn chấm dứt sự tồn tại về mặt pháp lý, doanh nghiệp phải thuộc trường hợp được giải thể, xử lý các nghĩa vụ liên quan và hoàn tất thủ tục theo quy định.
Theo Điều 207 Luật Doanh nghiệp 2020, được sửa đổi, bổ sung năm 2025, doanh nghiệp có thể đi đến giải thể do hết thời hạn hoạt động, do quyết định của chủ thể có thẩm quyền trong doanh nghiệp, do không duy trì đủ số lượng thành viên hoặc cổ đông tối thiểu trong thời hạn luật định, hoặc do bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp.
Bản chất của giải thể doanh nghiệp là chấm dứt sự tồn tại có điều kiện
Giải thể không đơn thuần là đóng cửa trụ sở hay dừng các hoạt động mua bán. Đây là quá trình doanh nghiệp xử lý quan hệ pháp lý còn tồn tại trước khi chấm dứt tư cách của mình trên hệ thống đăng ký doanh nghiệp.
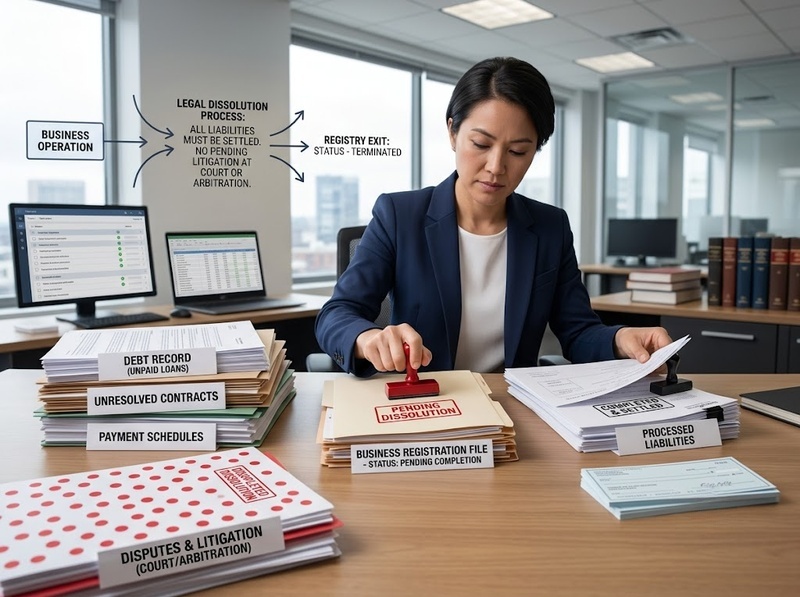
Cơ chế này đặc biệt thể hiện ở điều kiện quy định tại khoản 2 Điều 207 Luật Doanh nghiệp 2020: doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ và nghĩa vụ tài sản khác, đồng thời không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
Vì vậy, quyết định giải thể mới là căn cứ để bắt đầu quá trình chấm dứt doanh nghiệp trong các trường hợp tương ứng, chứ chưa làm doanh nghiệp lập tức biến mất về mặt pháp lý. Doanh nghiệp còn phải thực hiện những công việc như thanh lý tài sản, xử lý hợp đồng, thanh toán nghĩa vụ và thực hiện thủ tục đăng ký giải thể.
Điều này cũng giải thích vì sao cần phân biệt giữa “ngừng hoạt động” và “đã giải thể”. Một doanh nghiệp có thể không còn kinh doanh trên thực tế nhưng vẫn tồn tại về mặt pháp lý nếu quá trình giải thể chưa được hoàn tất.
Doanh nghiệp giải thể khi hết thời hạn hoạt động mà không gia hạn
Trường hợp đầu tiên được Điều 207 Luật Doanh nghiệp quy định là doanh nghiệp kết thúc thời hạn hoạt động đã ghi trong Điều lệ công ty mà không có quyết định gia hạn.
Cơ chế của trường hợp này xuất phát từ giới hạn tồn tại mà chính doanh nghiệp đã xác lập trong Điều lệ. Nếu Điều lệ quy định công ty hoạt động trong một thời hạn nhất định thì khi thời hạn đó kết thúc, doanh nghiệp phải xác định có tiếp tục tồn tại hay không.
Nếu có quyết định gia hạn phù hợp, việc hết thời hạn cũ không dẫn đến giải thể theo căn cứ này. Ngược lại, khi thời hạn đã kết thúc mà không được gia hạn, doanh nghiệp thuộc trường hợp giải thể.
Do đó, yếu tố quyết định không chỉ là “đã hết thời hạn hoạt động”, mà phải đồng thời xét việc doanh nghiệp có quyết định gia hạn hay không.
Doanh nghiệp có thể giải thể theo quyết định của chủ thể có thẩm quyền
Một doanh nghiệp đang hoạt động cũng có thể đi đến giải thể theo quyết định nội bộ của chủ thể có thẩm quyền. Điều 207 xác định thẩm quyền này tùy theo từng loại hình doanh nghiệp, gồm chủ doanh nghiệp đối với doanh nghiệp tư nhân; Hội đồng thành viên đối với công ty hợp danh; Hội đồng thành viên hoặc chủ sở hữu công ty đối với công ty trách nhiệm hữu hạn; Đại hội đồng cổ đông đối với công ty cổ phần.
Đây là trường hợp giải thể xuất phát từ ý chí của doanh nghiệp thay vì từ một sự kiện bắt buộc như bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp.
Tuy nhiên, quyền quyết định chấm dứt hoạt động không đồng nghĩa doanh nghiệp có thể bỏ lại các khoản nợ và nghĩa vụ chưa xử lý. Quyết định giải thể phải được đặt trong điều kiện chung của khoản 2 Điều 207: doanh nghiệp phải bảo đảm thanh toán hết nợ và nghĩa vụ tài sản khác, đồng thời không đang trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
Vì thế, về mặt thực tế, quyết định của chủ thể có thẩm quyền là căn cứ để triển khai giải thể, còn việc doanh nghiệp có hoàn tất được quá trình này hay không phụ thuộc vào việc đáp ứng các điều kiện pháp luật đặt ra.
Thiếu số lượng thành viên hoặc cổ đông tối thiểu có thể dẫn đến giải thể
Luật số 76/2025/QH15 đã sửa đổi điểm c khoản 1 Điều 207 Luật Doanh nghiệp. Theo quy định hiện hành, công ty thuộc trường hợp giải thể khi không còn đủ số lượng thành viên, cổ đông tối thiểu theo quy định của Luật trong thời hạn 06 tháng liên tục mà không làm thủ tục chuyển đổi loại hình doanh nghiệp. Luật sửa đổi có hiệu lực từ ngày 01/07/2025.
Quy định này có hai điều kiện cần được đọc cùng nhau.
Thứ nhất, công ty rơi vào tình trạng không đáp ứng số lượng thành viên hoặc cổ đông tối thiểu theo quy định áp dụng cho loại hình của mình.
Thứ hai, tình trạng đó kéo dài liên tục 06 tháng mà công ty không thực hiện thủ tục chuyển đổi loại hình doanh nghiệp.
Do đó, việc thiếu số lượng thành viên hoặc cổ đông tối thiểu tại một thời điểm không có nghĩa công ty lập tức bị giải thể. Khoảng thời gian 06 tháng tạo điều kiện để doanh nghiệp xử lý tình trạng không còn phù hợp với cấu trúc pháp lý của loại hình hiện tại.
Nếu doanh nghiệp thực hiện việc chuyển đổi loại hình phù hợp trong thời hạn luật định thì căn cứ giải thể này không phát sinh. Ngược lại, khi tình trạng thiếu số lượng tối thiểu kéo dài đủ thời gian và doanh nghiệp không chuyển đổi, công ty thuộc trường hợp phải giải thể theo Điều 207.
Bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp là trường hợp giải thể bắt buộc
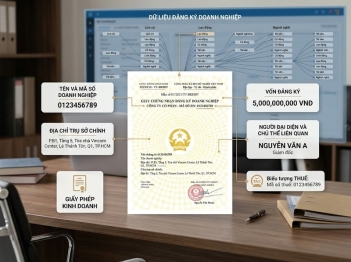
Điểm d khoản 1 Điều 207 còn quy định trường hợp doanh nghiệp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp, trừ trường hợp Luật Quản lý thuế có quy định khác.
Khác với việc chủ sở hữu hoặc cơ quan nội bộ chủ động quyết định giải thể, trường hợp này phát sinh từ một quyết định của cơ quan nhà nước có thẩm quyền.
Luật đồng thời đặt ra trách nhiệm đối với trường hợp này. Khoản 2 Điều 207 quy định người quản lý có liên quan và doanh nghiệp trong trường hợp bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp cùng liên đới chịu trách nhiệm về các khoản nợ của doanh nghiệp.
Điều đó cho thấy việc bị thu hồi giấy chứng nhận không phải là cơ chế giúp doanh nghiệp tự động xóa bỏ nghĩa vụ. Những vấn đề về nợ và trách nhiệm liên quan vẫn phải được xử lý trong quá trình chấm dứt doanh nghiệp.
Muốn hoàn tất giải thể phải đáp ứng điều kiện về nợ và tranh chấp
Một trong những điểm dễ bị hiểu sai là cho rằng chỉ cần thuộc một trong các trường hợp tại khoản 1 Điều 207 thì doanh nghiệp đương nhiên được giải thể hoàn tất.
Khoản 2 Điều 207 đặt ra hai giới hạn quan trọng: doanh nghiệp phải bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
Điều kiện này bảo vệ các chủ thể có quyền và lợi ích liên quan. Nếu doanh nghiệp chỉ cần quyết định đóng cửa để chấm dứt trách nhiệm thì quyền lợi của chủ nợ, người lao động và những bên đang có quan hệ tài sản với doanh nghiệp có thể bị ảnh hưởng.
Trong thủ tục giải thể, pháp luật còn quy định việc tổ chức thanh lý tài sản, xử lý nghĩa vụ phát sinh từ hợp đồng lao động và thanh toán các khoản nợ. Điều 208 Luật Doanh nghiệp xác định các nhóm nghĩa vụ như quyền lợi của người lao động, nợ thuế và các khoản nợ khác trong quá trình thanh toán.
Như vậy, khả năng thanh toán nghĩa vụ là ranh giới quan trọng khi xem xét một doanh nghiệp có thể hoàn tất giải thể hay không.
Quyết định giải thể chưa đồng nghĩa doanh nghiệp đã chấm dứt ngay
Đối với các trường hợp giải thể tại điểm a, b và c khoản 1 Điều 207, pháp luật quy định một trình tự từ quyết định giải thể đến thanh lý và hoàn thành thủ tục đăng ký.
Điều 208 Luật Doanh nghiệp yêu cầu thông qua nghị quyết hoặc quyết định giải thể, tổ chức thanh lý tài sản và thực hiện các công việc liên quan đến nghĩa vụ của doanh nghiệp. Nghị định 168/2025/NĐ-CP tiếp tục quy định thủ tục đăng ký giải thể theo cơ chế đăng ký doanh nghiệp hiện hành.
Chẳng hạn, đối với trường hợp quy định tại các điểm a, b và c khoản 1 Điều 207, Nghị định 168/2025/NĐ-CP quy định trong thời hạn 07 ngày làm việc kể từ ngày thông qua nghị quyết hoặc quyết định giải thể, doanh nghiệp phải gửi các giấy tờ theo quy định đến Cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt trụ sở chính.
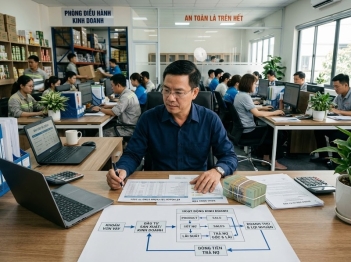
Cơ chế này cho thấy giải thể là một quá trình chứ không phải một thời điểm duy nhất. Có thể hình dung theo chuỗi: xuất hiện căn cứ giải thể, ban hành quyết định theo thẩm quyền, xử lý tài sản và nghĩa vụ, thực hiện thủ tục đăng ký, sau đó tình trạng pháp lý của doanh nghiệp mới được cập nhật theo quy định.
Vì vậy, khi xác định một doanh nghiệp “đã giải thể” hay chưa, không nên chỉ dựa vào việc doanh nghiệp đã đóng cửa, ngừng giao dịch hoặc đã ban hành quyết định giải thể.
Tóm lại, giải thể doanh nghiệp là cơ chế pháp lý để đi đến chấm dứt hoạt động và sự tồn tại của doanh nghiệp, nhưng việc chấm dứt này phải tuân thủ các căn cứ và điều kiện luật định. Theo Điều 207 Luật Doanh nghiệp hiện hành, doanh nghiệp có thể thuộc trường hợp giải thể khi hết thời hạn hoạt động mà không gia hạn; có nghị quyết hoặc quyết định giải thể của chủ thể có thẩm quyền; không còn đủ số lượng thành viên, cổ đông tối thiểu trong 06 tháng liên tục mà không chuyển đổi loại hình; hoặc bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp theo trường hợp luật quy định.
Dù phát sinh từ quyết định tự nguyện hay trường hợp pháp luật buộc phải chấm dứt, doanh nghiệp không thể xem giải thể là cách xóa bỏ các nghĩa vụ còn tồn tại. Điều kiện về thanh toán nợ, nghĩa vụ tài sản và tình trạng tranh chấp chính là giới hạn pháp lý quan trọng trước khi doanh nghiệp có thể hoàn tất việc giải thể.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều