Khi nào doanh nghiệp bị xử phạt vi phạm hành chính?
Mục lục
- Bốn nhóm căn cứ phải có khi xử phạt doanh nghiệp
- Căn cứ xác định một hành vi của doanh nghiệp là vi phạm hành chính
- Khi nào hành vi của người đại diện hoặc nhân viên được quy cho doanh nghiệp?
- Có hành vi vi phạm nhưng trường hợp nào không xử phạt doanh nghiệp?
- Thời hiệu và nghĩa vụ chứng minh ảnh hưởng thế nào đến việc xử phạt?
- Doanh nghiệp nên kiểm tra hồ sơ xử phạt theo thứ tự nào?
Doanh nghiệp chỉ bị xử phạt vi phạm hành chính khi hành vi có đủ dấu hiệu pháp lý của một vi phạm hành chính, có căn cứ quy trách nhiệm cho doanh nghiệp và được pháp luật chuyên ngành quy định là hành vi bị xử phạt. Bài viết làm rõ các điều kiện này, những trường hợp không xử phạt và cách kiểm tra thời hiệu, chứng cứ trước khi xác định trách nhiệm của doanh nghiệp.
Theo pháp luật hiện hành, không phải cứ doanh nghiệp có hành vi trái quy định là đương nhiên bị xử phạt hành chính. Muốn xử phạt doanh nghiệp, trước hết phải xác định được một hành vi vi phạm hành chính do tổ chức thực hiện, hành vi đó phải có lỗi, xâm phạm quy định pháp luật về quản lý nhà nước, không phải là tội phạm và thuộc trường hợp mà pháp luật quy định phải xử phạt vi phạm hành chính. Đồng thời, phải có căn cứ để quy hành vi của người thực hiện cho chính doanh nghiệp và hành vi đó phải được quy định trong nghị định xử phạt của lĩnh vực tương ứng.
Căn cứ pháp lý trung tâm hiện nay là Luật Xử lý vi phạm hành chính được hợp nhất tại Văn bản hợp nhất số 90/VBHN-VPQH ngày 30/3/2026. Văn bản này đã cập nhật các sửa đổi có hiệu lực đến ngày 1/7/2026. Quy định chi tiết về đối tượng là tổ chức được thể hiện trong Nghị định 118/2021/NĐ-CP và các văn bản sửa đổi, được Bộ Tư pháp hợp nhất tại Văn bản hợp nhất số 4749/VBHN-BTP.
Bốn nhóm căn cứ phải có khi xử phạt doanh nghiệp
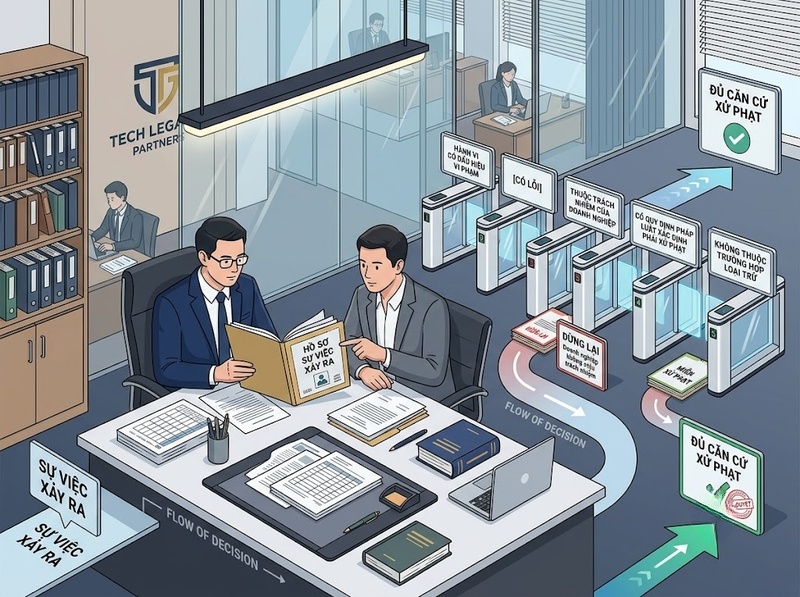
Có thể hiểu việc xác định doanh nghiệp bị xử phạt hành chính qua bốn lớp căn cứ liên tiếp.
Thứ nhất, phải có một hành vi đáp ứng định nghĩa về vi phạm hành chính. Khoản 1 Điều 2 Luật Xử lý vi phạm hành chính xác định vi phạm hành chính là hành vi có lỗi do cá nhân hoặc tổ chức thực hiện, vi phạm quy định pháp luật về quản lý nhà nước, không phải tội phạm và theo pháp luật phải bị xử phạt vi phạm hành chính. Vì vậy, một thiếu sót trong hoạt động kinh doanh chưa đủ để kết luận doanh nghiệp đã có vi phạm hành chính nếu thiếu một trong các dấu hiệu này.
Thứ hai, doanh nghiệp phải là chủ thể chịu trách nhiệm đối với hành vi đó. Luật quy định tổ chức bị xử phạt đối với những vi phạm hành chính do mình gây ra. Nghị định 118/2021/NĐ-CP cụ thể hóa rằng tổ chức phải được thành lập hợp pháp và hành vi phải do người đại diện, người được giao nhiệm vụ nhân danh tổ chức hoặc người hành động theo sự chỉ đạo, điều hành, phân công hay chấp thuận của tổ chức thực hiện.
Thứ ba, hành vi phải có căn cứ xử phạt cụ thể. Nguyên tắc của Luật là chỉ xử phạt khi có hành vi vi phạm hành chính do pháp luật quy định. Nghị định hướng dẫn cũng yêu cầu hành vi, hình thức xử phạt, mức phạt và biện pháp khắc phục hậu quả phải được quy định trong nghị định xử phạt thuộc lĩnh vực quản lý nhà nước tương ứng.
Thứ tư, vụ việc phải còn đủ điều kiện pháp lý để ra quyết định xử phạt: chẳng hạn còn thời hiệu, xác định được chủ thể vi phạm và không thuộc trường hợp pháp luật quy định không xử phạt hoặc không ra quyết định xử phạt.
Căn cứ xác định một hành vi của doanh nghiệp là vi phạm hành chính
Hành vi phải có lỗi
Yếu tố “có lỗi” nằm ngay trong định nghĩa pháp lý của vi phạm hành chính. Điều này có ý nghĩa quan trọng bởi xử phạt hành chính không chỉ dựa vào việc cơ quan quản lý phát hiện một kết quả không đúng quy định; còn phải xác định hành vi thuộc trách nhiệm của chủ thể bị xử phạt.
Với doanh nghiệp, việc đánh giá lỗi thường phải gắn với cơ chế quy hành vi cho tổ chức. Chẳng hạn, nếu một nhân viên thực hiện công việc theo nhiệm vụ được doanh nghiệp giao hoặc theo sự chỉ đạo, điều hành, phân công hay chấp thuận của doanh nghiệp, đây là căn cứ quan trọng để xem xét trách nhiệm của tổ chức. Ngược lại, không nên mặc nhiên suy luận rằng mọi hành vi riêng của một người lao động đều là hành vi vi phạm của doanh nghiệp. Việc quy trách nhiệm vẫn phải thỏa mãn các điều kiện của pháp luật và nghị định xử phạt chuyên ngành.
Hành vi phải vi phạm quy định về quản lý nhà nước
Vi phạm hành chính là vi phạm pháp luật trong lĩnh vực quản lý nhà nước. Do đó, cơ quan xử phạt phải xác định doanh nghiệp đã không thực hiện nghĩa vụ, thực hiện điều bị cấm hoặc thực hiện không đúng yêu cầu mà pháp luật đặt ra trong lĩnh vực cụ thể.
Ví dụ, việc doanh nghiệp có tranh chấp hợp đồng với đối tác không tự nó làm phát sinh xử phạt hành chính. Chỉ khi hành vi thực tế đồng thời rơi vào một cấu thành vi phạm hành chính được pháp luật quy định thì mới có cơ sở xem xét xử phạt.
Hành vi phải được quy định là hành vi bị xử phạt
Đây là điểm doanh nghiệp cần đặc biệt chú ý. Cơ quan có thẩm quyền không thể chỉ viện dẫn một nghĩa vụ chung rồi suy ra mức phạt. Điều 3 Luật Xử lý vi phạm hành chính xác lập nguyên tắc chỉ xử phạt khi có hành vi vi phạm hành chính do pháp luật quy định; Điều 4 của Luật giao Chính phủ quy định hành vi, đối tượng, hình thức và mức xử phạt cụ thể trong từng lĩnh vực.
Vì vậy, khi kiểm tra căn cứ của một biên bản hoặc quyết định xử phạt, phải tìm được điều, khoản tương ứng trong nghị định xử phạt chuyên ngành và đối chiếu chính xác các dấu hiệu của hành vi với sự việc thực tế.
Hành vi không phải là tội phạm
Một dấu hiệu khác trong định nghĩa vi phạm hành chính là hành vi không phải là tội phạm. Nếu trong quá trình xử lý phát hiện vụ việc có dấu hiệu tội phạm và hồ sơ được chuyển để xử lý theo thủ tục hình sự thì đây thuộc trường hợp không ra quyết định xử phạt hành chính theo Điều 65 của Luật.
Ranh giới này giúp tránh tình trạng cùng một bản chất hành vi vừa bị xử lý như vi phạm hành chính vừa bị giữ lại để thay thế cho việc xem xét trách nhiệm hình sự.
Khi nào hành vi của người đại diện hoặc nhân viên được quy cho doanh nghiệp?
Đây là một trong những điểm dễ nhầm nhất khi xác định trách nhiệm hành chính của doanh nghiệp.
Theo Điều 3 Nghị định 118/2021/NĐ-CP, tổ chức bị xử phạt khi vừa là pháp nhân hoặc tổ chức khác được thành lập theo pháp luật, vừa có hành vi do người đại diện, người được giao nhiệm vụ nhân danh tổ chức hoặc người thực hiện theo sự chỉ đạo, điều hành, phân công, chấp thuận của tổ chức; đồng thời hành vi ấy phải được nghị định xử phạt trong lĩnh vực tương ứng quy định. Quy định này tiếp tục nằm trong hệ thống Nghị định 118 đã được hợp nhất sau các sửa đổi năm 2025.
Cơ chế này có nghĩa rằng chức danh của người trực tiếp thực hiện không phải yếu tố duy nhất. Một người không phải đại diện theo pháp luật vẫn có thể thực hiện hành vi được quy cho doanh nghiệp nếu họ được giao nhiệm vụ hoặc hành động theo cơ chế chỉ đạo, điều hành, phân công, chấp thuận của tổ chức.
Ngược lại, việc một người đang là nhân viên của doanh nghiệp không tự động chứng minh mọi hành vi của người đó đều là hành vi của doanh nghiệp. Cần xem xét người này đang làm gì, nhân danh ai, nhiệm vụ được giao là gì, có chỉ đạo hoặc chấp thuận của doanh nghiệp hay không và nghị định chuyên ngành xác định đối tượng bị xử phạt như thế nào.
Có hành vi vi phạm nhưng trường hợp nào không xử phạt doanh nghiệp?
Điều 11 Luật Xử lý vi phạm hành chính quy định các trường hợp không xử phạt, gồm hành vi được thực hiện trong tình thế cấp thiết, do phòng vệ chính đáng, do sự kiện bất ngờ hoặc do sự kiện bất khả kháng; ngoài ra còn có các trường hợp liên quan đến năng lực trách nhiệm hành chính và độ tuổi của cá nhân. Đối với doanh nghiệp, các căn cứ như tình thế cấp thiết, sự kiện bất ngờ và đặc biệt là sự kiện bất khả kháng có ý nghĩa thực tế hơn khi đánh giá trách nhiệm của tổ chức.
Luật còn phân biệt giữa “không xử phạt” và “không ra quyết định xử phạt”. Theo Điều 65, ngoài trường hợp thuộc Điều 11, cơ quan có thẩm quyền không ra quyết định xử phạt nếu không xác định được đối tượng vi phạm, đã hết thời hiệu hoặc hết thời hạn ra quyết định, tổ chức vi phạm đã giải thể hoặc phá sản trong thời gian xem xét, hoặc hồ sơ được chuyển vì có dấu hiệu tội phạm.
Một điểm cần tránh hiểu sai là hết thời hiệu xử phạt không nhất thiết đồng nghĩa mọi hậu quả pháp lý đều biến mất. Trong một số trường hợp Điều 65 quy định, dù không ra quyết định xử phạt, pháp luật vẫn cho phép áp dụng việc tịch thu đối với tang vật, phương tiện thuộc trường hợp luật định và các biện pháp khắc phục hậu quả tương ứng.
Thời hiệu và nghĩa vụ chứng minh ảnh hưởng thế nào đến việc xử phạt?
Thời hiệu là một “cửa kiểm tra” độc lập với việc xác định hành vi có vi phạm hay không. Theo quy định hiện hành, thời hiệu xử phạt thông thường là 01 năm. Nhiều nhóm vi phạm như kế toán, hóa đơn, chứng khoán, sở hữu trí tuệ, xây dựng, bảo vệ môi trường, đất đai, sản xuất hoặc kinh doanh hàng hóa và các lĩnh vực khác được Điều 6 liệt kê có thời hiệu 02 năm. Riêng thuế và kiểm toán độc lập áp dụng thời hiệu theo pháp luật chuyên ngành tương ứng.
Đối với hành vi đã kết thúc, thời hiệu được tính từ thời điểm chấm dứt hành vi; với hành vi đang tiếp diễn, thời hiệu được tính từ thời điểm phát hiện. Trường hợp cá nhân hoặc tổ chức do cơ quan tiến hành tố tụng chuyển đến, thời hiệu theo luật có thể được kéo dài thêm 01 năm; nếu chủ thể cố tình trốn tránh hoặc cản trở việc xử phạt thì thời hiệu được tính lại theo quy định.
Song song với thời hiệu là vấn đề chứng minh. Luật quy định người có thẩm quyền xử phạt chịu trách nhiệm chứng minh vi phạm hành chính; cá nhân, tổ chức bị xử phạt có quyền tự mình hoặc thông qua người đại diện hợp pháp chứng minh mình không vi phạm. Vì vậy, về nguyên tắc, doanh nghiệp không phải bị xem là có vi phạm chỉ vì cơ quan quản lý đưa ra một nhận định chưa có căn cứ; hành vi, chủ thể, lỗi và các tình tiết liên quan phải được xác minh theo pháp luật.
Doanh nghiệp nên kiểm tra hồ sơ xử phạt theo thứ tự nào?
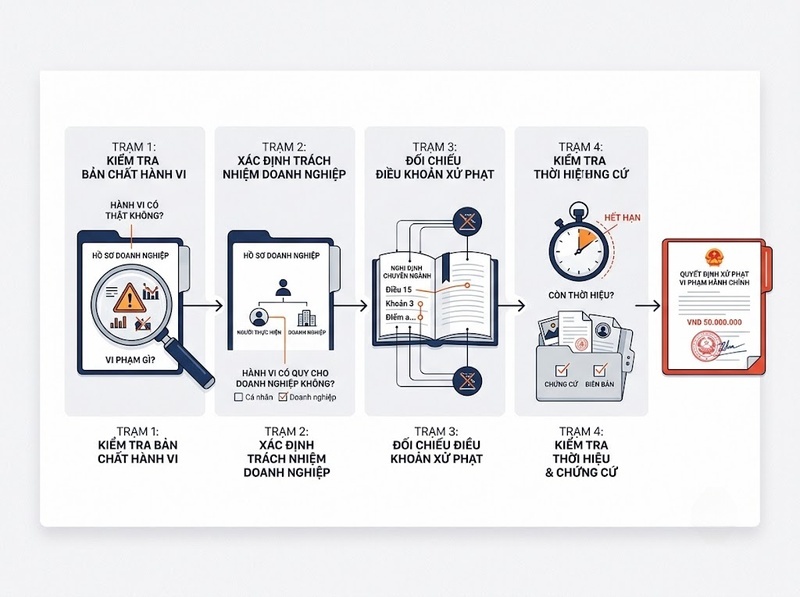
Khi nhận biên bản hoặc quyết định liên quan đến xử phạt, việc rà soát theo một trình tự cố định giúp doanh nghiệp tránh tranh luận lan man về mức tiền phạt trong khi căn cứ phát sinh trách nhiệm còn chưa rõ:
1. Xác định chính xác hành vi bị cho là vi phạm, gồm thời gian, địa điểm, người trực tiếp thực hiện và tình tiết thực tế
2. Đối chiếu điều khoản pháp luật xác lập nghĩa vụ hoặc điều cấm mà cơ quan có thẩm quyền cho rằng doanh nghiệp đã vi phạm
3. Tìm điều khoản xử phạt tương ứng trong nghị định chuyên ngành, đồng thời kiểm tra doanh nghiệp có đúng là đối tượng bị xử phạt hay không
4. Kiểm tra cơ sở quy hành vi cho doanh nghiệp, nhất là nhiệm vụ, ủy quyền, chỉ đạo, điều hành, phân công hoặc chấp thuận đối với người trực tiếp thực hiện
5. Kiểm tra lỗi và các trường hợp loại trừ, đặc biệt là sự kiện bất ngờ, bất khả kháng hoặc tình thế cấp thiết nếu có căn cứ thực tế
6. Kiểm tra thời hiệu, thời hạn ra quyết định và chứng cứ, vì một hành vi có dấu hiệu vi phạm chưa đồng nghĩa cơ quan có thể ra quyết định xử phạt ở bất kỳ thời điểm nào
7. Sau cùng mới xác định hình thức và mức xử phạt, tình tiết tăng nặng, giảm nhẹ và biện pháp khắc phục hậu quả
Cách kiểm tra này cũng cho thấy “doanh nghiệp có vi phạm hay không” và “doanh nghiệp có thể bị ra quyết định xử phạt tại thời điểm hiện tại hay không” là hai vấn đề có liên quan nhưng không hoàn toàn giống nhau.
Tóm lại, doanh nghiệp bị xử phạt vi phạm hành chính khi có đủ căn cứ xác định hành vi vi phạm thuộc trách nhiệm của doanh nghiệp, có lỗi, vi phạm pháp luật về quản lý nhà nước, không phải tội phạm và được pháp luật quy định cụ thể là hành vi phải xử phạt. Bên cạnh các dấu hiệu cấu thành này, việc ra quyết định còn phải đáp ứng các giới hạn về chủ thể, thời hiệu, chứng cứ và không thuộc trường hợp pháp luật quy định không xử phạt hoặc không ra quyết định xử phạt.
Vì vậy, khi đánh giá một vụ việc cụ thể, doanh nghiệp không nên chỉ nhìn vào tên hành vi hoặc mức tiền phạt. Điểm quan trọng hơn là kiểm tra toàn bộ chuỗi căn cứ: quy định bị vi phạm → cấu thành hành vi xử phạt → căn cứ quy trách nhiệm cho doanh nghiệp → chứng cứ → thời hiệu và các trường hợp loại trừ.
Hỏi đáp về doanh nghiệp bị xử phạt hành chính
Doanh nghiệp có luôn bị phạt tiền gấp đôi cá nhân không?
Luật quy định nguyên tắc đối với cùng một hành vi vi phạm hành chính, mức phạt tiền đối với tổ chức bằng 02 lần mức phạt đối với cá nhân. Khi áp dụng trong thực tế vẫn phải đọc đúng nghị định xử phạt của lĩnh vực cụ thể để xác định khung và mức phạt dành cho đối tượng tổ chức.
Nhân viên tự ý vi phạm thì doanh nghiệp có đương nhiên bị xử phạt không?
Không thể kết luận chỉ dựa trên quan hệ lao động. Cần xem hành vi có được thực hiện nhân danh doanh nghiệp, theo nhiệm vụ được giao hoặc theo sự chỉ đạo, điều hành, phân công, chấp thuận của doanh nghiệp hay không và nghị định chuyên ngành quy định chủ thể chịu trách nhiệm như thế nào.
Hết thời hiệu thì doanh nghiệp có còn bị phạt không?
Nếu đã hết thời hiệu xử phạt thuộc trường hợp Điều 65 quy định thì không ra quyết định xử phạt vi phạm hành chính. Tuy nhiên, trong những trường hợp luật quy định, vẫn có thể phát sinh việc tịch thu tang vật, phương tiện hoặc áp dụng biện pháp khắc phục hậu quả dù không ra quyết định xử phạt.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều