Mối quan hệ giữa tài sản, nợ và vốn chủ sở hữu
Mục lục
Giải thích mối quan hệ giữa tài sản, nợ và vốn chủ sở hữu qua phương trình kế toán, cách các giao dịch làm thay đổi từng thành phần và cách dùng phương trình để kiểm tra sự cân bằng của báo cáo tài chính
Phương trình kế toán thể hiện mối quan hệ giữa tài sản, nợ và vốn chủ sở hữu
Mối quan hệ giữa ba thành phần được thể hiện bằng phương trình kế toán:
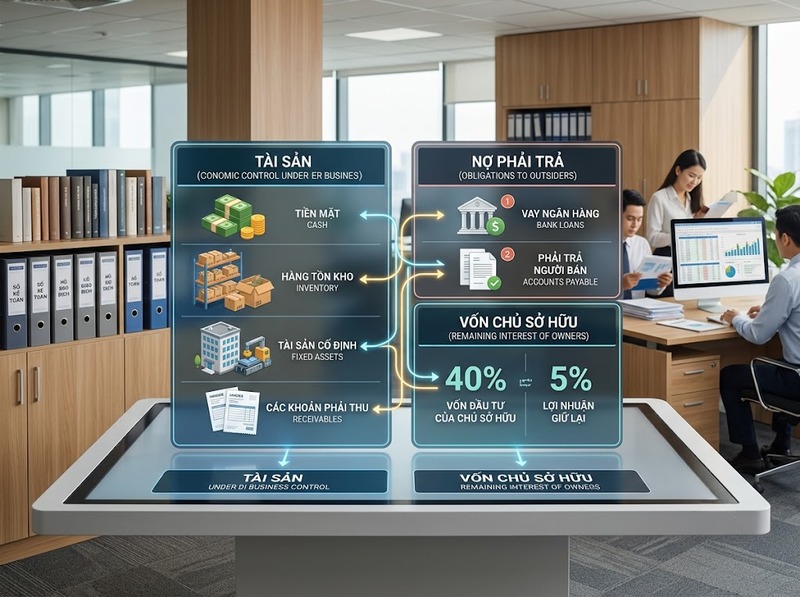
Tài sản = Nợ phải trả Vốn chủ sở hữu
Đây là mối quan hệ nền tảng của kế toán. Tài sản cho biết doanh nghiệp đang kiểm soát những nguồn lực kinh tế nào, còn nợ phải trả và vốn chủ sở hữu cho biết các nguồn lực đó được hình thành từ đâu.
Có thể hiểu theo hai chiều:
· Tài sản trả lời câu hỏi doanh nghiệp đang có hoặc kiểm soát nguồn lực gì
· Nợ phải trả phản ánh phần tài sản được tài trợ bởi nghĩa vụ đối với bên ngoài
· Vốn chủ sở hữu phản ánh phần còn lại thuộc về chủ sở hữu sau khi trừ các nghĩa vụ phải trả
Từ phương trình trên có thể suy ra:
Vốn chủ sở hữu = Tài sản − Nợ phải trả
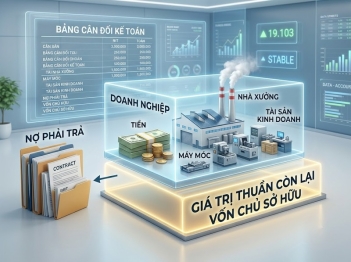
Vì vậy, vốn chủ sở hữu không phải là một nhóm tài sản riêng biệt. Nó thể hiện quyền lợi còn lại của chủ sở hữu trong tổng tài sản sau khi doanh nghiệp thanh toán các khoản nợ.
Vì sao tài sản luôn bằng nợ phải trả cộng vốn chủ sở hữu?
Phương trình cân bằng vì mọi tài sản doanh nghiệp có đều phải có một nguồn hình thành tương ứng.
Ví dụ, doanh nghiệp có 1 tỷ đồng tiền mặt. Số tiền này không tự xuất hiện mà phải đến từ một nguồn tài trợ cụ thể, chẳng hạn:
· Chủ sở hữu góp 600 triệu đồng
· Doanh nghiệp vay 400 triệu đồng
Khi đó:
Tài sản = 1 tỷ đồng
Nợ phải trả Vốn chủ sở hữu = 400 triệu 600 triệu = 1 tỷ đồng
Điểm quan trọng là một giao dịch kế toán có thể làm thay đổi nhiều khoản mục nhưng không được phá vỡ quan hệ cân bằng của phương trình.
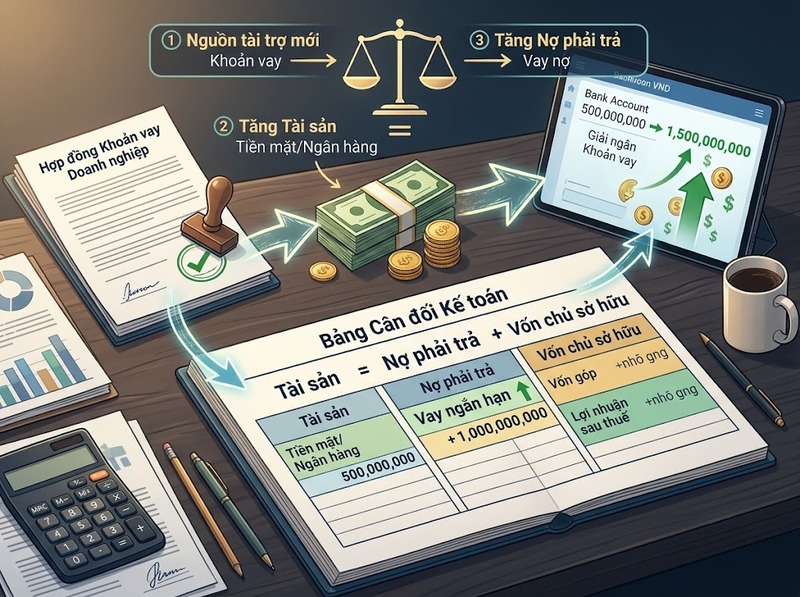
Chẳng hạn, doanh nghiệp vay thêm 200 triệu đồng và nhận tiền vào tài khoản ngân hàng:
· Tài sản tăng 200 triệu đồng
· Nợ phải trả tăng 200 triệu đồng
· Vốn chủ sở hữu không đổi
Sau giao dịch:
Tài sản = 1,2 tỷ đồng
Nợ phải trả Vốn chủ sở hữu = 600 triệu 600 triệu = 1,2 tỷ đồng
Cơ chế này giải thích tại sao mỗi nghiệp vụ kinh tế phát sinh phải được ghi nhận theo nguyên tắc đối ứng: thay đổi ở một hoặc nhiều tài khoản luôn phải có sự thay đổi tương ứng ở phía còn lại.
Nợ phải trả và vốn chủ sở hữu khác nhau thế nào trong mối quan hệ với tài sản?
Cả nợ phải trả và vốn chủ sở hữu đều là nguồn hình thành tài sản, nhưng bản chất quyền đối với tài sản khác nhau.
Nợ phải trả là nghĩa vụ hiện tại của doanh nghiệp đối với các bên khác, phát sinh từ những giao dịch hoặc sự kiện đã xảy ra và sẽ được thanh toán bằng nguồn lực kinh tế trong tương lai. Ví dụ gồm khoản vay, phải trả người bán hoặc các nghĩa vụ phải trả khác.
Vốn chủ sở hữu là phần lợi ích còn lại của chủ sở hữu trong tài sản sau khi trừ toàn bộ nợ phải trả.
Do đó, nếu một doanh nghiệp có:
· Tài sản: 2 tỷ đồng
· Nợ phải trả: 1,2 tỷ đồng
thì:
Vốn chủ sở hữu = 2 tỷ − 1,2 tỷ = 800 triệu đồng
Điều này cũng cho thấy không thể đánh giá vốn chủ sở hữu chỉ bằng cách nhìn vào lượng tiền doanh nghiệp đang có. Một doanh nghiệp có thể sở hữu nhiều tài sản nhưng đồng thời có mức nợ cao, khiến phần giá trị còn lại thuộc về chủ sở hữu thấp hơn.
Ngược lại, khi doanh nghiệp tạo ra lợi nhuận và giữ lại lợi nhuận trong doanh nghiệp, vốn chủ sở hữu thường tăng; khi doanh nghiệp phát sinh lỗ hoặc phân phối lợi ích cho chủ sở hữu, vốn chủ sở hữu có thể giảm.
Các giao dịch kinh tế làm thay đổi tài sản, nợ và vốn chủ sở hữu ra sao?
Mối quan hệ giữa ba thành phần dễ hiểu hơn khi quan sát tác động của từng loại giao dịch.
Chủ sở hữu góp vốn bằng tiền
· Tài sản tăng
· Vốn chủ sở hữu tăng
· Nợ phải trả không đổi
Doanh nghiệp vay tiền
· Tài sản tăng
· Nợ phải trả tăng
· Vốn chủ sở hữu không đổi
Doanh nghiệp dùng tiền trả nợ
· Tài sản giảm
· Nợ phải trả giảm
· Vốn chủ sở hữu không đổi
Doanh nghiệp mua hàng hóa bằng tiền
· Một loại tài sản tăng
· Một loại tài sản khác giảm
· Tổng tài sản có thể không đổi
· Nợ phải trả và vốn chủ sở hữu không đổi tại thời điểm giao dịch
Doanh nghiệp bán hàng và phát sinh lợi nhuận
Khi giao dịch được ghi nhận đầy đủ, tài sản hoặc khoản phải thu có thể tăng trong khi vốn chủ sở hữu tăng thông qua kết quả kinh doanh, đồng thời tài sản liên quan đến hàng bán được loại khỏi doanh nghiệp. Vì vậy, tác động cuối cùng phụ thuộc vào doanh thu, giá vốn và các khoản chi phí liên quan.
Những ví dụ này cho thấy phương trình kế toán không chỉ là một công thức kiểm tra. Nó mô tả cách các giao dịch kinh tế làm dịch chuyển cấu trúc tài chính của doanh nghiệp.
Có thể dùng phương trình kế toán để đọc và kiểm tra tình hình tài chính không?
Có. Phương trình kế toán giúp kiểm tra nhanh mối liên hệ cơ bản giữa tài sản và nguồn hình thành tài sản:
Tài sản − Nợ phải trả = Vốn chủ sở hữu
Nếu ba đại lượng không cân bằng, cần xem lại việc ghi nhận hoặc tổng hợp các nghiệp vụ kế toán.
Tuy nhiên, sự cân bằng của phương trình không đồng nghĩa với việc doanh nghiệp đang hoạt động hiệu quả hoặc có tình hình tài chính tốt. Một doanh nghiệp có thể luôn giữ được phương trình cân bằng nhưng vẫn có nợ cao, khả năng thanh toán yếu hoặc kinh doanh thua lỗ.
Vì vậy, phương trình kế toán nên được dùng trước hết để hiểu cấu trúc tài chính và nguồn hình thành tài sản. Khi đánh giá sâu hơn, cần xem thêm các chỉ tiêu và báo cáo tài chính liên quan.
Tóm lại, mối quan hệ cốt lõi là tài sản = nợ phải trả vốn chủ sở hữu. Tài sản phản ánh nguồn lực kinh tế doanh nghiệp kiểm soát, còn nợ phải trả và vốn chủ sở hữu giải thích nguồn hình thành các nguồn lực đó. Bất kể giao dịch làm tăng, giảm hay chuyển dịch giữa các khoản mục, phương trình vẫn phải được duy trì ở trạng thái cân bằng.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều