Vốn chủ sở hữu là gì và hình thành thế nào?
Mục lục
Vốn chủ sở hữu là phần tài sản thuần còn lại thuộc về chủ sở hữu sau khi trừ nợ phải trả. Tìm hiểu cách xác định, hình thành và biến động của vốn chủ sở hữu trong doanh nghiệp
Vốn chủ sở hữu là gì?
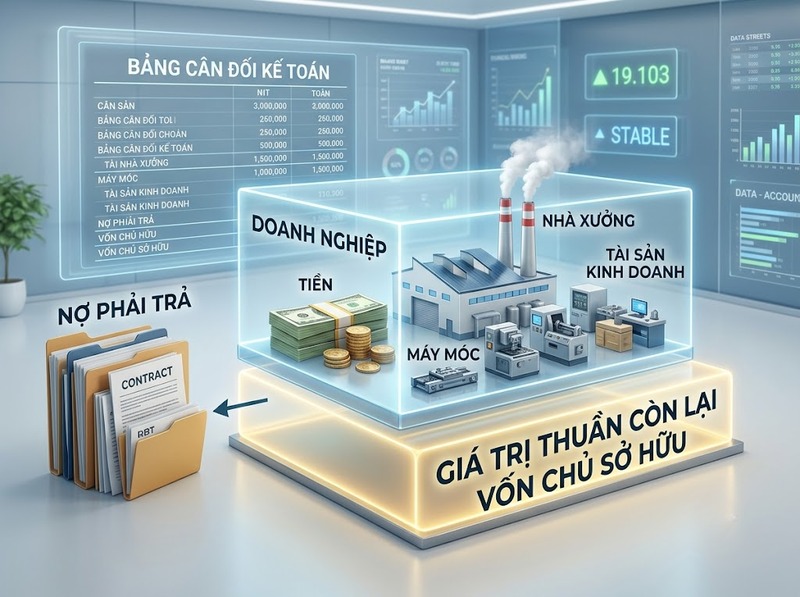
Vốn chủ sở hữu là phần tài sản thuần còn lại của doanh nghiệp thuộc về các cổ đông, thành viên góp vốn hoặc chủ sở hữu sau khi đã trừ các khoản nợ phải trả. Theo chế độ kế toán doanh nghiệp hiện hành tại Việt Nam, vốn chủ sở hữu được theo dõi theo từng nguồn hình thành, trong đó có vốn góp của chủ sở hữu, lợi nhuận từ hoạt động kinh doanh và chênh lệch đánh giá lại tài sản.
Có thể hiểu ngắn gọn bằng công thức:
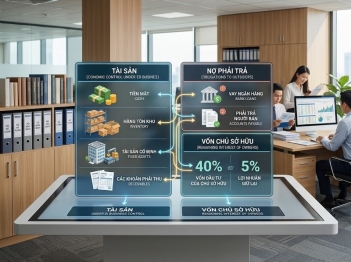
Vốn chủ sở hữu = Tổng tài sản − Nợ phải trả
Ví dụ, một doanh nghiệp có tổng tài sản 10 tỷ đồng và tổng nợ phải trả 6 tỷ đồng thì phần tài sản thuần thuộc về chủ sở hữu là 4 tỷ đồng.
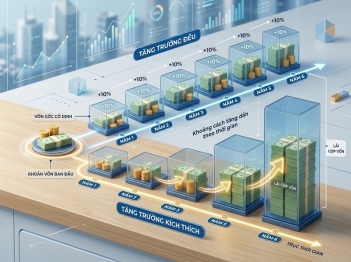
Điểm quan trọng là vốn chủ sở hữu không đồng nghĩa với số tiền chủ sở hữu đã bỏ ra ban đầu. Doanh nghiệp có thể bắt đầu với một khoản vốn góp nhất định, sau đó vốn chủ sở hữu tăng hoặc giảm theo kết quả kinh doanh, phân phối lợi nhuận, thay đổi giá trị tài sản và các biến động khác thuộc vốn chủ sở hữu.
Vốn chủ sở hữu hình thành từ đâu?
Về bản chất, vốn chủ sở hữu được hình thành từ nhiều nguồn chứ không chỉ từ khoản vốn góp ban đầu.
Vốn góp thực tế của chủ sở hữu
Đây là phần vốn do chủ sở hữu, thành viên hoặc cổ đông thực tế góp vào doanh nghiệp. Một điểm cần lưu ý theo Thông tư 99/2025/TT-BTC là kế toán không ghi nhận vốn góp chỉ dựa trên số vốn điều lệ hoặc số vốn cam kết góp; khoản vốn nhận được phải được ghi nhận theo số thực góp. Nếu góp vốn bằng tài sản phi tiền tệ, doanh nghiệp ghi nhận theo giá trị hợp lý của tài sản tại ngày góp vốn theo quy định.
Chẳng hạn, chủ sở hữu đăng ký góp 5 tỷ đồng nhưng tại thời điểm ghi nhận mới thực góp 3 tỷ đồng thì không thể mặc nhiên xem toàn bộ 5 tỷ đồng là số vốn đã thực góp.
Lợi nhuận từ hoạt động kinh doanh
Khi doanh nghiệp kinh doanh có lãi và phần lợi nhuận sau thuế được giữ lại, khoản này làm tăng phần giá trị thuộc về chủ sở hữu.
Ngược lại, nếu doanh nghiệp phát sinh lỗ và lỗ lũy kế chưa được bù đắp, vốn chủ sở hữu có thể giảm. Vì vậy, cùng một doanh nghiệp có thể có số vốn góp không thay đổi nhưng vốn chủ sở hữu vẫn biến động đáng kể qua từng kỳ.
Chênh lệch đánh giá lại tài sản và các nguồn khác
Ngoài vốn góp và lợi nhuận, vốn chủ sở hữu còn có thể chịu ảnh hưởng bởi các khoản chênh lệch phát sinh từ việc đánh giá lại tài sản và các thành phần khác được quy định trong chế độ kế toán. Thông tư 99/2025/TT-BTC yêu cầu vốn chủ sở hữu được theo dõi chi tiết theo từng nguồn hình thành.
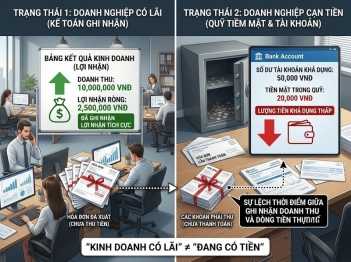
Do đó, khi đọc báo cáo tài chính, không nên nhìn một con số vốn chủ sở hữu rồi mặc định toàn bộ số đó là tiền mặt hoặc tiền mà chủ sở hữu có thể rút khỏi doanh nghiệp.
Vốn chủ sở hữu thay đổi như thế nào?
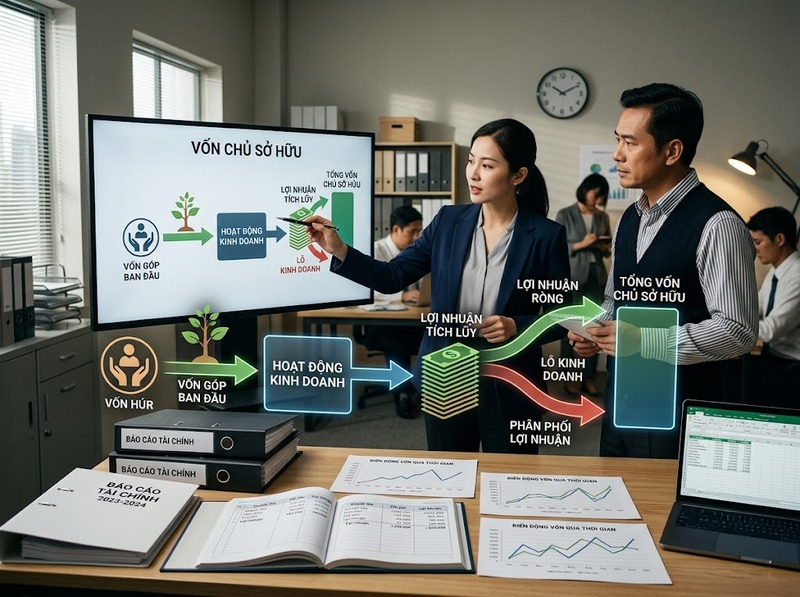
Cơ chế biến động có thể hình dung qua mối quan hệ giữa tài sản, nợ phải trả và phần tài sản thuần của doanh nghiệp.
Khi chủ sở hữu góp thêm vốn, doanh nghiệp nhận thêm nguồn lực và vốn chủ sở hữu tăng tương ứng. Khi doanh nghiệp tạo ra lợi nhuận và giữ lại trong doanh nghiệp, vốn chủ sở hữu cũng có xu hướng tăng. Ngược lại, hoạt động kinh doanh thua lỗ làm giảm phần giá trị thuộc về chủ sở hữu.
Việc phân phối lợi nhuận cũng có thể làm thay đổi cơ cấu hoặc quy mô vốn chủ sở hữu. Chẳng hạn, khi lợi nhuận được chia cho chủ sở hữu, phần lợi nhuận còn lại trong doanh nghiệp giảm.
Một trường hợp khác là doanh nghiệp mua lại cổ phần của chính mình hoặc phát sinh các khoản điều chỉnh thuộc vốn chủ sở hữu. Khi đó, tổng vốn chủ sở hữu có thể thay đổi dù hoạt động góp vốn ban đầu không phát sinh giao dịch mới.
Vì vậy, có thể tóm tắt các động lực chính như sau:
· Chủ sở hữu góp thêm vốn → Vốn chủ sở hữu tăng
· Doanh nghiệp có lợi nhuận giữ lại → Vốn chủ sở hữu tăng
· Doanh nghiệp phát sinh lỗ → Vốn chủ sở hữu giảm
· Phân phối lợi nhuận cho chủ sở hữu → Phần lợi nhuận giữ lại giảm
· Một số biến động đánh giá lại tài sản hoặc khoản mục thuộc vốn chủ sở hữu → Vốn chủ sở hữu có thể tăng hoặc giảm tùy trường hợp
Vốn chủ sở hữu khác gì vốn điều lệ và vốn góp?
Ba khái niệm này có liên quan nhưng không nên đồng nhất.
Vốn điều lệ là con số được đăng ký theo quy định pháp luật doanh nghiệp và điều lệ của doanh nghiệp. Vốn góp thực tế là phần vốn chủ sở hữu đã thực sự góp và được ghi nhận theo quy định kế toán. Trong khi đó, vốn chủ sở hữu là khái niệm rộng hơn, phản ánh phần tài sản thuần còn lại thuộc về chủ sở hữu.
Ví dụ, một doanh nghiệp có vốn góp ban đầu 3 tỷ đồng nhưng sau nhiều năm tích lũy 2 tỷ đồng lợi nhuận chưa phân phối. Khi đó, nếu không có các khoản biến động khác, vốn chủ sở hữu có thể lớn hơn đáng kể so với số vốn góp ban đầu.
Ngược lại, nếu doanh nghiệp liên tục thua lỗ, vốn chủ sở hữu có thể giảm xuống rất thấp, thậm chí trở thành số âm. Điều này cho thấy vốn góp ban đầu không phải là thước đo duy nhất của vốn chủ sở hữu tại một thời điểm.
Vốn chủ sở hữu âm có nghĩa là gì?
Vốn chủ sở hữu âm xảy ra khi tổng nợ phải trả lớn hơn tổng tài sản theo giá trị được ghi nhận trên báo cáo tài chính.
Ví dụ:
· Tổng tài sản: 8 tỷ đồng
· Nợ phải trả: 10 tỷ đồng
· Vốn chủ sở hữu: -2 tỷ đồng
Theo công thức:
8 tỷ − 10 tỷ = -2 tỷ đồng
Về mặt kế toán, điều này có nghĩa phần tài sản thuần còn lại thuộc về chủ sở hữu đang ở trạng thái âm.
Tuy nhiên, không nên chỉ nhìn vốn chủ sở hữu âm rồi kết luận ngay về toàn bộ tình trạng hoạt động của doanh nghiệp. Cần xem thêm nguyên nhân tạo ra mức âm, khả năng tạo dòng tiền, cơ cấu nợ, tài sản và các thông tin thuyết minh liên quan.
Ngược lại, vốn chủ sở hữu dương cũng không tự động đồng nghĩa doanh nghiệp đang có khả năng thanh toán tốt. Vốn chủ sở hữu và khả năng thanh toán là những khía cạnh khác nhau của tình hình tài chính.
Đọc vốn chủ sở hữu trên báo cáo tài chính như thế nào?
Khi xem báo cáo tài chính, trước hết có thể đối chiếu ba nhóm số liệu:
Tổng tài sản − Nợ phải trả = Vốn chủ sở hữu
Sau đó, nên xem vốn chủ sở hữu được hình thành từ những nguồn nào và biến động ra sao giữa các kỳ.
Một cách đọc hữu ích là đặt các câu hỏi:
· Vốn chủ sở hữu tăng do chủ sở hữu góp thêm vốn hay do doanh nghiệp tạo ra lợi nhuận?
· Lợi nhuận giữ lại đang tăng hay giảm?
· Doanh nghiệp có lỗ lũy kế hay không?
· Nợ phải trả đang tăng nhanh hơn tài sản hay không?
· Biến động vốn chủ sở hữu đến từ hoạt động kinh doanh hay từ các khoản điều chỉnh khác?
Từ năm 2026, chế độ kế toán doanh nghiệp được hướng dẫn bởi Thông tư 99/2025/TT-BTC, có hiệu lực từ ngày 01/01/2026 và thay thế Thông tư 200/2014/TT-BTC. Vì vậy, khi đối chiếu tài khoản, cách trình bày hoặc nguyên tắc kế toán, cần căn cứ vào chế độ áp dụng cho kỳ báo cáo thay vì mặc nhiên sử dụng hướng dẫn cũ.
Về bản chất, vốn chủ sở hữu là phần giá trị còn lại thuộc về chủ sở hữu sau khi lấy toàn bộ tài sản trừ đi các nghĩa vụ nợ phải trả. Nó có thể bắt nguồn từ vốn góp nhưng tiếp tục thay đổi theo kết quả kinh doanh, phân phối lợi nhuận và các biến động khác được ghi nhận trong vốn chủ sở hữu. Hiểu đúng cơ chế này giúp phân biệt vốn chủ sở hữu với vốn điều lệ, vốn góp và lợi nhuận, đồng thời đọc báo cáo tài chính chính xác hơn.
Hỏi đáp về vốn chủ sở hữu là gì
Vốn chủ sở hữu có phải là vốn điều lệ không?
Không. Vốn điều lệ và vốn góp thực tế chỉ là một phần trong các yếu tố liên quan đến vốn chủ sở hữu. Vốn chủ sở hữu còn phản ánh những nguồn hình thành khác như lợi nhuận từ hoạt động kinh doanh và các khoản chênh lệch thuộc vốn chủ sở hữu.
Vốn chủ sở hữu có thể âm không?
Có. Vốn chủ sở hữu âm khi tổng nợ phải trả lớn hơn tổng tài sản theo số liệu kế toán, khiến phần tài sản thuần còn lại thuộc về chủ sở hữu có giá trị âm.
Vốn chủ sở hữu tăng có phải doanh nghiệp đã góp thêm vốn không?
Không nhất thiết. Vốn chủ sở hữu có thể tăng do chủ sở hữu góp thêm vốn, nhưng cũng có thể tăng do doanh nghiệp tạo ra lợi nhuận được giữ lại hoặc do các khoản biến động khác thuộc vốn chủ sở hữu.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều