Tài sản là gì và được phân loại thế nào?
Mục lục
- Khái niệm tài sản theo pháp luật Việt Nam
- Tài sản được phân loại thành bất động sản và động sản
- Tài sản hiện có và tài sản hình thành trong tương lai khác nhau thế nào?
- Giá trị kinh tế của tài sản được tạo ra như thế nào?
- Vì sao các tài sản có giá trị kinh tế khác nhau?
- Không phải tài sản nào cũng đồng nghĩa với vốn hoặc thu nhập
Tài sản là vật, tiền, giấy tờ có giá và quyền tài sản theo pháp luật dân sự Việt Nam. Tìm hiểu các cách phân loại tài sản và cách tài sản tạo ra, lưu giữ hoặc chuyển dịch giá trị kinh tế.
Tài sản có thể được nhìn nhận đồng thời dưới góc độ pháp lý và kinh tế. Về pháp lý, tài sản xác định những đối tượng có thể gắn với quyền, nghĩa vụ và giao dịch của một chủ thể. Về kinh tế, tài sản có ý nghĩa vì nó có thể đem lại công dụng, tạo thu nhập, lưu giữ giá trị hoặc được chuyển đổi thành lợi ích khác.
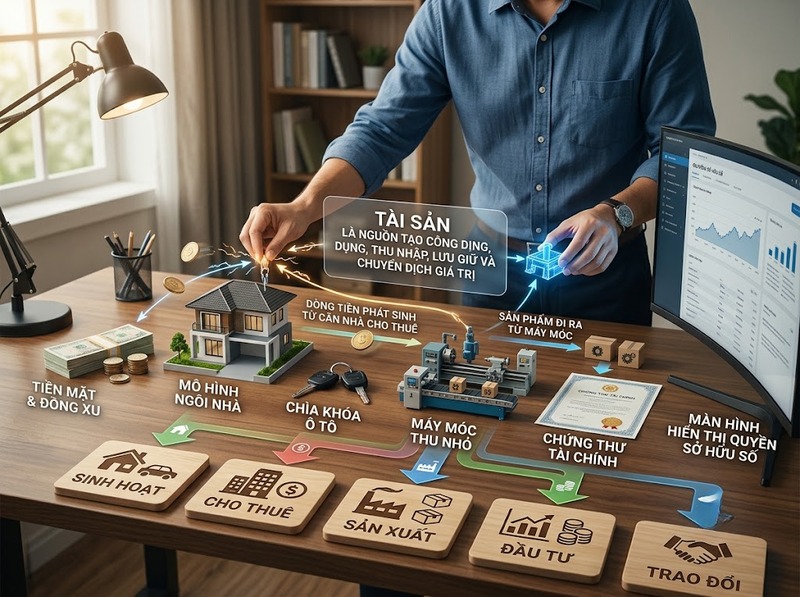
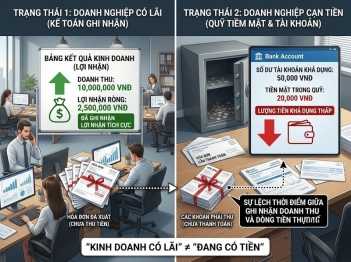
Điểm quan trọng là không phải tài sản nào cũng tạo ra tiền ngay lập tức. Một căn nhà có thể dùng để ở, cho thuê hoặc bán; tiền có thể thanh toán hoặc đầu tư; quyền tài sản có thể đem lại khoản thu trong tương lai. Vì vậy, giá trị của tài sản phụ thuộc không chỉ vào hình thức vật chất mà còn vào quyền khai thác, khả năng chuyển giao và lợi ích mà chủ thể có thể nhận được từ nó.
Khái niệm tài sản theo pháp luật Việt Nam
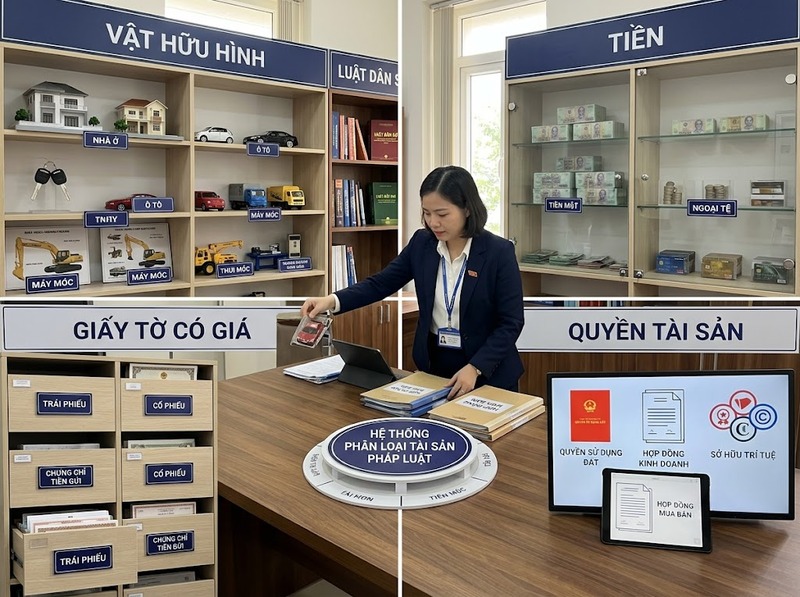
Điều 105 Bộ luật Dân sự 2015 quy định tài sản gồm vật, tiền, giấy tờ có giá và quyền tài sản. Bộ luật đồng thời xác định tài sản có thể là bất động sản hoặc động sản, và cả hai nhóm đều có thể tồn tại dưới dạng tài sản hiện có hoặc tài sản hình thành trong tương lai.
Cách định nghĩa này cho thấy “tài sản” rộng hơn những đồ vật hữu hình mà con người có thể cầm, giữ hoặc nhìn thấy. Một quyền có thể định giá bằng tiền cũng có thể là tài sản dù bản thân quyền đó không tồn tại dưới dạng một vật thể.
Vật
Vật là những đối tượng vật chất có thể trở thành đối tượng của quan hệ dân sự khi đáp ứng các điều kiện pháp lý tương ứng. Nhà ở, ô tô, máy móc, hàng hóa hoặc một số vật dụng cá nhân là những ví dụ quen thuộc.
Giá trị của vật thường gắn với công dụng và khả năng khai thác. Máy móc có thể tạo ra sản phẩm, xe có thể phục vụ vận chuyển, còn nhà ở có thể đáp ứng nhu cầu sử dụng hoặc đem cho thuê.
Tiền
Tiền là một loại tài sản đồng thời thực hiện chức năng thanh toán và biểu hiện giá trị của các tài sản khác. So với nhiều tài sản vật chất, tiền có tính chuyển đổi cao vì có thể trực tiếp sử dụng để thanh toán hoặc đổi lấy hàng hóa, dịch vụ và tài sản khác.
Tuy nhiên, số tiền danh nghĩa và sức mua kinh tế không phải lúc nào cũng giống nhau. Khi mức giá chung thay đổi, cùng một lượng tiền có thể mua được lượng hàng hóa khác trước. Vì vậy, việc tiền là tài sản không đồng nghĩa giá trị kinh tế thực của nó luôn cố định.
Giấy tờ có giá
Giấy tờ có giá không nên được hiểu đơn giản là mọi loại giấy tờ quan trọng hoặc giấy tờ có ghi một số tiền. Điểm cốt lõi là giấy tờ đó gắn với một quyền tài sản có giá trị và phải thuộc loại được pháp luật công nhận tương ứng.
Do đó, giấy chứng nhận hoặc giấy tờ dùng để chứng minh một quyền không mặc nhiên đồng nhất với chính tài sản mà nó chứng minh.
Quyền tài sản
Điều 115 Bộ luật Dân sự 2015 xác định quyền tài sản là quyền có thể trị giá được bằng tiền, trong đó có quyền tài sản đối với đối tượng quyền sở hữu trí tuệ, quyền sử dụng đất và các quyền tài sản khác.
Đây là nhóm thể hiện rõ nhất việc tài sản không nhất thiết phải có hình dạng vật chất. Giá trị nằm ở quyền lợi kinh tế mà chủ thể được phép thực hiện, hưởng hoặc chuyển giao theo điều kiện của pháp luật.
Tài sản được phân loại thành bất động sản và động sản
Một cách phân loại cơ bản khác là dựa vào tính chất pháp lý của tài sản. Theo Điều 107 Bộ luật Dân sự 2015, bất động sản bao gồm đất đai; nhà, công trình xây dựng gắn liền với đất; tài sản khác gắn liền với đất, nhà hoặc công trình xây dựng; và những tài sản khác được pháp luật quy định là bất động sản. Động sản được xác định theo phương pháp loại trừ: những tài sản không phải bất động sản là động sản.
Bất động sản
Đặc điểm quan trọng của bất động sản không chỉ nằm ở việc chúng khó hoặc không thể di chuyển về mặt vật lý. Việc một tài sản được coi là bất động sản còn dẫn tới những yêu cầu pháp lý riêng về xác lập, đăng ký và thực hiện quyền.
Đất đai là trường hợp cần đặc biệt lưu ý. Trong hệ thống pháp luật Việt Nam, cần phân biệt đất đai với quyền sử dụng đất. Bộ luật Dân sự xếp đất đai vào nhóm bất động sản, trong khi quyền sử dụng đất được xác định là một quyền tài sản.
Sự phân biệt này có ý nghĩa thực tế khi xác định đối tượng của một giao dịch: thứ được chuyển giao, thế chấp hoặc để thừa kế trong từng trường hợp phải được xác định theo đúng quyền mà pháp luật cho phép chủ thể thực hiện.
Động sản
Động sản bao gồm những tài sản không thuộc nhóm bất động sản. Nhiều tài sản thường gặp như phương tiện, máy móc, thiết bị, hàng hóa hoặc đồ dùng có thể thuộc nhóm này.
Tuy nhiên, “động sản” không đồng nghĩa với “tài sản nhỏ” hoặc “tài sản ít giá trị”. Một máy móc công nghiệp, phương tiện vận tải hoặc tài sản tài chính có thể mang giá trị rất lớn nhưng vẫn không trở thành bất động sản chỉ vì giá trị kinh tế cao.
Tài sản hiện có và tài sản hình thành trong tương lai khác nhau thế nào?
Ngoài tiêu chí bất động sản và động sản, pháp luật còn phân loại tài sản dựa trên trạng thái tồn tại và thời điểm xác lập quyền.
Theo Điều 108 Bộ luật Dân sự 2015, tài sản hiện có là tài sản đã hình thành và chủ thể đã xác lập quyền sở hữu hoặc quyền khác đối với tài sản trước hoặc tại thời điểm xác lập giao dịch. Tài sản hình thành trong tương lai gồm tài sản chưa hình thành hoặc tài sản đã hình thành nhưng chủ thể sẽ xác lập quyền sở hữu sau thời điểm giao dịch.
Điều này tạo ra một điểm dễ nhầm: “hình thành trong tương lai” không nhất thiết có nghĩa tài sản chưa tồn tại về mặt vật chất. Một tài sản đã được tạo ra nhưng quyền sở hữu của chủ thể chỉ được xác lập sau thời điểm giao dịch vẫn có thể thuộc nhóm này.
Cách phân loại theo thời điểm có ý nghĩa vì trạng thái của tài sản ảnh hưởng đến mức độ chắc chắn của quyền và khả năng thực hiện giao dịch. Với tài sản chưa hình thành hoặc quyền chưa được xác lập, chủ thể cần xem xét kỹ hơn điều kiện pháp lý, khả năng hình thành tài sản và thời điểm quyền có hiệu lực.
Giá trị kinh tế của tài sản được tạo ra như thế nào?
Một tài sản có giá trị kinh tế khi nó đem lại hoặc có khả năng đem lại lợi ích mà con người sẵn sàng đánh đổi nguồn lực để có được. Lợi ích đó không nhất thiết xuất hiện dưới dạng tiền mặt.
Tài sản có thể tạo giá trị theo một hoặc nhiều cơ chế.
Tạo công dụng là hình thức cơ bản nhất. Nhà dùng để ở, phương tiện để di chuyển và máy móc để sản xuất đều tạo lợi ích thông qua việc đáp ứng một nhu cầu cụ thể.
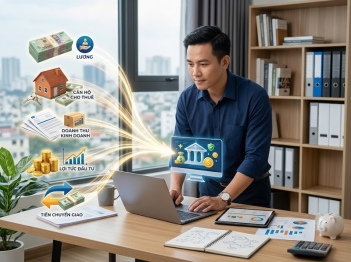
Tạo dòng thu nhập xảy ra khi tài sản có thể được khai thác để thu tiền hoặc lợi ích kinh tế định kỳ. Nhà cho thuê tạo tiền thuê; máy móc tham gia sản xuất có thể góp phần tạo doanh thu; một số quyền tài sản có thể tạo khoản thu khi được khai thác theo thỏa thuận và quy định pháp luật.
Lưu giữ giá trị là khả năng bảo toàn một phần sức mua hoặc lợi ích kinh tế theo thời gian. Khả năng này khác nhau đáng kể giữa các loại tài sản vì chúng chịu ảnh hưởng khác nhau từ hao mòn, nhu cầu thị trường, chi phí nắm giữ và các điều kiện pháp lý.
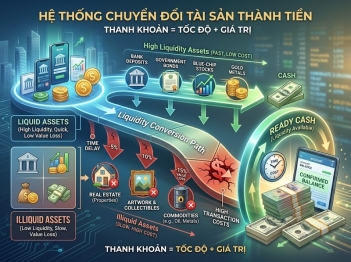
Chuyển đổi giá trị xuất hiện khi tài sản có thể bán, trao đổi, chuyển nhượng hoặc sử dụng để đổi lấy một lợi ích khác. Khả năng chuyển đổi càng thuận lợi thì chủ sở hữu càng dễ biến giá trị của tài sản thành nguồn lực có thể sử dụng cho mục đích mới.
Vì vậy, sở hữu một tài sản và khai thác hiệu quả giá trị của tài sản là hai vấn đề khác nhau. Một tài sản có giá trị lớn trên thị trường nhưng không tạo dòng tiền; ngược lại, một tài sản có giá bán không quá cao vẫn có thể tạo ra thu nhập đều đặn trong quá trình sử dụng.
Vì sao các tài sản có giá trị kinh tế khác nhau?
Giá trị không chỉ do bản thân tài sản quyết định. Hai tài sản có đặc điểm vật chất gần giống nhau vẫn có thể có giá trị rất khác nếu quyền pháp lý, công dụng, khả năng chuyển nhượng hoặc nhu cầu đối với chúng khác nhau.
Trước hết là công dụng. Một tài sản giải quyết được nhu cầu quan trọng hoặc tham gia trực tiếp vào hoạt động tạo thu nhập thường có khả năng tạo lợi ích kinh tế rõ ràng hơn.
Tiếp theo là mức độ khan hiếm và nhu cầu. Nếu một tài sản hữu ích nhưng có thể được tạo ra hoặc thay thế rất dễ dàng, giá trị trao đổi có thể thấp. Khi nguồn cung hạn chế trong khi nhu cầu lớn, giá thị trường có thể tăng.
Khả năng chuyển nhượng và thanh khoản cũng tác động trực tiếp. Tài sản có nhiều người sẵn sàng mua và có thể giao dịch thuận lợi thường dễ chuyển thành tiền hơn tài sản có thị trường hẹp.
Một yếu tố khác là tình trạng pháp lý. Quyền sở hữu hoặc quyền khai thác không rõ ràng, giao dịch bị hạn chế hoặc thiếu điều kiện pháp lý cần thiết có thể làm giảm khả năng khai thác và chuyển giao giá trị của tài sản. Giá trị kinh tế vì thế không thể tách hoàn toàn khỏi phạm vi quyền mà chủ thể thực sự có.
Cuối cùng là thời gian và chi phí nắm giữ. Nhiều tài sản bị hao mòn hoặc lỗi thời; một số cần chi phí bảo quản, bảo dưỡng, thuế hoặc chi phí giao dịch. Khi đánh giá giá trị kinh tế, cần nhìn vào lợi ích ròng mà tài sản có thể đem lại thay vì chỉ nhìn vào giá mua ban đầu.
Không phải tài sản nào cũng đồng nghĩa với vốn hoặc thu nhập
“Tài sản”, “vốn” và “thu nhập” có liên hệ nhưng không phải cùng một khái niệm.
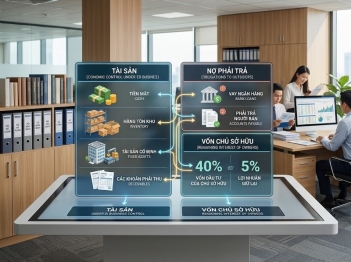
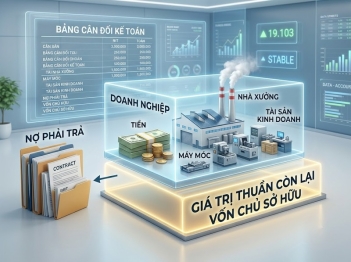
Tài sản là đối tượng hoặc quyền có thể mang giá trị. Khi tài sản được đưa vào hoạt động nhằm tạo ra sản phẩm, dịch vụ hoặc lợi ích kinh tế tiếp theo, nó có thể thực hiện vai trò của vốn. Còn thu nhập là lợi ích phát sinh trong một khoảng thời gian từ lao động, hoạt động kinh doanh, khai thác tài sản hoặc các nguồn hợp pháp khác.
Ví dụ, một căn nhà đang sở hữu là tài sản. Nếu căn nhà được cho thuê, nó đồng thời được khai thác để tạo ra dòng tiền; khoản tiền thuê nhận được là lợi tức từ việc khai thác tài sản. Bộ luật Dân sự cũng phân biệt “hoa lợi” là sản vật tự nhiên mà tài sản mang lại và “lợi tức” là khoản lợi thu được từ việc khai thác tài sản.
Sự phân biệt này giúp tránh cách hiểu rằng cứ có nhiều tài sản thì tự động có nhiều thu nhập. Thu nhập còn phụ thuộc vào khả năng khai thác tài sản, chi phí, nhu cầu thị trường và các quyền mà chủ thể được phép thực hiện.
Tài sản, theo Bộ luật Dân sự 2015, bao gồm vật, tiền, giấy tờ có giá và quyền tài sản; đồng thời có thể phân thành bất động sản và động sản, cũng như tài sản hiện có và tài sản hình thành trong tương lai.
Nhìn dưới góc độ kinh tế, giá trị của tài sản không chỉ nằm ở giá bán. Tài sản có thể tạo công dụng, dòng thu nhập, lưu giữ giá trị hoặc chuyển đổi thành nguồn lực khác. Muốn đánh giá đúng một tài sản, cần xem đồng thời bản chất của tài sản, quyền pháp lý gắn với nó, khả năng khai thác, khả năng chuyển nhượng và chi phí để duy trì giá trị đó.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều