Thanh khoản là gì và phản ánh khả năng nào?
Mục lục
- Thanh khoản phản ánh khả năng gì?
- Điều gì quyết định một tài sản có thanh khoản cao hay thấp?
- Thanh khoản của tài sản và thanh khoản của doanh nghiệp khác nhau thế nào?
- Có thể đo thanh khoản doanh nghiệp bằng những chỉ số nào?
- Vì sao có nhiều tài sản vẫn có thể thiếu thanh khoản?
- Thanh khoản khác khả năng thanh toán dài hạn như thế nào?
- Nên hiểu một mức thanh khoản cao hay thấp như thế nào?
Thanh khoản cho biết tài sản có thể chuyển thành tiền nhanh đến đâu và một doanh nghiệp có đủ nguồn lực ngắn hạn để đáp ứng nghĩa vụ đến hạn hay không.
Thanh khoản là khả năng chuyển một tài sản thành tiền trong thời gian ngắn với mức tổn thất giá trị thấp, hoặc rộng hơn trong tài chính doanh nghiệp, là khả năng có đủ tiền và tài sản dễ chuyển thành tiền để đáp ứng các nghĩa vụ khi đến hạn.
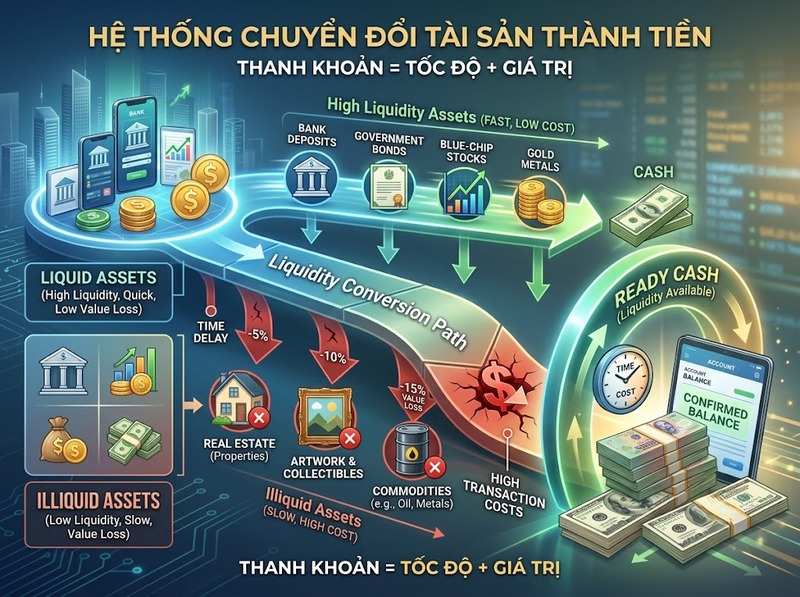
Vì vậy, khi hỏi thanh khoản phản ánh khả năng nào, cần nhìn vào hai yếu tố đồng thời: tốc độ chuyển thành tiền và khả năng huy động tiền đúng thời điểm cần thanh toán. Một tài sản có giá trị lớn chưa chắc có thanh khoản cao nếu phải mất nhiều thời gian mới bán được hoặc phải giảm giá đáng kể mới có người mua.
Thanh khoản phản ánh khả năng gì?
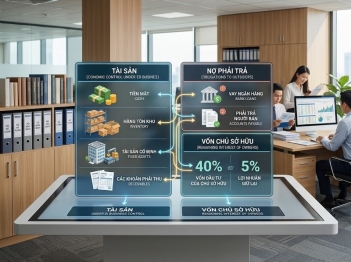
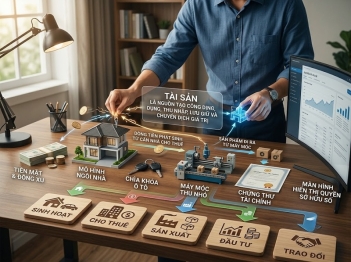
Ở cấp độ tài sản, thanh khoản phản ánh khả năng chuyển tài sản thành tiền mà không phải chấp nhận mức giảm giá đáng kể. Tiền mặt có thanh khoản cao nhất vì không cần trải qua bước chuyển đổi. Tiền gửi có thể rút, chứng khoán được giao dịch thường xuyên hoặc các khoản phải thu có khả năng thu hồi sớm thường có mức thanh khoản cao hơn những tài sản như bất động sản, máy móc chuyên dụng hoặc hàng tồn kho khó bán.
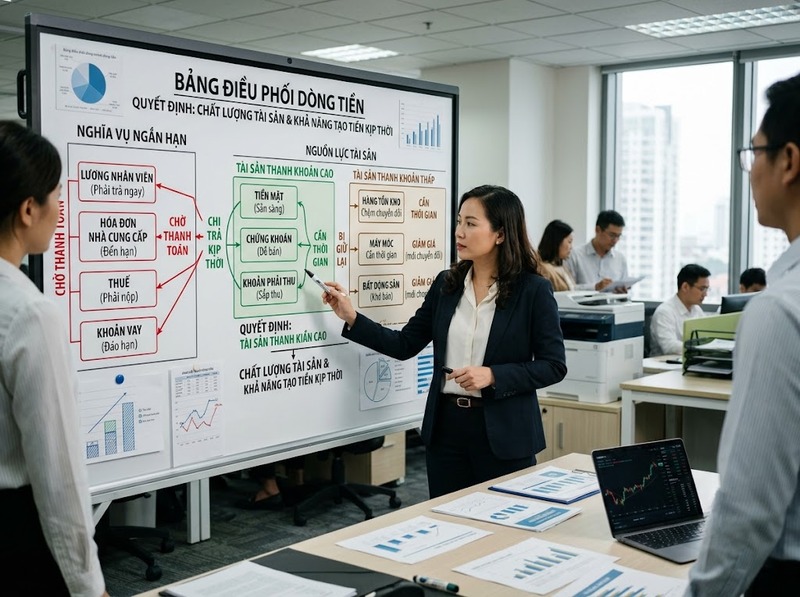
Ở cấp độ doanh nghiệp, thanh khoản phản ánh khả năng đáp ứng các nghĩa vụ ngắn hạn khi chúng đến hạn. Nghĩa vụ đó có thể là tiền lương, khoản phải trả nhà cung cấp, thuế, lãi vay hoặc nợ vay đến hạn.
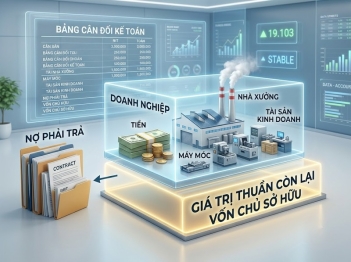
Hai cách hiểu này liên hệ trực tiếp với nhau. Doanh nghiệp chỉ có thể thanh toán đúng hạn khi đang nắm giữ tiền hoặc có những tài sản đủ dễ chuyển thành tiền. Vì thế, bảng cân đối kế toán có thể cho thấy doanh nghiệp sở hữu nhiều tài sản nhưng chưa đủ để kết luận rằng doanh nghiệp có thanh khoản tốt.
Điều gì quyết định một tài sản có thanh khoản cao hay thấp?
Thanh khoản không chỉ phụ thuộc vào việc một tài sản “có bán được hay không”. Điểm quan trọng hơn là tài sản có thể được chuyển thành tiền nhanh đến mức nào và với mức giá gần giá trị hợp lý đến đâu.
Một tài sản thường có tính thanh khoản cao hơn khi tồn tại nhiều người mua và người bán, giao dịch diễn ra thường xuyên, giá được hình thành tương đối rõ và người sở hữu có thể bán với chi phí hoặc mức giảm giá nhỏ. Khi thị trường thưa người mua, thời gian tìm đối tác kéo dài hoặc người bán phải giảm giá mạnh để hoàn tất giao dịch, thanh khoản giảm.
Có thể hình dung bằng hai tình huống. Một chứng khoán đang được giao dịch sôi động có thể được bán trong thời gian ngắn ở mức giá gần với giá thị trường hiện tại. Ngược lại, một bất động sản trị giá lớn có thể cần nhiều tuần hoặc nhiều tháng để tìm người mua; nếu chủ sở hữu cần tiền ngay, họ có thể phải chấp nhận giá thấp hơn đáng kể.
Do đó, giá trị tài sản và thanh khoản không phải một khái niệm. Một tài sản rất có giá trị vẫn có thể kém thanh khoản.
Thanh khoản của tài sản và thanh khoản của doanh nghiệp khác nhau thế nào?
Thanh khoản của tài sản tập trung vào bản thân tài sản: tài sản đó dễ chuyển thành tiền đến đâu. Thanh khoản của doanh nghiệp lại tập trung vào toàn bộ vị thế tài chính ngắn hạn: doanh nghiệp có đủ nguồn tiền để chi trả đúng thời điểm hay không.
Sự khác biệt này đặc biệt quan trọng khi đánh giá hàng tồn kho và các khoản phải thu. Cả hai thường được ghi nhận là tài sản ngắn hạn, nhưng khả năng tạo tiền không giống tiền mặt. Khoản phải thu còn phụ thuộc vào thời điểm khách hàng thanh toán và khả năng thu hồi. Hàng tồn kho phải được bán trước khi tạo ra tiền, thậm chí có thể cần giảm giá nếu hàng chậm luân chuyển.
Ví dụ, một doanh nghiệp có 1,5 tỷ đồng tài sản ngắn hạn và 1 tỷ đồng nợ ngắn hạn có hệ số thanh toán hiện hành là 1,5. Điều này có nghĩa doanh nghiệp đang có 1,5 đồng tài sản ngắn hạn cho mỗi 1 đồng nghĩa vụ ngắn hạn. Tuy nhiên, nếu phần lớn 1,5 tỷ đồng đó là hàng tồn kho khó bán, khả năng thanh toán thực tế có thể yếu hơn con số 1,5 gợi ý.
Vì vậy, thanh khoản phải được xem xét dựa trên chất lượng và tốc độ chuyển đổi của tài sản, không chỉ tổng giá trị tài sản trên sổ sách.
Có thể đo thanh khoản doanh nghiệp bằng những chỉ số nào?
Một số chỉ số giúp lượng hóa khả năng thanh khoản thay vì chỉ mô tả bằng các khái niệm “cao” hoặc “thấp”.
Vốn lưu động được tính bằng:
Vốn lưu động = Tài sản ngắn hạn − Nợ ngắn hạn
Nếu tài sản ngắn hạn là 1,5 tỷ đồng và nợ ngắn hạn là 1 tỷ đồng, vốn lưu động bằng 500 triệu đồng. Chỉ số này cho thấy phần tài sản ngắn hạn còn lại sau khi lấy tổng tài sản ngắn hạn trừ các nghĩa vụ ngắn hạn.
Hệ số thanh toán hiện hành được tính bằng:
Hệ số thanh toán hiện hành = Tài sản ngắn hạn / Nợ ngắn hạn
Trong ví dụ trên, hệ số bằng 1,5. Con số này cho biết doanh nghiệp có 1,5 đồng tài sản ngắn hạn trên mỗi 1 đồng nợ ngắn hạn.
Tuy nhiên, hệ số thanh toán hiện hành vẫn tính cả hàng tồn kho và những tài sản ngắn hạn chưa chắc chuyển thành tiền nhanh. Vì vậy, có thể sử dụng hệ số thanh toán nhanh:
Hệ số thanh toán nhanh = Tài sản có tính thanh khoản cao / Nợ ngắn hạn
Nhóm tài sản được sử dụng thường tập trung vào tiền, các khoản tương đương tiền, chứng khoán ngắn hạn có khả năng chuyển đổi và các khoản phải thu phù hợp; hàng tồn kho thường bị loại khỏi phép đo này.
Giả sử doanh nghiệp có 1,5 tỷ đồng tài sản ngắn hạn nhưng trong đó 700 triệu đồng là hàng tồn kho và các khoản khó chuyển đổi nhanh. Nếu tài sản có tính thanh khoản cao còn 800 triệu đồng, hệ số thanh toán nhanh chỉ là:
800 triệu / 1 tỷ = 0,8
Sự chênh lệch giữa 1,5 và 0,8 cho thấy cơ cấu tài sản ảnh hưởng lớn đến đánh giá thanh khoản.
Không nên coi một mức tỷ lệ duy nhất là chuẩn tốt cho mọi doanh nghiệp. Khả năng thanh khoản phù hợp còn phụ thuộc ngành, chu kỳ thu tiền, tốc độ quay vòng hàng tồn kho, điều khoản thanh toán với nhà cung cấp và khả năng tiếp cận nguồn vốn. Vì thế, một tỷ lệ có ý nghĩa hơn khi được so với lịch sử của chính doanh nghiệp và các doanh nghiệp có mô hình hoạt động tương đồng.
Vì sao có nhiều tài sản vẫn có thể thiếu thanh khoản?
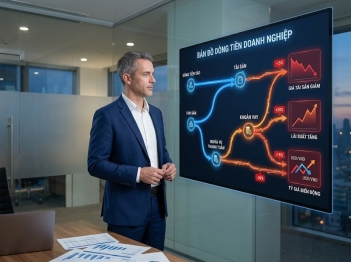
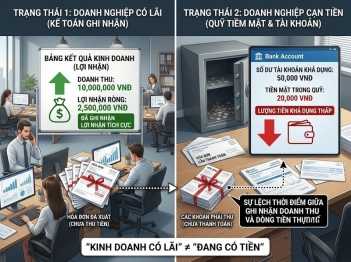
Một doanh nghiệp có thể có tổng tài sản lớn nhưng vẫn gặp khó khăn thanh toán nếu tiền bị “kẹt” trong những tài sản chưa thể chuyển thành tiền đúng lúc.
Ví dụ, doanh nghiệp cần trả 500 triệu đồng trong tuần này nhưng chỉ có 100 triệu đồng tiền mặt. Công ty đồng thời sở hữu 2 tỷ đồng hàng tồn kho. Xét về tổng tài sản, doanh nghiệp không thiếu tài sản; nhưng nếu số hàng đó cần vài tháng mới bán được thì nó không giải quyết được nghĩa vụ 500 triệu đồng đang đến hạn.
Đây là lý do thời điểm của dòng tiền quan trọng không kém giá trị tài sản. Một khoản phải thu chắc chắn được khách hàng thanh toán sau 60 ngày vẫn không thể dùng trực tiếp để trả một khoản nợ đến hạn ngày mai nếu doanh nghiệp không có nguồn tiền thay thế.
Thanh khoản vì thế là vấn đề của khả năng có tiền đúng lúc, chứ không đơn thuần là tổng tài sản có lớn hơn tổng nợ hay không.
Thanh khoản khác khả năng thanh toán dài hạn như thế nào?
Thanh khoản chủ yếu xem xét sức đáp ứng nghĩa vụ trong ngắn hạn. Trong khi đó, khả năng thanh toán dài hạn tập trung vào việc doanh nghiệp có đủ nền tảng tài chính để duy trì và thực hiện các nghĩa vụ trong thời gian dài hay không.
Một doanh nghiệp có thể sở hữu nhà xưởng, đất đai và tài sản dài hạn có giá trị lớn hơn tổng nợ nhưng vẫn thiếu tiền mặt để trả khoản nợ đang đến hạn. Trường hợp đó cho thấy vị thế tài sản dài hạn có thể tương đối tốt nhưng thanh khoản ngắn hạn lại yếu.
Chiều ngược lại cũng có thể xảy ra. Doanh nghiệp hiện có nhiều tiền mặt nên thanh toán các khoản ngắn hạn khá thuận lợi, nhưng cơ cấu nợ dài hạn quá lớn hoặc hoạt động kinh doanh liên tục tạo dòng tiền âm có thể đặt ra vấn đề khác về sức khỏe tài chính dài hạn.
Do đó, đánh giá thanh khoản không nên được dùng như kết luận duy nhất về toàn bộ tình trạng tài chính. Nó trả lời một câu hỏi cụ thể hơn: nguồn lực có đủ gần với tiền để đáp ứng những nghĩa vụ sắp đến hạn hay không.
Nên hiểu một mức thanh khoản cao hay thấp như thế nào?
Thanh khoản thấp làm tăng nguy cơ doanh nghiệp phải trì hoãn thanh toán, vay bổ sung hoặc bán tài sản trong điều kiện bất lợi để có tiền. Nguyên nhân có thể không nằm ở việc doanh nghiệp thiếu tài sản mà ở việc tài sản chuyển thành tiền chậm hơn tốc độ nghĩa vụ đến hạn.
Tuy nhiên, thanh khoản càng cao không phải lúc nào cũng đồng nghĩa hoạt động càng hiệu quả. Việc giữ quá nhiều tiền mặt hoặc tài sản nhàn rỗi có thể làm giảm lượng vốn được sử dụng cho hoạt động tạo doanh thu. Vì vậy, mục tiêu không nhất thiết là tối đa hóa thanh khoản mà là duy trì mức thanh khoản phù hợp với nhu cầu thanh toán và đặc điểm vận hành.
Khi đánh giá, nên xem đồng thời ba lớp thông tin: lượng tiền và tài sản dễ chuyển đổi hiện có; thời điểm các khoản phải trả đến hạn; và tốc độ tiền thực tế quay trở lại doanh nghiệp từ bán hàng, thu công nợ hoặc các nguồn tài trợ sẵn có. Cách nhìn này giúp tránh kết luận chỉ dựa trên một tỷ lệ tại một thời điểm.
Tóm lại, thanh khoản phản ánh khả năng chuyển tài sản thành tiền nhanh với mức tổn thất giá trị thấp và khả năng sử dụng các nguồn lực đó để đáp ứng nghĩa vụ khi đến hạn. Với một tài sản, trọng tâm là tốc độ và chi phí chuyển đổi thành tiền. Với doanh nghiệp, trọng tâm là liệu tiền cùng các tài sản có tính thanh khoản có đáp ứng được nhu cầu thanh toán ngắn hạn hay không. Vì thế, muốn đánh giá đúng thanh khoản cần xem cả giá trị tài sản, khả năng chuyển đổi, cơ cấu tài sản và thời điểm dòng tiền vào – ra.
:::

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều