Rủi ro tài chính là gì và phát sinh từ đâu?
Mục lục
- Rủi ro tài chính là gì?
- Rủi ro tài chính phát sinh theo cơ chế nào?
- Biến động thị trường có thể làm tài sản và chi phí thay đổi
- Rủi ro tín dụng xuất hiện khi nghĩa vụ không được thực hiện đầy đủ
- Thiếu thanh khoản có thể gây tổn thất dù tài sản vẫn còn giá trị
- Đòn bẩy và mức độ tập trung có thể khuếch đại thiệt hại
- Khi nào rủi ro trở thành tổn thất tài chính thực tế?
Rủi ro tài chính là khả năng một cá nhân hoặc tổ chức chịu tổn thất tiền tệ do biến động thị trường, mất khả năng thanh toán của đối tác, thiếu thanh khoản hoặc các yếu tố làm suy giảm giá trị tài sản và dòng tiền. Hiểu nguồn phát sinh giúp đánh giá đúng mức độ thiệt hại có thể xảy ra.
Rủi ro tài chính xuất hiện khi kết quả tài chính thực tế có thể bất lợi hơn kết quả dự kiến, làm giảm giá trị tài sản, thu nhập, dòng tiền hoặc khả năng thực hiện nghĩa vụ thanh toán. Tổn thất có thể hình thành trực tiếp, chẳng hạn giá chứng khoán giảm, hoặc gián tiếp khi lãi suất tăng khiến chi phí vay lớn hơn.
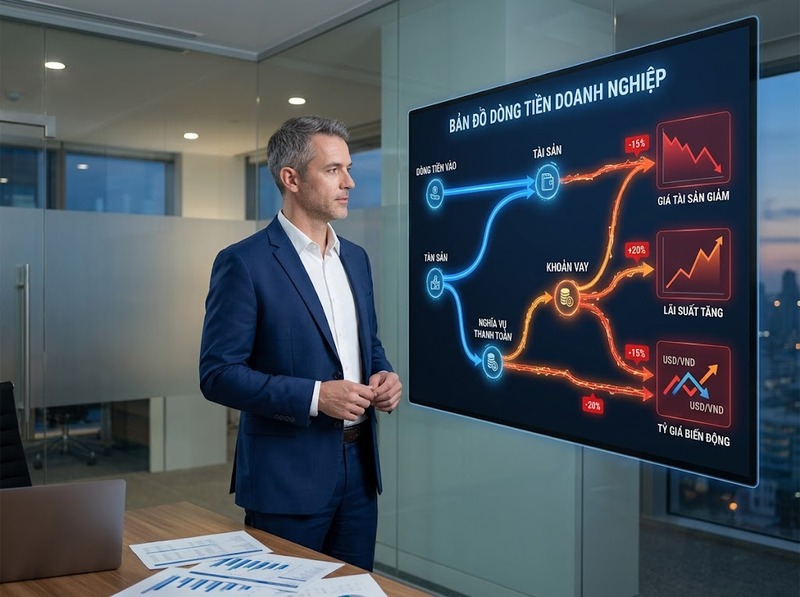
Điểm quan trọng là rủi ro không đồng nghĩa với việc chắc chắn sẽ mất tiền. Một khoản phải thu chưa đến hạn, một khoản vay lãi suất thả nổi hay một tài sản có giá biến động đều tạo ra mức độ bất định; tổn thất chỉ phát sinh khi diễn biến bất lợi thực sự tác động đến vị thế tài chính.
Rủi ro tài chính là gì?
Rủi ro tài chính là khả năng xảy ra một sự kiện hoặc biến động khiến cá nhân, doanh nghiệp hay tổ chức chịu thiệt hại có thể quy đổi thành tiền. Thiệt hại này thường thể hiện qua giảm giá trị tài sản, mất doanh thu hoặc vốn, tăng chi phí tài chính, không thu hồi được khoản phải thu hoặc thiếu tiền để thanh toán đúng hạn.
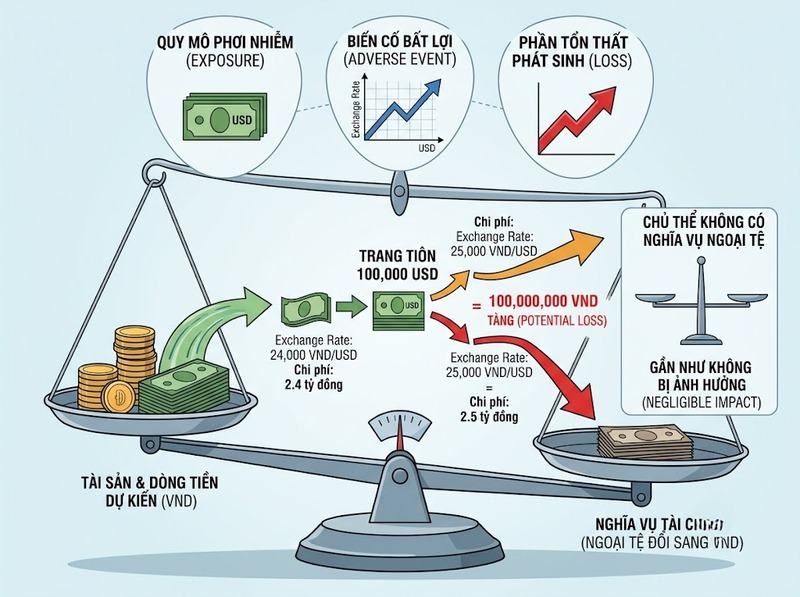
Có thể hình dung rủi ro tài chính qua ba thành phần: mức độ phơi nhiễm, biến cố bất lợi và mức tổn thất nếu biến cố xảy ra. Ví dụ, một doanh nghiệp có khoản phải trả 100.000 USD là đang phơi nhiễm với tỷ giá. Nếu tỷ giá tăng từ 24.000 lên 25.000 đồng/USD trước ngày thanh toán, số tiền cần chi tăng từ 2,4 tỷ lên 2,5 tỷ đồng, tức tăng 100 triệu đồng nếu không có biện pháp phòng vệ.
Vì vậy, cùng một biến động thị trường nhưng mức thiệt hại giữa các chủ thể có thể rất khác nhau. Người không có khoản nợ ngoại tệ gần như không chịu tác động trực tiếp từ ví dụ trên, trong khi doanh nghiệp có nghĩa vụ thanh toán ngoại tệ lớn có thể chịu ảnh hưởng đáng kể.
Rủi ro tài chính phát sinh theo cơ chế nào?
Tổn thất tài chính thường bắt đầu từ một vị thế tài chính có độ nhạy với một yếu tố bất định. Vị thế đó có thể là khoản đầu tư, khoản vay, khoản phải thu, nghĩa vụ thanh toán, dòng tiền dự kiến hoặc tài sản cần bán trong tương lai. Khi yếu tố liên quan biến động theo hướng bất lợi, giá trị hoặc dòng tiền của vị thế thay đổi.
Chẳng hạn, doanh nghiệp vay 20 tỷ đồng với lãi suất thả nổi. Nếu lãi suất tăng thêm 2 điểm phần trăm và toàn bộ mức tăng được phản ánh vào khoản vay, chi phí lãi vay một năm tăng khoảng 400 triệu đồng. Rủi ro ở đây không nằm ở bản thân khoản vay, mà ở sự kết hợp giữa dư nợ 20 tỷ đồng và mức lãi suất có thể thay đổi.
Mức rủi ro vì thế không thể đánh giá chỉ bằng câu hỏi “sự kiện xấu có xảy ra hay không”. Cần xem đồng thời quy mô phơi nhiễm, xác suất hoặc mức độ biến động, thời gian chịu rủi ro và khả năng hấp thụ thiệt hại của chủ thể.
Biến động thị trường có thể làm tài sản và chi phí thay đổi
Rủi ro thị trường phát sinh khi giá trị tài sản, khoản nợ hoặc dòng tiền thay đổi theo các biến số thị trường như giá chứng khoán, lãi suất, tỷ giá hoặc giá hàng hóa.
Một danh mục trị giá 500 triệu đồng giảm giá 10% sẽ mất khoảng 50 triệu đồng giá trị thị trường, nếu bỏ qua cổ tức, giao dịch phòng vệ và các yếu tố khác. Với khoản vay lãi suất thả nổi, hướng tác động lại khác: lãi suất tăng không nhất thiết làm mất tài sản ngay nhưng làm dòng tiền chi trả lãi cao hơn.
Tỷ giá cũng có thể gây cả lợi ích lẫn tổn thất tùy vị thế. Đồng ngoại tệ tăng giá gây bất lợi cho bên phải mua ngoại tệ để thanh toán, nhưng có thể có lợi cho bên đang nắm giữ hoặc sẽ nhận ngoại tệ. Vì vậy, không thể kết luận một biến động thị trường là “rủi ro” nếu chưa xác định chủ thể đang nắm vị thế nào.
Rủi ro thị trường trở nên đáng chú ý khi quy mô vị thế lớn, biến động mạnh hoặc thời gian phơi nhiễm kéo dài. Các chỉ số như độ biến động, độ nhạy lãi suất, Value at Risk và kết quả stress test được sử dụng trong thực tế để lượng hóa những khía cạnh khác nhau của loại rủi ro này; không có một ngưỡng phần trăm duy nhất phù hợp cho mọi tài sản hoặc tổ chức.
Rủi ro tín dụng xuất hiện khi nghĩa vụ không được thực hiện đầy đủ
Rủi ro tín dụng là khả năng bên vay, khách hàng hoặc đối tác không thanh toán đúng số tiền hoặc đúng thời điểm đã cam kết. Tổn thất vì thế phụ thuộc không chỉ vào việc có xảy ra vỡ nợ hay không mà còn vào số tiền đang có nguy cơ mất và phần có thể thu hồi sau đó.
Ví dụ, doanh nghiệp có khoản phải thu 1 tỷ đồng. Nếu khách hàng gặp khó khăn và cuối cùng chỉ có thể thanh toán 70%, phần không thu hồi được là 300 triệu đồng trước khi tính đến bảo đảm, bảo hiểm hoặc các khoản thu hồi khác.
Một khoản phải thu lớn tập trung vào một khách hàng thường tạo mức phơi nhiễm cao hơn nhiều khoản nhỏ được phân tán, dù tổng doanh thu bằng nhau. Đây là lý do rủi ro tín dụng không nên được đánh giá chỉ qua quy mô doanh số hoặc lịch sử thanh toán hiện tại; khả năng trả nợ, mức tập trung và giá trị có thể thu hồi cũng ảnh hưởng trực tiếp đến tổn thất tiềm tàng.
Trong phân tích chuyên môn, những yếu tố như xác suất vỡ nợ, giá trị phơi nhiễm tại thời điểm vỡ nợ và tỷ lệ tổn thất sau thu hồi thường được dùng để tách rõ các thành phần tạo nên thiệt hại tín dụng.
Thiếu thanh khoản có thể gây tổn thất dù tài sản vẫn còn giá trị
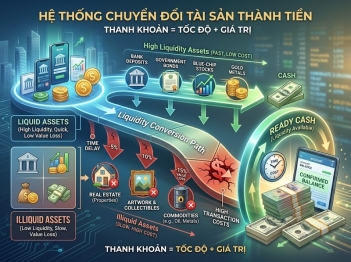
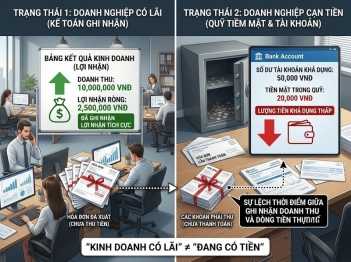
Rủi ro thanh khoản xảy ra khi một chủ thể không có đủ tiền hoặc tài sản có thể chuyển thành tiền kịp thời để đáp ứng nghĩa vụ đến hạn. Điểm khác biệt quan trọng là thiếu thanh khoản không nhất thiết đồng nghĩa với tổng tài sản nhỏ hơn tổng nợ.
Ví dụ, doanh nghiệp có 5 tỷ đồng nghĩa vụ phải trả trong tuần nhưng chỉ có 3 tỷ đồng tiền và nguồn vốn có thể sử dụng ngay. Khoảng thiếu hụt thanh khoản là 2 tỷ đồng. Doanh nghiệp có thể vẫn sở hữu bất động sản hoặc các khoản phải thu trị giá lớn hơn con số đó, nhưng những tài sản này không chắc chuyển thành tiền đúng thời hạn.
Khi buộc phải huy động tiền gấp, tổn thất có thể phát sinh qua lãi suất vay cao hơn, phí tài trợ khẩn cấp hoặc bán tài sản dưới mức giá mong muốn. Vì vậy, giá trị tài sản và khả năng chuyển đổi tài sản thành tiền là hai vấn đề khác nhau.
Sự không khớp kỳ hạn giữa tiền vào và tiền ra thường làm rủi ro này tăng mạnh. Một mô hình có tài sản dài hạn nhưng phụ thuộc quá nhiều vào nguồn vốn ngắn hạn sẽ nhạy cảm hơn trước việc nguồn vốn bị rút hoặc không thể tái cấp đúng lúc.
Đòn bẩy và mức độ tập trung có thể khuếch đại thiệt hại
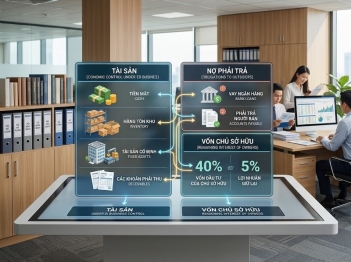
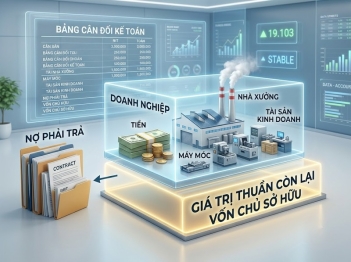
Một biến động ban đầu tương đối nhỏ có thể trở thành tổn thất lớn khi chủ thể sử dụng nhiều nợ. Giả sử tổng tài sản có giá trị 100 tỷ đồng, trong đó 80 tỷ được tài trợ bằng nợ và 20 tỷ bằng vốn chủ sở hữu. Nếu tài sản giảm 10 tỷ đồng trong khi nghĩa vụ nợ chưa thay đổi, vốn chủ sở hữu giảm từ 20 xuống còn 10 tỷ đồng, tương đương mất 50% vốn chủ sở hữu.
Đòn bẩy không tự động tạo ra tổn thất; nó làm cho kết quả của biến động tài sản tác động mạnh hơn lên phần vốn thuộc về chủ sở hữu. Đồng thời, nợ còn tạo nghĩa vụ trả lãi và gốc theo thời hạn, nên đòn bẩy có thể liên kết rủi ro thị trường với rủi ro thanh khoản.
Mức độ tập trung tạo một cơ chế khuếch đại khác. Nếu phần lớn tài sản, doanh thu, khoản phải thu hoặc nguồn vốn phụ thuộc vào một thị trường, một khách hàng hay một nguồn tài trợ, chỉ một biến cố bất lợi cũng có thể ảnh hưởng đến tỷ trọng lớn của vị thế tài chính.
Sai sót quy trình, gian lận, hệ thống ngừng hoạt động hoặc thông tin tài chính không chính xác cũng có thể chuyển thành thiệt hại tiền tệ. Tuy nhiên, đây không phải lúc nào cũng được phân loại giống rủi ro thị trường, tín dụng hay thanh khoản; điều cần phân biệt là nguồn gây ra sự cố với hậu quả tài chính mà sự cố tạo ra.
Khi nào rủi ro trở thành tổn thất tài chính thực tế?
Rủi ro trở thành tổn thất khi biến cố bất lợi tác động vào một vị thế đang tồn tại và hậu quả đó không được bù đắp đầy đủ. Một khoản đầu tư giảm giá tạo ra tổn thất theo giá thị trường; khoản phải thu không thu hồi được tạo ra tổn thất tín dụng; thiếu tiền đúng hạn có thể tạo thêm chi phí tài trợ hoặc buộc phải bán tài sản.
Mức thiệt hại cuối cùng còn phụ thuộc vào khả năng phòng vệ và hấp thụ cú sốc. Hai doanh nghiệp có cùng khoản nợ ngoại tệ nhưng một doanh nghiệp có nguồn thu cùng loại ngoại tệ có thể chịu rủi ro ròng thấp hơn doanh nghiệp phải mua toàn bộ ngoại tệ trên thị trường.
Do đó, chỉ nhìn vào quy mô tài sản hoặc khoản nợ chưa đủ để biết một chủ thể có rủi ro tài chính lớn đến đâu. Cần xác định ít nhất bốn vấn đề: đang phơi nhiễm với yếu tố nào, quy mô phơi nhiễm bao nhiêu, biến động bất lợi có thể ảnh hưởng thế nào và khả năng chịu đựng tổn thất đến đâu.
Một mức rủi ro cũng không có ý nghĩa “cao” hay “thấp” tuyệt đối nếu thiếu ngữ cảnh. Khoản lỗ tiềm năng 100 triệu đồng có thể nhỏ đối với tổ chức sở hữu hàng nghìn tỷ đồng vốn nhưng lại nghiêm trọng với một doanh nghiệp chỉ có vài trăm triệu đồng tiền dự phòng. Vì vậy, đánh giá rủi ro cần đặt tổn thất tiềm năng trong tương quan với vốn, dòng tiền và nghĩa vụ phải thanh toán.
Rủi ro tài chính về bản chất là sự bất định có khả năng làm xấu đi giá trị tài sản, dòng tiền hoặc khả năng thanh toán. Nó có thể bắt nguồn từ biến động thị trường, việc đối tác không thực hiện nghĩa vụ, thiếu thanh khoản hoặc được khuếch đại bởi đòn bẩy và mức độ tập trung. Muốn hiểu đúng mức độ rủi ro, cần xem cả khả năng xảy ra biến cố lẫn quy mô phơi nhiễm và sức chịu đựng tài chính; chỉ sự hiện diện của một khoản đầu tư, khoản vay hay nghĩa vụ thanh toán chưa đủ để kết luận mức tổn thất có thể lớn đến đâu.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều