Hợp nhất doanh nghiệp là gì và tạo ra thay đổi nào?
Mục lục
- Bản chất pháp lý của hợp nhất doanh nghiệp
- Công ty mới hình thành và doanh nghiệp cũ chấm dứt khi nào?
- Tài sản, khoản nợ, hợp đồng và lao động được xử lý ra sao?
- Hợp đồng hợp nhất và đăng ký doanh nghiệp vận hành thế nào?
- Những giới hạn pháp lý cần kiểm tra khi hợp nhất
- Hợp nhất khác sáp nhập ở điểm nào?
Hợp nhất doanh nghiệp làm hình thành một công ty mới, đồng thời chấm dứt sự tồn tại của các công ty bị hợp nhất. Bài viết làm rõ cơ chế kế thừa tài sản, quyền, khoản nợ, hợp đồng lao động và thủ tục đăng ký theo pháp luật doanh nghiệp hiện hành.
Trong cách nói thông thường, “hợp nhất doanh nghiệp” được dùng để chỉ việc nhiều doanh nghiệp kết hợp thành một chủ thể mới. Tuy nhiên, Điều 200 Luật Doanh nghiệp sử dụng thuật ngữ chính xác là “hợp nhất công ty”: hai hoặc một số công ty có thể hợp nhất thành một công ty mới, đồng thời các công ty bị hợp nhất chấm dứt tồn tại. Vì vậy, điểm cốt lõi không nằm ở việc đổi tên hay gom hoạt động kinh doanh, mà ở sự thay đổi chủ thể pháp lý: các công ty cũ rời khỏi hệ thống pháp lý và một công ty mới tiếp nhận toàn bộ quyền, nghĩa vụ và lợi ích hợp pháp của họ.
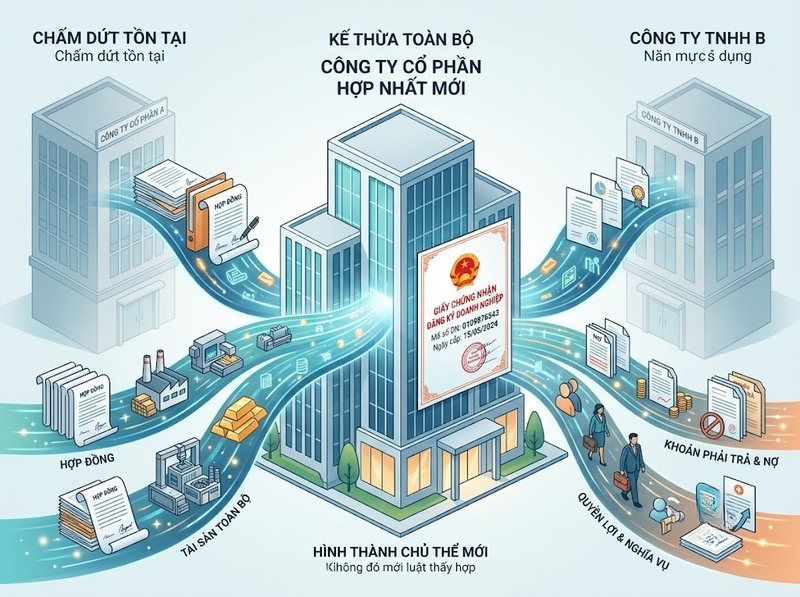
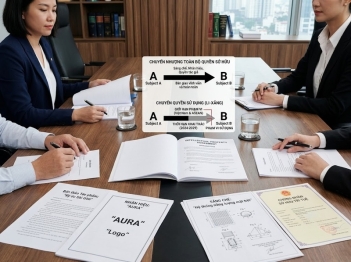
Có thể hình dung theo công thức đơn giản: Công ty A Công ty B → Công ty C mới. Sau khi C được đăng ký doanh nghiệp theo quy định, A và B chấm dứt tồn tại; những quyền và nghĩa vụ thuộc A, B không tự biến mất mà được chuyển sang C theo cơ chế kế thừa mà Luật Doanh nghiệp thiết lập.
Bản chất pháp lý của hợp nhất doanh nghiệp
Hợp nhất doanh nghiệp là một hình thức tổ chức lại công ty. Bản chất của nó gồm hai chuyển động diễn ra cùng nhau: hình thành một công ty mới và chấm dứt sự tồn tại của toàn bộ công ty tham gia với tư cách công ty bị hợp nhất. Đây chính là đặc điểm giúp phân biệt hợp nhất với những thay đổi nội bộ như đổi tên, thay đổi thành viên, chuyển nhượng cổ phần hoặc điều chỉnh vốn.
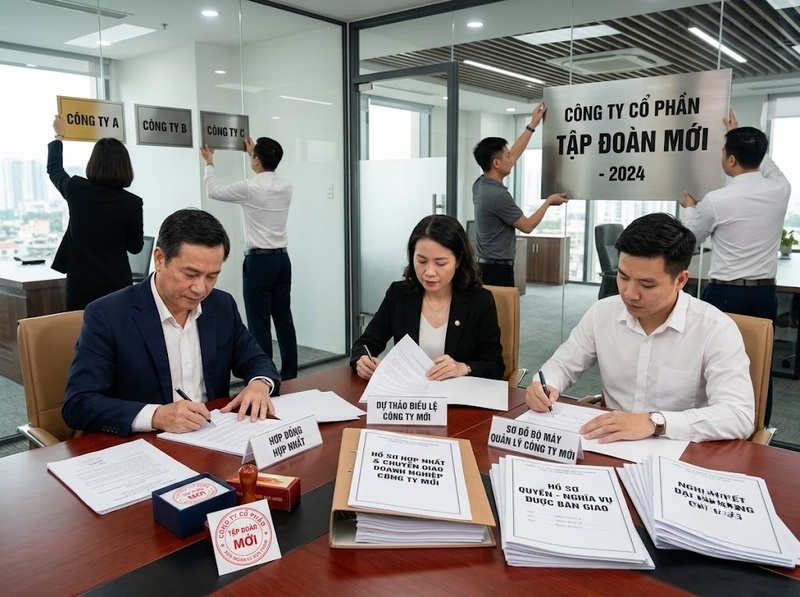
Công ty mới không hình thành bằng cách lựa chọn một công ty cũ rồi đổi tên công ty đó. Các công ty bị hợp nhất phải chuẩn bị hợp đồng hợp nhất và dự thảo điều lệ của công ty hợp nhất; thành viên, chủ sở hữu hoặc cổ đông của các công ty liên quan phải thông qua các tài liệu này và tổ chức bộ máy quản lý cần thiết trước khi tiến hành đăng ký doanh nghiệp cho công ty mới.
Cơ chế này giải thích vì sao hợp nhất tạo ra thay đổi sâu hơn một giao dịch chuyển tài sản đơn thuần. Tài sản được chuyển, nhưng đồng thời tư cách của chủ thể đang sở hữu tài sản, mang quyền và gánh nghĩa vụ cũng thay đổi. Công ty hợp nhất trở thành đầu mối pháp lý mới thay cho các công ty đã chấm dứt tồn tại.
Công ty mới hình thành và doanh nghiệp cũ chấm dứt khi nào?
Mốc pháp lý quan trọng là thời điểm công ty hợp nhất đăng ký doanh nghiệp. Khoản 4 Điều 200 quy định sau khi công ty hợp nhất đăng ký doanh nghiệp, các công ty bị hợp nhất chấm dứt tồn tại. Như vậy, việc các bên ký hợp đồng hợp nhất hoặc thông qua nghị quyết hợp nhất chưa phải là mốc làm các công ty cũ lập tức biến mất.
Sau khi cấp Giấy chứng nhận đăng ký doanh nghiệp cho công ty hợp nhất, cơ quan đăng ký kinh doanh thực hiện cập nhật tình trạng pháp lý của các công ty bị hợp nhất trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp. Cơ chế cập nhật này làm cho việc chấm dứt tồn tại của công ty cũ gắn trực tiếp với sự hình thành hợp pháp của công ty mới, thay vì tạo ra khoảng trống không có chủ thể chịu trách nhiệm.
Điểm này đặc biệt quan trọng khi đánh giá một giao dịch hợp nhất: phải tách giai đoạn chuẩn bị và phê duyệt hợp nhất khỏi giai đoạn công ty mới đã được đăng ký. Trong giai đoạn đầu, các công ty bị hợp nhất vẫn là những chủ thể đang tồn tại; sau mốc đăng ký công ty hợp nhất, cơ chế kế thừa và chấm dứt tồn tại mới phát sinh theo Điều 200.
Tài sản, khoản nợ, hợp đồng và lao động được xử lý ra sao?
Việc chấm dứt công ty cũ không có nghĩa là các nghĩa vụ của công ty cũ được xóa bỏ. Luật quy định công ty hợp nhất được hưởng các quyền và lợi ích hợp pháp, đồng thời phải chịu trách nhiệm đối với nghĩa vụ, khoản nợ chưa thanh toán, hợp đồng lao động và các nghĩa vụ tài sản khác của các công ty bị hợp nhất. Công ty mới vì thế trở thành chủ thể kế thừa toàn bộ vị trí pháp lý thuộc phạm vi mà Điều 200 điều chỉnh.
Cơ chế này bảo vệ tính liên tục của quan hệ pháp lý. Nếu Công ty A đang có khoản phải thu, Công ty B đang có khoản vay chưa thanh toán và cả hai hợp nhất thành Công ty C, thì việc A và B chấm dứt tồn tại không làm khoản phải thu hay khoản vay tự mất đi. Theo nguyên tắc kế thừa của Điều 200, C tiếp nhận quyền tương ứng của A và trách nhiệm tương ứng của B.
Quan hệ với người lao động cũng phải được tính đến ngay trong phương án hợp nhất. Luật yêu cầu hợp đồng hợp nhất có nội dung về phương án sử dụng lao động; đồng thời hợp đồng phải được thông báo cho người lao động trong thời hạn 15 ngày kể từ ngày được thông qua. Đối với chủ nợ, hợp đồng hợp nhất cũng phải được gửi trong cùng thời hạn này.
Vì vậy, một kế hoạch hợp nhất không nên chỉ lập danh mục tài sản hữu hình. Về mặt pháp lý, phạm vi cần rà soát rộng hơn, bao gồm quyền tài sản, nghĩa vụ thanh toán, hợp đồng đang thực hiện, quan hệ lao động và các nghĩa vụ tài sản khác mà công ty mới sẽ tiếp nhận.
Hợp đồng hợp nhất và đăng ký doanh nghiệp vận hành thế nào?
Hợp nhất không phát sinh chỉ từ ý chí chung rằng các công ty muốn “gộp lại”. Điều 200 đặt hợp đồng hợp nhất vào vị trí trung tâm vì đây là tài liệu xác định cách chuyển từ nhiều công ty hiện hữu sang một công ty mới.
Hợp đồng hợp nhất phải giải quyết những vấn đề nào?
Theo Luật Doanh nghiệp, hợp đồng phải xác định các thông tin và cơ chế chủ yếu như công ty bị hợp nhất, công ty hợp nhất, điều kiện và thủ tục hợp nhất, phương án sử dụng lao động, cách chuyển đổi tài sản và các quyền vốn, cũng như thời hạn thực hiện. Các nội dung này tạo thành “bản đồ chuyển tiếp” để quyền, tài sản và nghĩa vụ không bị bỏ ngỏ khi chủ thể cũ chấm dứt.
Các thành viên, chủ sở hữu hoặc cổ đông của công ty bị hợp nhất phải thông qua hợp đồng hợp nhất và điều lệ của công ty mới; đồng thời thực hiện việc bầu hoặc bổ nhiệm các chức danh quản lý tương ứng với loại hình công ty hợp nhất trước khi đăng ký doanh nghiệp.
Hồ sơ đăng ký công ty hợp nhất có gì đặc thù?
Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp, có hiệu lực từ ngày 01/07/2025, quy định hồ sơ của công ty hình thành do hợp nhất gồm các giấy tờ thành lập tương ứng với loại hình công ty, kèm hợp đồng hợp nhất và nghị quyết hoặc quyết định thông qua hợp đồng hợp nhất của các công ty bị hợp nhất. Nghị định này đã thay thế Nghị định 01/2021/NĐ-CP về đăng ký doanh nghiệp.
Điều đó cho thấy hợp nhất không phải một thủ tục “đóng công ty cũ rồi mở công ty mới” tách biệt hoàn toàn. Hồ sơ thành lập công ty mới phải thể hiện chính căn cứ tổ chức lại đã tạo ra công ty đó, qua hợp đồng và các quyết định hợp nhất.
Những giới hạn pháp lý cần kiểm tra khi hợp nhất
Quyền tổ chức lại doanh nghiệp không đồng nghĩa với việc các bên chỉ cần tuân thủ Điều 200. Chính Điều 200 yêu cầu các công ty bị hợp nhất phải bảo đảm tuân thủ pháp luật về cạnh tranh đối với việc hợp nhất. Vì vậy, với giao dịch có quy mô hoặc đặc điểm thuộc phạm vi kiểm soát tập trung kinh tế, vấn đề cạnh tranh cần được kiểm tra song song với thủ tục doanh nghiệp.
Một giới hạn khác nằm ở pháp luật chuyên ngành. Luật Doanh nghiệp xác định nguyên tắc rằng nếu luật khác có quy định đặc thù về thành lập, tổ chức quản lý, tổ chức lại, giải thể hoặc hoạt động của doanh nghiệp thì quy định đặc thù đó được áp dụng. Do đó, việc công ty hợp nhất kế thừa quyền và nghĩa vụ theo Điều 200 không nên được hiểu thành kết luận rằng mọi giấy phép, chấp thuận hoặc điều kiện kinh doanh chuyên ngành đều đương nhiên được chuyển mà không cần kiểm tra quy định tương ứng.
Về thực tiễn, trước khi hợp nhất cần nhận diện tối thiểu ba lớp vấn đề: quan hệ pháp lý nào được công ty mới kế thừa; thủ tục nào phải hoàn tất để công ty mới được đăng ký; và những quyền hoặc hoạt động nào còn phụ thuộc vào pháp luật cạnh tranh hoặc pháp luật chuyên ngành. Cách tiếp cận này giúp tránh nhầm giữa kế thừa doanh nghiệp theo Luật Doanh nghiệp với việc tự động đáp ứng mọi điều kiện pháp lý khác.
Hợp nhất khác sáp nhập ở điểm nào?
Hợp nhất và sáp nhập đều có thể làm một hoặc nhiều công ty chấm dứt tồn tại, đồng thời đều gắn với việc chuyển quyền và nghĩa vụ. Điểm khác biệt quyết định nằm ở chủ thể tồn tại sau giao dịch.
|
Tiêu chí |
Hợp nhất |
Sáp nhập |
|
Kết quả |
Hình thành một công ty mới |
Một công ty hiện có tiếp tục tồn tại với tư cách công ty nhận sáp nhập |
|
Công ty tham gia |
Các công ty bị hợp nhất đều chấm dứt tồn tại |
Công ty bị sáp nhập chấm dứt, công ty nhận sáp nhập tiếp tục tồn tại |
|
Chủ thể kế thừa |
Công ty hợp nhất mới |
Công ty nhận sáp nhập |
|
Cách hình dung |
A B → C |
A → B |
Điều 201 Luật Doanh nghiệp quy định sáp nhập theo hướng một hoặc một số công ty chuyển toàn bộ tài sản, quyền, nghĩa vụ và lợi ích hợp pháp vào một công ty khác; công ty bị sáp nhập chấm dứt nhưng công ty nhận sáp nhập vẫn tồn tại. Ngược lại, Điều 200 về hợp nhất yêu cầu tạo ra một công ty mới và chấm dứt các công ty bị hợp nhất.
Sự khác biệt này có ý nghĩa thực tế lớn. Nếu mục tiêu của các bên là giữ lại một công ty đang tồn tại làm chủ thể tiếp nhận, cấu trúc đó gần với sáp nhập. Nếu các bên muốn chấm dứt các công ty hiện hữu và thiết lập một công ty mới làm chủ thể kế thừa chung, đó mới là cấu trúc đặc trưng của hợp nhất theo Điều 200.
Hợp nhất doanh nghiệp, theo nghĩa pháp lý của hợp nhất công ty, tạo ra một thay đổi đồng thời ở cả hai phía: một công ty mới được đăng ký và các công ty bị hợp nhất chấm dứt tồn tại. Tài sản, quyền, lợi ích và nghĩa vụ của các công ty cũ không bị “xóa” theo sự chấm dứt đó mà được chuyển sang công ty hợp nhất theo cơ chế kế thừa của Điều 200 Luật Doanh nghiệp.
Vì vậy, khi xem xét một phương án hợp nhất, vấn đề quan trọng không chỉ là thành lập công ty mới, mà còn là thiết kế đầy đủ việc chuyển giao quyền, nợ, hợp đồng, lao động và các quan hệ pháp lý đang tồn tại; hoàn thiện hợp đồng và hồ sơ đăng ký; đồng thời kiểm tra các yêu cầu của pháp luật cạnh tranh và pháp luật chuyên ngành nếu có.

GỬI Ý KIẾN BÌNH LUẬN